जीवन बीमा तभी काम आता है, जब पॉलिसी चालू हो। अगर प्रीमियम समय पर न भरा जाए और ग्रेस पीरियड भी निकल जाए, तो पॉलिसी लैप्स हो सकती है। इसका मतलब है कि उस समय कोई अनहोनी होने पर परिवार को बीमा की पूरी रकम नहीं मिलेगी। त्योहार के खर्च या कमाई में अस्थायी कमी से कई बार ऐसा हो जाता है। अच्छी बात यह है कि ज्यादातर पॉलिसियों को तय शर्तों के साथ दोबारा चालू, यानी रिवाइव, किया जा सकता है। जानिए लैप्स पॉलिसी दोबारा चालू कैसे करें।
ग्रेस पीरियड
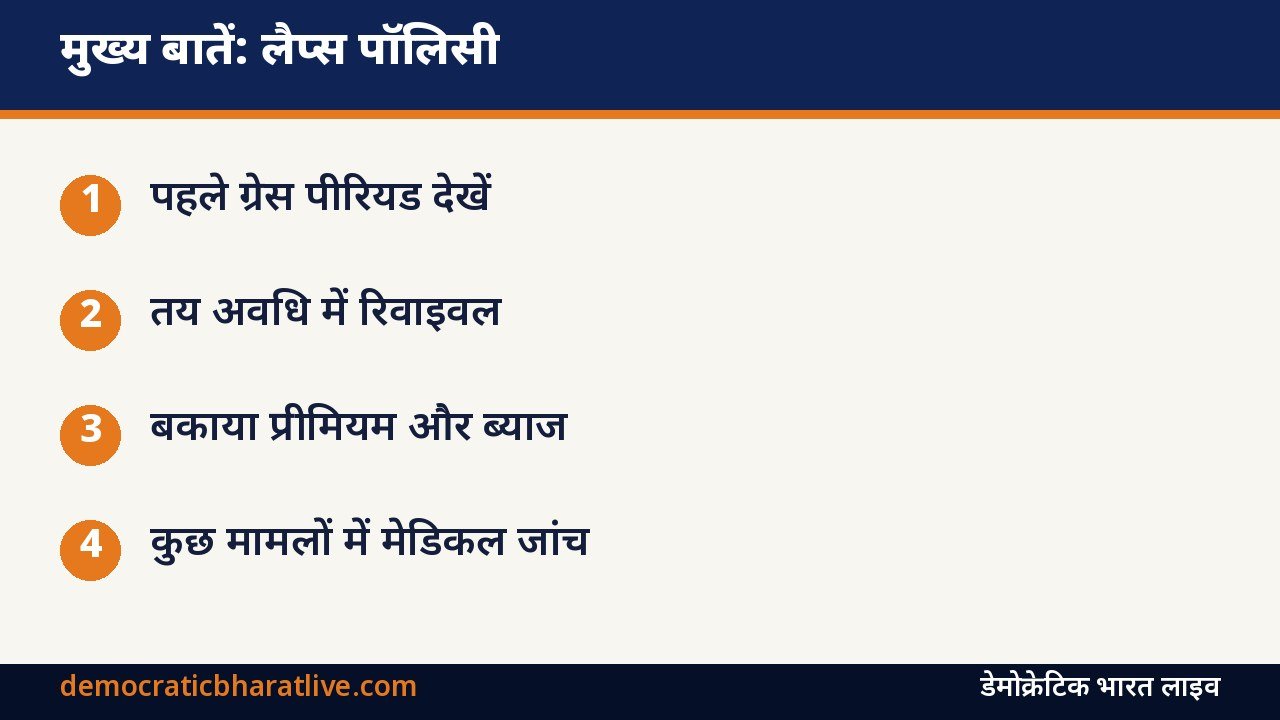
प्रीमियम की तारीख निकलने के बाद भी कुछ दिनों का ग्रेस पीरियड मिलता है, जिसमें बिना जुर्माने के प्रीमियम भरा जा सकता है और पॉलिसी चालू रहती है। IRDAI के नियमों के तहत यह अवधि प्रीमियम भुगतान के तरीके, जैसे मासिक या सालाना, पर निर्भर है। अपनी पॉलिसी के कागज में ग्रेस पीरियड देखें।
लैप्स होने पर क्या होता है
- बीमा सुरक्षा बंद हो जाती है
- कुछ पॉलिसियों में, अगर तय सालों तक प्रीमियम भर चुके हैं, पॉलिसी पेड-अप बन जाती है, यानी घटी हुई रकम के साथ चलती रहती है
- यूलिप जैसी पॉलिसियों में नियम अलग हैं
रिवाइवल की शर्तें
- पॉलिसी लैप्स होने के बाद तय अवधि के अंदर ही रिवाइवल हो सकता है। LIC की कई पॉलिसियों में यह अवधि पहले बकाया प्रीमियम की तारीख से पांच साल तक बताई जाती है, पर हर योजना की शर्त अलग हो सकती है
- सारे बकाया प्रीमियम भरने होते हैं
- बकाया पर तय दर से ब्याज लगता है
- लंबे समय बाद रिवाइवल में स्वास्थ्य की घोषणा या मेडिकल जांच मांगी जा सकती है
यह भी पढ़ें: बैंक लॉकर के नियम: RBI के निर्देश, नया लॉकर एग्रीमेंट, किराया, बैंक की जिम्मेदारी और नॉमिनी की जानकारी | बहन को फाइनेंशियल गिफ्ट: भाई दूज पर FD, SIP, बीमा या सोने जैसे उपहार देने से पहले क्या समझें
रिवाइवल कैसे करें
1. बीमा कंपनी की शाखा, एजेंट या वेबसाइट से बकाया रकम की जानकारी लें
2. रिवाइवल का फॉर्म भरें
3. जरूरत हो तो स्वास्थ्य घोषणा पत्र या मेडिकल रिपोर्ट दें
4. बकाया प्रीमियम और ब्याज भरें
5. कंपनी की मंजूरी के बाद पॉलिसी चालू हो जाती है, इसकी रसीद और पुष्टि लें
LIC की वेबसाइट पर पॉलिसी की स्थिति और बकाया की जानकारी ग्राहक पोर्टल से देखी जा सकती है।
रिवाइवल अभियान
LIC समय-समय पर लैप्स पॉलिसियों के लिए विशेष रिवाइवल अभियान चलाती है, जिनमें विलंब शुल्क में छूट दी जाती है। ऐसे अभियान की जानकारी LIC की आधिकारिक वेबसाइट या शाखा से ही लें।
रिवाइव करें या नई पॉलिसी
- पुरानी पॉलिसी में कम प्रीमियम पर ज्यादा कवर हो सकता है, क्योंकि वह कम उम्र में ली गई थी
- नई पॉलिसी में उम्र के हिसाब से प्रीमियम ज्यादा होगा
- अगर पुरानी पॉलिसी आपकी जरूरत के हिसाब से कम कवर देती है, तो सस्ता टर्म प्लान लेना भी विकल्प है
सलाहकार की मदद से तुलना करें।
आगे से प्रीमियम न छूटे
- बैंक खाते से ऑटो-डेबिट या स्टैंडिंग इंस्ट्रक्शन लगाएं
- सालाना की जगह मासिक या तिमाही भुगतान चुनें, अगर बड़ी रकम एक साथ मुश्किल हो
- फोन में प्रीमियम की तारीख का रिमाइंडर रखें
धोखाधड़ी से सावधान
बोनस या रिवाइवल पर छूट के नाम पर आने वाले फर्जी कॉल से बचें। भुगतान सिर्फ बीमा कंपनी के आधिकारिक माध्यम से करें।
पॉलिसी पर लोन लिया हो तो?
लोन वाली पॉलिसी के रिवाइवल में लोन और उसके ब्याज की स्थिति भी देखी जाती है। कंपनी से पूरा हिसाब लें।
स्रोत: भारतीय जीवन बीमा निगम (LIC), भारतीय बीमा विनियामक और विकास प्राधिकरण (IRDAI)। जानकारी अक्टूबर 2026 तक की।