हेल्थ इंश्योरेंस खरीदते समय ज्यादातर लोग प्रीमियम और कवर की रकम पर ध्यान देते हैं, लेकिन वेटिंग पीरियड यानी प्रतीक्षा अवधि को नजरअंदाज कर देते हैं। बाद में जब क्लेम की जरूरत पड़ती है, तब पता चलता है कि बीमारी अभी कवर ही नहीं है। बीमा नियामक IRDAI ने 2024 में हेल्थ इंश्योरेंस से जुड़े नियमों में बड़े बदलाव किए, जिनसे वेटिंग पीरियड घटा है। आइए समझते हैं कि वेटिंग पीरियड क्या होता है और इसके नियम क्या हैं।
वेटिंग पीरियड क्या है
वेटिंग पीरियड वह अवधि है जिसके दौरान पॉलिसी चालू होने के बावजूद कुछ बीमारियों या इलाजों का खर्च बीमा कंपनी नहीं देती। यह अवधि पूरी होने के बाद ही उन बीमारियों के लिए क्लेम किया जा सकता है। हेल्थ पॉलिसी में आमतौर पर तीन तरह के वेटिंग पीरियड होते हैं:
- शुरुआती वेटिंग पीरियड: पॉलिसी लेने के बाद के शुरुआती दिनों में दुर्घटना को छोड़कर बाकी इलाज कवर नहीं होते। यह अवधि पॉलिसी के हिसाब से अलग हो सकती है।
- पहले से मौजूद बीमारी यानी PED का वेटिंग पीरियड: पॉलिसी लेने से पहले से मौजूद बीमारियों, जैसे डायबिटीज या हाई ब्लड प्रेशर, के लिए।
- खास बीमारियों या इलाज का वेटिंग पीरियड: मोतियाबिंद, हर्निया, पथरी या जोड़ प्रत्यारोपण जैसे कुछ तय इलाजों के लिए।
पहले से मौजूद बीमारी पर अधिकतम 36 महीने
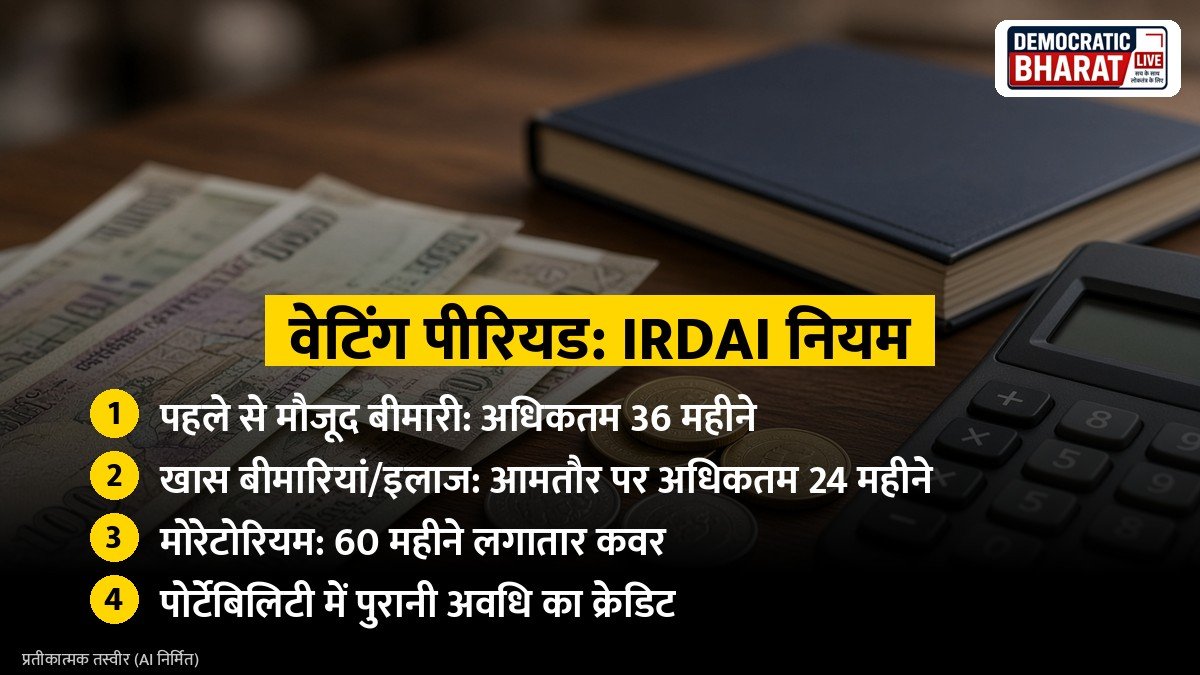
IRDAI के 29 मई 2024 के मास्टर सर्कुलर के बाद पहले से मौजूद बीमारियों के लिए वेटिंग पीरियड की अधिकतम सीमा 48 महीने से घटाकर 36 महीने कर दी गई। HDFC ERGO के नियामकीय बदलावों से जुड़े नोट के अनुसार यह सीमा उसकी नई पॉलिसियों और 30 सितंबर 2024 के बाद रिन्यू होने वाली पॉलिसियों पर लागू है। पुरानी पॉलिसियों पर रिन्यूअल के बाद यह नियम लागू होता है। ध्यान दें कि 36 महीने अधिकतम सीमा है, कई पॉलिसियों में यह अवधि इससे कम भी हो सकती है।
खास बीमारियों का वेटिंग पीरियड
कुछ खास बीमारियों और इलाजों के लिए अलग वेटिंग पीरियड होता है, जो PED से अलग गिना जाता है। 2024 के नियमों के बाद इसकी अधिकतम सीमा आम तौर पर 24 महीने बताई जाती है। अपनी पॉलिसी के दस्तावेज में इन बीमारियों की सूची जरूर देखें।
यह भी पढ़ें: टर्म इंश्योरेंस क्या है: कितना कवर लें, प्रीमियम कैसे तय होता है और खरीदने से पहले जरूरी बातें | दिवाली पर मुहूर्त ट्रेडिंग क्या है: परंपरा, विशेष सत्र के नियम और नए निवेशकों के लिए सावधानियां
मोरेटोरियम: 5 साल बाद क्लेम पर सवाल नहीं
मोरेटोरियम का नियम पॉलिसीधारकों के लिए बहुत अहम है। HDFC ERGO के नोट के अनुसार 1 अप्रैल 2024 के बाद जारी या रिन्यू हुई पॉलिसियों में मोरेटोरियम अवधि 60 महीने यानी 5 साल है, जो पहले 96 महीने यानी 8 साल थी। इसका मतलब है कि 60 महीने तक लगातार कवर के बाद बीमा कंपनी किसी बीमारी को न बताने या गलत जानकारी देने के आधार पर क्लेम को चुनौती नहीं दे सकती। हालांकि साबित धोखाधड़ी के मामलों में यह सुरक्षा लागू नहीं होती।
मोरेटोरियम कैसे गिना जाता है
- 60 महीने की गिनती उस समय से होती है जब ग्राहक पहली बार किसी बीमा कंपनी से बीमित हुआ था, शुरुआती बीमा राशि के लिए।
- इसके लिए बिना ब्रेक के लगातार कवर जरूरी है। पॉलिसी में ब्रेक होने पर पूरी 60 महीने की अवधि फिर से शुरू होती है।
- अगर बीमा राशि बढ़ाई जाती है, तो बढ़ी हुई राशि के लिए मोरेटोरियम उसी तारीख से नए सिरे से शुरू होता है।
- पोर्टेबिलिटी और माइग्रेशन में पुरानी अवधि का क्रेडिट मिलता है।
पोर्टेबिलिटी में क्या होता है
अगर आप अपनी हेल्थ पॉलिसी एक कंपनी से दूसरी कंपनी में पोर्ट करते हैं, तो पहले से पूरी हो चुकी वेटिंग अवधि का क्रेडिट मिलता है। उदाहरण के लिए अगर आपने पुरानी कंपनी में दो साल पूरे किए हैं, तो नई कंपनी में बाकी अवधि ही गिनी जाएगी, बशर्ते बीमा राशि न बढ़ाई गई हो। बढ़ाई गई राशि पर नया वेटिंग पीरियड लागू हो सकता है।
पॉलिसी लेते समय क्या ध्यान रखें
- प्रपोजल फॉर्म में अपनी सभी बीमारियों और इलाज की सही जानकारी दें। जानकारी छिपाने से बाद में क्लेम खारिज हो सकता है।
- पॉलिसी दस्तावेज और कस्टमर इंफॉर्मेशन शीट में सभी वेटिंग पीरियड ध्यान से पढ़ें।
- कम उम्र में और स्वस्थ रहते हुए पॉलिसी लेने से वेटिंग पीरियड जल्दी पूरा हो जाता है।
- पॉलिसी समय पर रिन्यू करें, ताकि ब्रेक न हो और जमा क्रेडिट बना रहे।
- कुछ कंपनियां अतिरिक्त प्रीमियम लेकर वेटिंग पीरियड घटाने का विकल्प देती हैं, इसकी जानकारी ले सकते हैं।
क्या दुर्घटना में भी वेटिंग पीरियड लागू होता है
आमतौर पर दुर्घटना से जुड़ी भर्ती पर शुरुआती वेटिंग पीरियड लागू नहीं होता। अपनी पॉलिसी की शर्तें जरूर जांचें।
पॉलिसी में ब्रेक हो जाए तो क्या होगा
ब्रेक होने पर मोरेटोरियम की 60 महीने की अवधि फिर से शुरू होती है और वेटिंग पीरियड का जमा क्रेडिट भी खो सकता है।
सलाह लें: यह लेख केवल सामान्य जानकारी के लिए है। पॉलिसी खरीदने से पहले पॉलिसी दस्तावेज पढ़ें और किसी लाइसेंसधारी बीमा सलाहकार से सलाह लें।
स्रोत: HDFC ERGO: Notes on regulatory changes 2024 (IRDAI Master Circular), IRDAI Master Circular on Health Insurance Business 2024