जब भी किसी बैंक पर संकट की खबर आती है, जमाकर्ताओं की सबसे बड़ी चिंता होती है कि उनकी जमा रकम का क्या होगा। भारत में इसके लिए जमा बीमा की व्यवस्था है, जिसे डिपॉजिट इंश्योरेंस एंड क्रेडिट गारंटी कॉरपोरेशन यानी DICGC चलाता है। यह भारतीय रिजर्व बैंक की पूर्ण स्वामित्व वाली सहायक संस्था है। आइए समझते हैं कि DICGC की जमा बीमा व्यवस्था में आपकी कितनी रकम सुरक्षित है और इसके नियम क्या हैं।
कितनी रकम सुरक्षित है
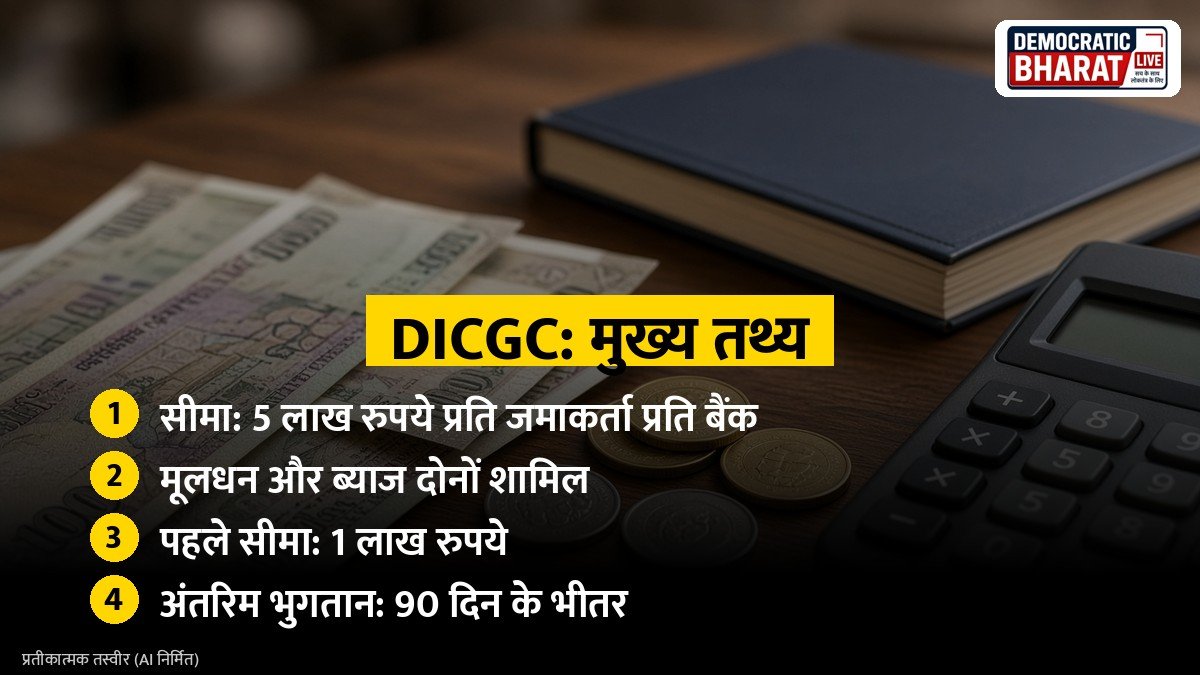
RBI और DICGC की जानकारी के अनुसार हर जमाकर्ता की एक बैंक में जमा रकम 5 लाख रुपये तक बीमित है। इसमें मूलधन और ब्याज दोनों शामिल हैं। यह सीमा 4 फरवरी 2020 से लागू है। इससे पहले यह सीमा 1 लाख रुपये थी।
उदाहरण से समझें
अगर किसी व्यक्ति के एक बैंक में बचत खाते में 2 लाख रुपये और FD में 4 लाख रुपये हैं, तो कुल 6 लाख रुपये हुए। लेकिन बीमा कवर अधिकतम 5 लाख रुपये तक ही मिलेगा। अगर किसी के खाते में 3 लाख रुपये मूलधन और 20,000 रुपये ब्याज है, तो पूरे 3.2 लाख रुपये बीमित होंगे।
एक बैंक की सभी शाखाएं एक मानी जाती हैं
DICGC के अनुसार बीमा सीमा प्रति जमाकर्ता प्रति बैंक लागू होती है। यानी एक ही बैंक की अलग-अलग शाखाओं में आपके खाते हैं, तो उन सबकी रकम जोड़कर 5 लाख रुपये की सीमा देखी जाएगी। अगर आपके खाते अलग-अलग बैंकों में हैं, तो हर बैंक के लिए अलग-अलग 5 लाख रुपये तक का कवर मिलेगा।
एक ही क्षमता और अधिकार का नियम
बीमा सीमा एक ही क्षमता और अधिकार में रखी गई जमा पर लागू होती है। उदाहरण के लिए, किसी व्यक्ति का अपने नाम से खाता और किसी दूसरे व्यक्ति के साथ संयुक्त खाता अलग क्षमता माना जा सकता है। इसके नियम विस्तार से DICGC के FAQ में दिए गए हैं, इसलिए अपनी स्थिति के अनुसार वहां देखें।
यह भी पढ़ें: FD और RD में क्या फर्क है: किसमें कैसे जमा होता है पैसा, ब्याज, टैक्स और DICGC बीमा की जानकारी | नॉमिनी क्यों जरूरी है: बैंक खाते, PF, बीमा और डीमैट में नॉमिनी जोड़ने का तरीका और जरूरी बातें
किन जमाओं पर मिलता है कवर
DICGC के तहत आमतौर पर बचत खाता, चालू खाता, फिक्स्ड डिपॉजिट और रेकरिंग डिपॉजिट जैसी जमाएं बीमित होती हैं। कुछ जमाएं इस दायरे से बाहर होती हैं, जैसे विदेशी सरकारों की जमा, केंद्र और राज्य सरकारों की जमा और बैंकों की आपसी जमा। पूरी सूची DICGC की वेबसाइट पर देखी जा सकती है।
कौन से बैंक शामिल हैं
भारत में काम करने वाले सभी वाणिज्यिक बैंक, जिनमें विदेशी बैंकों की भारतीय शाखाएं भी शामिल हैं, स्थानीय क्षेत्र बैंक, क्षेत्रीय ग्रामीण बैंक और सहकारी बैंक DICGC के जमा बीमा के दायरे में आते हैं। बीमित बैंकों की सूची DICGC की वेबसाइट पर उपलब्ध है। प्राथमिक सहकारी साख समितियां इस दायरे में नहीं आतीं, इसलिए ऐसी संस्थाओं में पैसा जमा करने से पहले यह जरूर देखें।
90 दिन में अंतरिम भुगतान
PIB की जानकारी के अनुसार DICGC कानून में 2021 के संशोधन के बाद जिन बैंकों पर RBI ने सभी तरह की पाबंदियां यानी ऑल इन्क्लूसिव डायरेक्शंस लगाई हों, उनके जमाकर्ताओं को 90 दिन के भीतर 5 लाख रुपये तक का अंतरिम भुगतान करने की व्यवस्था है। इसके लिए बैंक को 45 दिन के भीतर जमाकर्ताओं की सूची DICGC को देनी होती है। इससे पहले जमाकर्ताओं को अपना पैसा पाने के लिए कई बार सालों इंतजार करना पड़ता था।
बैंक पर संकट आए तो क्या करें
अगर आपके बैंक पर RBI ने पाबंदियां लगाई हैं, तो घबराकर अफवाहों पर भरोसा न करें। RBI और DICGC की आधिकारिक वेबसाइट और बैंक की सूचना देखें। बैंक की ओर से जमाकर्ताओं से दावा या जानकारी मांगी जाए, तो KYC दस्तावेज और खाते का ब्योरा समय पर जमा करें। किसी अनजान व्यक्ति को अपने खाते की जानकारी या OTP न दें, क्योंकि ऐसे मौकों पर ठगी की कोशिशें भी बढ़ जाती हैं।
प्रीमियम कौन देता है
जमा बीमा का प्रीमियम बैंक देते हैं, जमाकर्ता नहीं। यानी आपको इस कवर के लिए अलग से कोई पैसा नहीं देना पड़ता।
जमाकर्ताओं के लिए सुझाव
- बहुत बड़ी रकम एक ही बैंक में रखने के बजाय अलग-अलग भरोसेमंद बैंकों में बांटकर रखने पर विचार करें।
- जिस बैंक में पैसा जमा कर रहे हैं, वह DICGC से बीमित है या नहीं, यह जांच लें।
- खाते में नॉमिनी जरूर दर्ज कराएं और KYC अपडेट रखें।
- बहुत ऊंचे ब्याज के लालच में बिना जांचे किसी संस्था में पैसा न डालें।
DICGC में कितनी रकम बीमित है
हर जमाकर्ता की एक बैंक में 5 लाख रुपये तक, मूलधन और ब्याज मिलाकर।
क्या जमा बीमा के लिए जमाकर्ता को प्रीमियम देना होता है
नहीं, प्रीमियम बैंक देते हैं।
सलाह लें: बड़ी रकम जमा करने या निवेश का फैसला लेने से पहले किसी योग्य वित्तीय सलाहकार से सलाह जरूर लें।
स्रोत: RBI Press Release: Deposit insurance limit, DICGC: FAQs, PIB: Measures to protect account holders