
सुरक्षित बचत की बात आते ही ज्यादातर परिवार बैंक की FD या RD के बारे में सोचते हैं। दोनों में तय ब्याज मिलता है और बाजार के उतार-चढ़ाव का सीधा असर नहीं पड़ता। लेकिन दोनों के काम करने का तरीका अलग है। आपके पास एक साथ रकम है या हर महीने थोड़ा-थोड़ा बचा पाते हैं, इसी से तय होता है कि कौन सा विकल्प बेहतर रहेगा। जानिए FD और RD में फर्क।
FD यानी फिक्स्ड डिपॉजिट
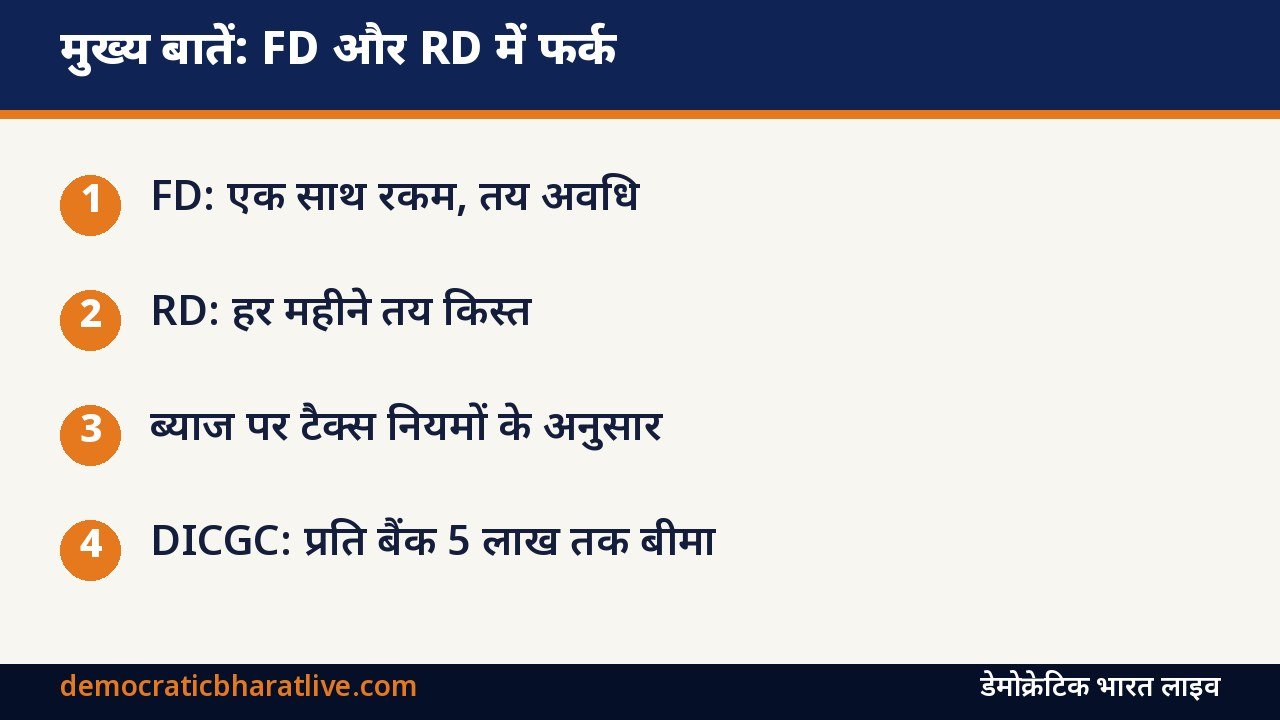
फिक्स्ड डिपॉजिट में आप एक बार में तय रकम बैंक या पोस्ट ऑफिस में तय अवधि के लिए जमा करते हैं। अवधि कुछ दिनों से लेकर कई साल तक हो सकती है। जमा करते समय तय ब्याज दर पूरी अवधि तक लागू रहती है। ब्याज हर महीने, हर तिमाही या परिपक्वता पर एक साथ लिया जा सकता है। जिनके पास बोनस, जमीन की बिक्री या रिटायरमेंट की रकम जैसी एकमुश्त राशि है, उनके लिए FD उपयोगी है।
RD यानी रेकरिंग डिपॉजिट
रेकरिंग डिपॉजिट में हर महीने एक तय रकम तय अवधि तक जमा की जाती है। परिपक्वता पर जमा रकम ब्याज के साथ वापस मिलती है। यह नौकरीपेशा लोगों और छोटी आय वालों के लिए बचत की आदत बनाने का अच्छा तरीका है। किस्त समय पर न जमा करने पर कुछ बैंक जुर्माना लगा सकते हैं, इसलिए ऑटो-डेबिट सुविधा लेना बेहतर रहता है।
दोनों में मुख्य फर्क
- जमा का तरीका: FD में एक बार, RD में हर महीने
- किसके लिए: FD एकमुश्त रकम वालों के लिए, RD नियमित बचत करने वालों के लिए
- ब्याज दर: दोनों की दरें बैंक और अवधि के हिसाब से तय होती हैं, अक्सर एक जैसी या करीब होती हैं
- समय से पहले निकासी: दोनों में आमतौर पर संभव है, लेकिन ब्याज में कटौती या जुर्माना लग सकता है
- लोन: कई बैंक FD और RD पर लोन या ओवरड्राफ्ट की सुविधा देते हैं
ब्याज दरें बदलती रहती हैं, इसलिए खाता खोलने से पहले अपने बैंक की वेबसाइट पर मौजूदा दरें जरूर देखें। कई बैंक वरिष्ठ नागरिकों को सामान्य दर से कुछ ज्यादा ब्याज देते हैं।
यह भी पढ़ें: इमरजेंसी फंड कैसे बनाएं: कितना पैसा रखें, कहां रखें और इसे बनाने का आसान तरीका | PPF खाता गाइड: 15 साल की अवधि, सालाना निवेश सीमा, टैक्स लाभ, लोन और निकासी के नियम
ब्याज पर टैक्स
FD और RD से मिलने वाला ब्याज आपकी आय में जुड़ता है और आपके टैक्स स्लैब के हिसाब से उस पर टैक्स लगता है। तय सीमा से ज्यादा ब्याज होने पर बैंक TDS काटते हैं। अगर आपकी कुल आय टैक्स के दायरे में नहीं आती, तो नियमों के अनुसार फॉर्म 15G या वरिष्ठ नागरिक फॉर्म 15H जमा करके TDS से बचा जा सकता है। पांच साल की टैक्स सेविंग FD में पुरानी टैक्स व्यवस्था के तहत धारा 80C का लाभ मिलता है, लेकिन इसमें समय से पहले निकासी की अनुमति नहीं होती।
आपका पैसा कितना सुरक्षित है
भारतीय रिज़र्व बैंक की सहायक संस्था DICGC बैंकों में जमा रकम का बीमा करती है। इसके तहत एक जमाकर्ता के एक बैंक में सभी खातों को मिलाकर मूलधन और ब्याज सहित अधिकतम 5 लाख रुपये तक का बीमा कवर मिलता है। ज्यादा रकम हो, तो उसे अलग-अलग बैंकों में बांटना समझदारी है।
अक्सर पूछे जाने वाले सवाल
क्या FD ऑनलाइन खोली जा सकती है?
हां, ज्यादातर बैंक नेट बैंकिंग और मोबाइल ऐप से FD और RD खोलने की सुविधा देते हैं।
स्रोत: डिपॉजिट इंश्योरेंस एंड क्रेडिट गारंटी कॉर्पोरेशन (DICGC), भारतीय रिज़र्व बैंक: आम आदमी के लिए जानकारी। जानकारी अक्टूबर 2026 तक की।