
नौकरी छूट जाना, परिवार में किसी की बीमारी, गाड़ी की बड़ी मरम्मत या घर का कोई जरूरी खर्च, ऐसी स्थितियां बिना बताए आती हैं। ऐसे समय में कर्ज लेना या निवेश तोड़ना महंगा पड़ सकता है। इसी के लिए इमरजेंसी फंड बनाया जाता है। यह आपकी बचत का वह हिस्सा है, जो केवल अचानक आई जरूरत के लिए अलग रखा जाता है। जानिए इसे कैसे बनाएं।
इमरजेंसी फंड क्या है
इमरजेंसी फंड वह पैसा है, जिसे आप रोजमर्रा के खर्च, घूमने या खरीदारी के लिए इस्तेमाल नहीं करते। इसका मकसद मुश्किल वक्त में घर का खर्च चलाना और जल्दबाजी में ऊंचे ब्याज वाला कर्ज लेने से बचाना है। भारतीय रिज़र्व बैंक की वित्तीय शिक्षा सामग्री में भी बचत को वित्तीय सुरक्षा की पहली सीढ़ी बताया गया है।
कितना पैसा रखना चाहिए
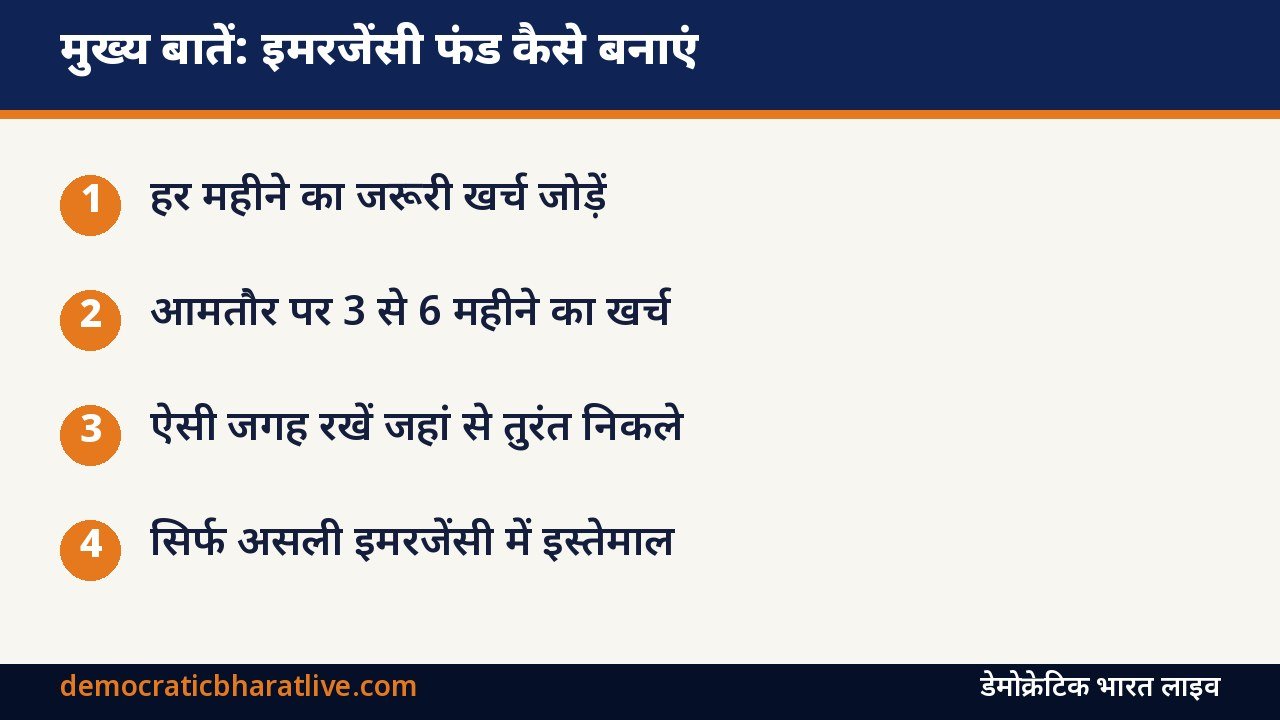
सबसे पहले अपने हर महीने के जरूरी खर्च जोड़ें, जैसे किराया या होम लोन की EMI, राशन, बिजली-पानी, बच्चों की फीस, दवाएं और बीमा प्रीमियम। आम तौर पर वित्तीय योजनाकार कम से कम तीन से छह महीने के जरूरी खर्च के बराबर इमरजेंसी फंड रखने की सलाह देते हैं। अगर आपकी आमदनी अनियमित है, आप अकेले कमाने वाले हैं या परिवार में बुजुर्ग सदस्य हैं, तो इससे ज्यादा रकम रखना बेहतर हो सकता है।
पैसा कहां रखें
इमरजेंसी फंड में तीन बातें जरूरी हैं: पैसा सुरक्षित रहे, जरूरत पड़ने पर तुरंत मिल जाए और उसका मूल्य बहुत ज्यादा न घटे। इसके लिए आम विकल्प ये हैं:
- अलग बचत खाता, ताकि यह पैसा रोज के खर्च वाले खाते से न मिले
- बैंक की फिक्स्ड डिपॉजिट, जिसे जरूरत पर समय से पहले तोड़ा जा सके
- कुछ हिस्सा घर पर नकद, ताकि बैंक या नेटवर्क की दिक्कत में काम चल सके
शेयर बाजार जैसे जोखिम वाले विकल्प इमरजेंसी फंड के लिए सही नहीं माने जाते, क्योंकि जरूरत के समय बाजार गिरा हो सकता है। कोई भी उत्पाद चुनने से पहले उसकी शर्तें और समय से पहले निकासी के नियम जरूर पढ़ें।
यह भी पढ़ें: Term Insurance Plan: टर्म इंश्योरेंस प्लान कैसे चुनें, प्रीमियम, कवर और कंपनी चुनते समय इन 5 बातों पर दें ध्यान | अटल पेंशन योजना: 18 से 40 साल वालों को 60 के बाद 5,000 रुपये तक पेंशन, उम्र के हिसाब से अंशदान तालिका
धीरे-धीरे फंड कैसे बनाएं
एक साथ बड़ी रकम जोड़ना मुश्किल लगे तो छोटे लक्ष्य से शुरुआत करें। पहले एक महीने का खर्च जमा करने का लक्ष्य रखें, फिर उसे बढ़ाते जाएं। तनख्वाह आते ही तय रकम अपने आप अलग खाते में जाए, इसके लिए बैंक में स्टैंडिंग इंस्ट्रक्शन लगाया जा सकता है। बोनस, टैक्स रिफंड या त्योहार पर मिली रकम का कुछ हिस्सा भी इसमें डालें। गैरजरूरी खर्चों की सूची बनाकर उनमें कटौती करने से भी बचत बढ़ती है।
इमरजेंसी फंड का सही इस्तेमाल
सेल में खरीदारी, छुट्टियां या नया फोन इमरजेंसी नहीं हैं। इस फंड से पैसा तभी निकालें, जब सचमुच जरूरी हो। इस्तेमाल के बाद इसे दोबारा भरना शुरू करें। ध्यान रखें कि इमरजेंसी फंड बीमा की जगह नहीं लेता। बड़ी बीमारी या परिवार की आर्थिक सुरक्षा के लिए हेल्थ और टर्म बीमा अलग से जरूरी है।
अक्सर पूछे जाने वाले सवाल
क्या इमरजेंसी फंड और निवेश एक ही हैं?
नहीं। इमरजेंसी फंड सुरक्षा के लिए है, जबकि निवेश लंबे समय में पैसा बढ़ाने के लिए। पहले इमरजेंसी फंड बनाना बेहतर माना जाता है।
क्या क्रेडिट कार्ड को इमरजेंसी फंड मान सकते हैं?
नहीं, क्रेडिट कार्ड का बकाया समय पर न चुकाने पर भारी ब्याज लगता है।
स्रोत: भारतीय रिज़र्व बैंक: वित्तीय शिक्षा, नेशनल सेंटर फॉर फाइनेंशियल एजुकेशन (NCFE)। जानकारी अक्टूबर 2026 तक की।