
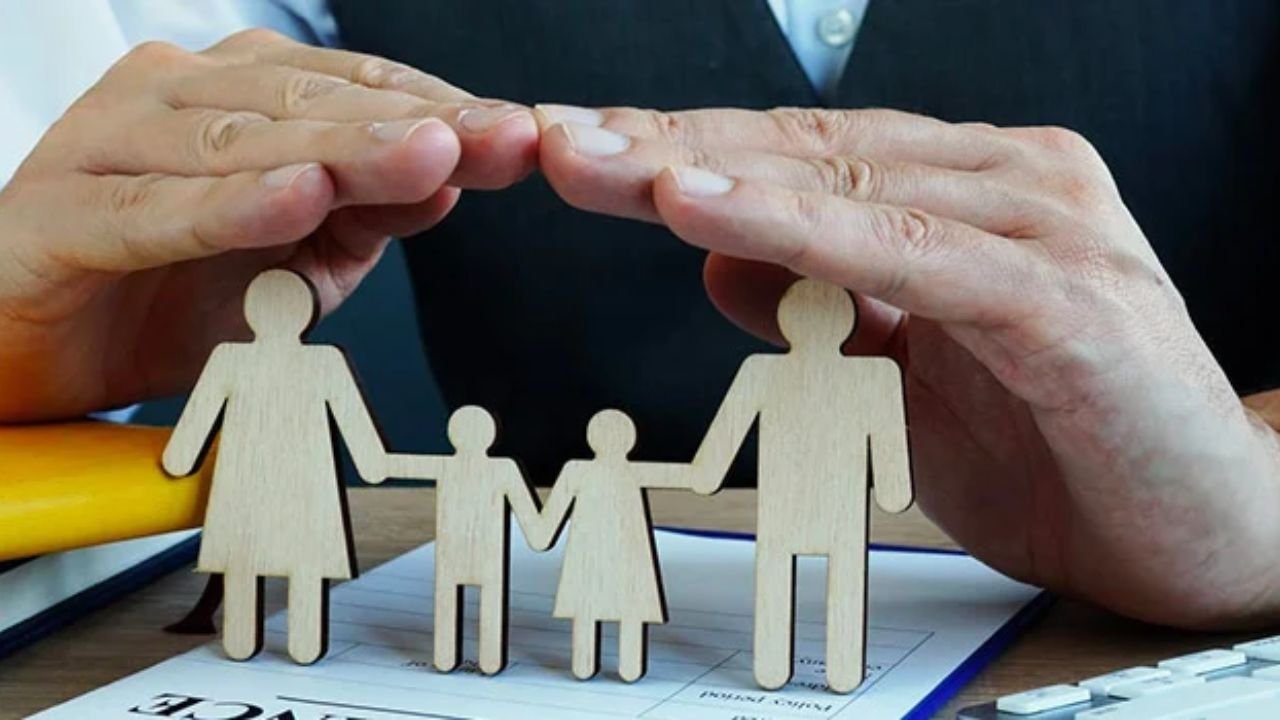
टर्म प्लान शुद्ध सुरक्षा देता है। इसमें मैच्योरिटी पर कोई बड़ी रकम वापस नहीं मिलती, लेकिन पॉलिसी अवधि के दौरान धारक की मृत्यु होने पर नामित व्यक्ति को सम एश्योर्ड मिलता है। इसलिए खरीदते समय परिवार की जरूरत और अपनी भुगतान क्षमता दोनों को तौलना जरूरी है। नीचे इन्हीं बातों को प्रश्न रूप में समझाया गया है।
Term Insurance Plan: टर्म इंश्योरेंस का कवर कितना बड़ा रखना चाहिए?
सम एश्योर्ड यानी बीमा राशि इतनी होनी चाहिए कि परिवार के मासिक खर्च, बच्चों की पढ़ाई, शादी जैसे लक्ष्य और चल रहे लोन—खासकर होम लोन—की भरपाई हो सके। अगर कवर कम रखा जाए तो बीमा लेने का मूल उद्देश्य अधूरा रह जाता है। आने वाले वर्षों में महंगाई को भी ध्यान में रखना चाहिए, क्योंकि आज की एक करोड़ रुपये की राशि दस-पंद्रह साल बाद उतनी पर्याप्त नहीं रहती। कई सलाहकार वार्षिक आय का दस से पंद्रह गुना कवर सुझाते हैं, लेकिन यह नियम हर परिवार पर एक समान लागू नहीं होता। देनदारियां, आश्रितों की संख्या और भविष्य के बड़े खर्च जोड़कर गणना करें। कवर तय करने के बाद ही प्रीमियम की तुलना करें, अन्यथा सस्ता प्लान भी जरूरत के समय कम पड़ सकता है।
प्रीमियम की राशि कितनी रखें ताकि भुगतान में दिक्कत न आए?
उतना ही बड़ा कवर लें जिसका प्रीमियम आप नियमित रूप से भर सकें। मासिक या वार्षिक दोनों विकल्प उपलब्ध होते हैं। वार्षिक भुगतान पर अक्सर छूट मिलती है, लेकिन मासिक किस्त उन लोगों के लिए आसान रहती है जिनकी आय हर महीने आती है। प्रीमियम इतना हो कि बाकी घरेलू बजट प्रभावित न हो। अगर बीच में किस्त छूट जाए तो पॉलिसी लैप्स हो सकती है और कवर समाप्त हो जाता है। उम्र बढ़ने के साथ नया प्लान महंगा पड़ता है, इसलिए युवा अवस्था में लंबी अवधि का प्लान लेना अपेक्षाकृत सस्ता रहता है। प्रीमियम की तुलना करते समय राइडर की अतिरिक्त लागत भी जोड़ लें, क्योंकि दुर्घटना या गंभीर बीमारी वाले राइडर अलग से शुल्क लेते हैं।
टर्म प्लान कितने वर्षों के लिए लेना उचित रहता है?
पॉलिसी की अवधि उतनी ही महत्वपूर्ण है जितनी कवर की राशि। कवर तब तक मिलना चाहिए जब तक व्यक्ति कमाने की स्थिति में रहे और परिवार की प्रमुख जिम्मेदारियां पूरी न हो जाएं। पहले 60 वर्ष की आयु तक का टर्म आम था, लेकिन देर से शादी और बच्चों की पढ़ाई लंबी खिंचने के कारण कई विशेषज्ञ कम से कम 65 वर्ष तक का कवर सुझाते हैं। अगर होम लोन 20 वर्ष का है और बच्चे अभी छोटे हैं, तो पॉलिसी अवधि इन दोनों जरूरतों को कवर करे। बहुत छोटी अवधि चुनने पर बाद में नया बीमा महंगा और स्वास्थ्य जांच के अधीन हो जाता है। अवधि तय करते समय रिटायरमेंट की योजना और आश्रितों की उम्र दोनों देखें।
स्वास्थ्य और आदतों की सही जानकारी क्यों जरूरी है?
बीमा कंपनी प्रीमियम तय करते समय चिकित्सा इतिहास, धूम्रपान और शराब की आदत पूछती है। इन बातों को छिपाने या गलत बताने से प्रीमियम तो कम दिख सकता है, लेकिन क्लेम के समय जांच में सच्चाई सामने आने पर नामित व्यक्ति का दावा ठुकराया जा सकता है। अगर परिवार में कोई वंशानुगत बीमारी रही हो या व्यक्ति तंबाकू का सेवन करता हो, तो उसे फॉर्म में स्पष्ट लिखना चाहिए। कंपनी मेडिकल जांच भी करवा सकती है। सही जानकारी देने पर प्रीमियम थोड़ा अधिक हो सकता है, पर पॉलिसी विश्वसनीय रहती है। बाद में बीमारी का पता चलने पर भी अगर प्रस्ताव के समय तथ्य छिपाए गए हों तो विवाद उत्पन्न होता है। इसलिए आवेदन भरते समय दस्तावेज और आदतें दोनों ईमानदारी से बताएं।
Term Insurance Plan: बीमा कंपनी की स्थिरता और क्लेम रिकॉर्ड कैसे जांचें?
कंपनी कितनी पुरानी है, उसका क्लेम सेटलमेंट रेशियो क्या है और नियामक के पास शिकायतों का स्तर कैसा है ये बातें देख लें। रेगुलेटर नई कंपनियों पर भी पॉलिसी का सम्मान करने का दायित्व रखता है, फिर भी लंबे समय से काम कर रही और अच्छा क्लेम रिकॉर्ड रखने वाली कंपनी चुनना व्यावहारिक रहता है। कंपनी की वित्तीय स्थिति और ग्राहक सेवा की समीक्षा भी उपयोगी होती है। सस्ते प्रीमियम वाली नई कंपनी अगर क्लेम प्रक्रिया में देरी करती है तो परिवार को परेशानी हो सकती है। पॉलिसी दस्तावेज में एक्सक्लूजन और वेटिंग पीरियड पढ़ लें। राइडर जोड़ने से कवर बढ़ता है, लेकिन हर राइडर की शर्त अलग होती है।
टर्म इंश्योरेंस के फायदे में कम प्रीमियम पर बड़ा कवर, धारा 80सी के तहत कर छूट और परिवार को आर्थिक सुरक्षा शामिल हैं। नुकसान यह है कि मैच्योरिटी पर कोई रकम नहीं मिलती और यह निवेश का साधन नहीं है। उम्र बढ़ने पर प्रीमियम महंगा होता है तथा पॉलिसी लैप्स होने पर पूरा लाभ समाप्त हो जाता है। सम एश्योर्ड वह रकम है जो पॉलिसी अवधि में मृत्यु होने पर नामित व्यक्ति को मिलती है। प्रीमियम मासिक या वार्षिक भरा जा सकता है। इन पांच बातों—कवर की मात्रा, भुगतान क्षमता, अवधि, सही स्वास्थ्य घोषणा और कंपनी का रिकॉर्ड को तौलकर लिया गया टर्म प्लान लंबे समय तक परिवार की सुरक्षा में सहायक रहता है।
यह भी पढ़ें
- Tamil Nadu News: तमिलनाडु में गोल्ड लोन की सीमा बढ़ाई, सहकारी बैंक अब 10 हजार रुपये प्रति ग्राम तक देंगे कर्ज
- Vastu Tips: घर की खिड़कियां दिन भर बंद रहती हैं? वास्तु में इसे ठीक नहीं माना जाता, ये आदतें बदलने की सलाह
- बिग बॉस 20 में काजी तौकीर को डेंगू हुआ? मेकर्स ने बाहर किया? टीम ने बताया पूरा सच
- Harmanpreet Kaur Steps Down: हरमनप्रीत कौर ने छोड़ी कप्तानी, सभी फॉर्मेट से तत्काल इस्तीफे का ऐलान

टिप्पणियां (2)