बीमा कंपनियों के एजेंट अक्सर ऐसी पॉलिसी के बारे में बताते हैं जिसमें बीमा भी मिले और पैसा भी बढ़े। ऐसी ही एक पॉलिसी है ULIP यानी यूनिट लिंक्ड इंश्योरेंस प्लान। इसमें आपके प्रीमियम का एक हिस्सा जीवन बीमा के लिए जाता है और बाकी पैसा शेयर बाजार या बॉन्ड से जुड़े फंड में निवेश होता है। ULIP खरीदने से पहले इसके फायदे, जोखिम, चार्ज और टैक्स नियम समझना जरूरी है।
ULIP कैसे काम करता है
ULIP में आप जो प्रीमियम देते हैं, उसमें से कुछ चार्ज कटते हैं और बाकी रकम से आपके चुने हुए फंड की यूनिट खरीदी जाती हैं। हर फंड की एक NAV यानी नेट एसेट वैल्यू होती है, जो रोज बदलती है। आपकी पॉलिसी की कीमत आपके पास मौजूद यूनिट और उनकी NAV पर निर्भर करती है। पॉलिसी अवधि के दौरान मृत्यु होने पर नॉमिनी को बीमा राशि या फंड वैल्यू, जो भी पॉलिसी की शर्तों के अनुसार लागू हो, मिलती है।
फंड के विकल्प
ज्यादातर ULIP में कई तरह के फंड होते हैं:
- इक्विटी फंड: ज्यादातर पैसा शेयरों में, ज्यादा जोखिम और लंबी अवधि में ज्यादा रिटर्न की संभावना।
- डेट फंड: बॉन्ड और सरकारी प्रतिभूतियों में, कम जोखिम।
- बैलेंस्ड फंड: शेयर और बॉन्ड दोनों का मिश्रण।
कई पॉलिसी में तय सीमा तक मुफ्त में एक फंड से दूसरे फंड में पैसा बदलने यानी स्विच करने की सुविधा होती है।
5 साल का लॉक-इन
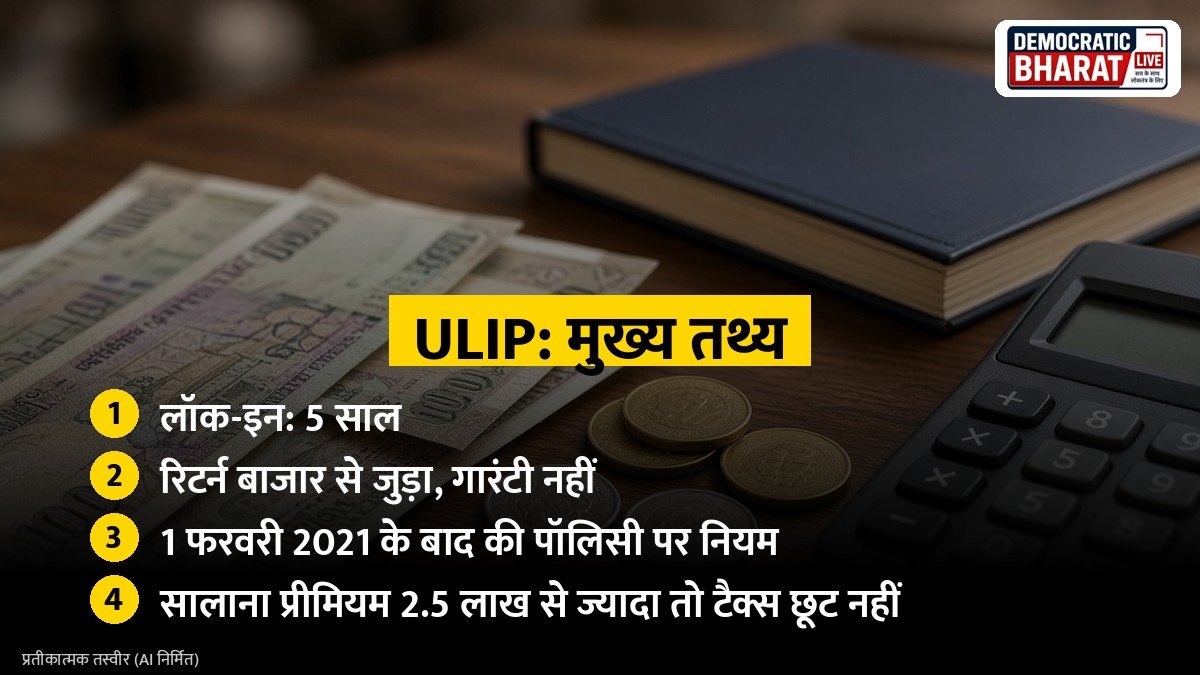
ULIP में पांच साल का लॉक-इन होता है। इस दौरान पॉलिसी से पूरा या आंशिक पैसा नहीं निकाला जा सकता। अगर आप इस दौरान प्रीमियम भरना बंद कर देते हैं, तो पॉलिसी का पैसा आमतौर पर डिस्कंटीन्यूड पॉलिसी फंड में चला जाता है और लॉक-इन पूरा होने के बाद ही मिलता है। इसलिए ULIP उन्हीं लोगों के लिए है जो लंबे समय तक निवेश जारी रख सकें।
यह भी पढ़ें: दिवाली पर मुहूर्त ट्रेडिंग क्या है: परंपरा, विशेष सत्र के नियम और नए निवेशकों के लिए सावधानियां | PPF खाता गाइड: 15 साल की अवधि, सालाना निवेश सीमा, टैक्स लाभ, लोन और निकासी के नियम
ULIP में लगने वाले चार्ज
- प्रीमियम एलोकेशन चार्ज: प्रीमियम से शुरुआत में कटने वाला हिस्सा।
- मॉर्टेलिटी चार्ज: जीवन बीमा कवर की लागत।
- फंड मैनेजमेंट चार्ज: फंड के प्रबंधन का खर्च।
- पॉलिसी एडमिनिस्ट्रेशन चार्ज: पॉलिसी चलाने का खर्च।
- सरेंडर या डिस्कंटीन्यूएंस चार्ज: पॉलिसी जल्दी बंद करने पर।
पॉलिसी के ब्रोशर और बेनिफिट इलस्ट्रेशन में ये सभी चार्ज लिखे होते हैं। खरीदने से पहले इन्हें ध्यान से पढ़ें।
टैक्स के नियम
CBDT के सर्कुलर के अनुसार 1 फरवरी 2021 या उसके बाद जारी ULIP पर परिपक्वता या सरेंडर की रकम पर टैक्स छूट तभी मिलती है जब किसी भी साल का कुल सालाना प्रीमियम 2.5 लाख रुपये से ज्यादा न हो और बीमा राशि से जुड़ी शर्तें पूरी हों। अगर ऐसे ULIP का सालाना प्रीमियम 2.5 लाख रुपये से ज्यादा है, तो Mint और Economic Times की रिपोर्टों के अनुसार बजट 2025 में स्पष्ट किया गया कि इससे होने वाले लाभ पर पूंजीगत लाभ यानी कैपिटल गेन की तरह टैक्स लगेगा। मृत्यु पर नॉमिनी को मिलने वाली रकम पर ये शर्तें लागू नहीं होतीं। टैक्स नियम समय-समय पर बदलते हैं और आयकर अधिनियम 2025 लागू होने के बाद धाराओं के नंबर भी बदले हैं, इसलिए ताजा नियम जरूर देखें।
ULIP बनाम टर्म इंश्योरेंस और म्यूचुअल फंड
कई वित्तीय विशेषज्ञ बीमा और निवेश को अलग रखने की सलाह देते हैं, यानी सुरक्षा के लिए टर्म इंश्योरेंस और निवेश के लिए म्यूचुअल फंड या दूसरे विकल्प। इसकी वजह यह है कि टर्म प्लान में कम प्रीमियम पर बड़ा बीमा कवर मिलता है और म्यूचुअल फंड में लचीलापन ज्यादा होता है। वहीं ULIP के समर्थक इसके अनुशासित निवेश, फंड स्विचिंग और बीमा एक साथ मिलने को फायदा बताते हैं। सही विकल्प आपकी जरूरत, जोखिम उठाने की क्षमता और निवेश की अवधि पर निर्भर करता है।
खरीदने से पहले ये सवाल पूछें
- मुझे कितना बीमा कवर चाहिए और क्या यह पॉलिसी उतना कवर देती है?
- क्या मैं कम से कम पांच साल, बल्कि उससे ज्यादा समय तक प्रीमियम भर पाऊंगा?
- पॉलिसी में कुल कितने चार्ज हैं?
- फंड का पिछला प्रदर्शन कैसा रहा है? ध्यान रहे कि पिछला प्रदर्शन भविष्य की गारंटी नहीं।
- फ्री-लुक पीरियड कितना है, जिसमें पॉलिसी पसंद न आने पर लौटाई जा सके?
गलत बिक्री से बचें
अगर कोई एजेंट ULIP को गारंटीड रिटर्न वाली योजना या FD जैसा बताकर बेचे, तो सावधान रहें। ULIP का रिटर्न बाजार से जुड़ा होता है और इसमें नुकसान भी हो सकता है। पॉलिसी के दस्तावेज खुद पढ़ें और समझ न आए तो सवाल पूछें।
ULIP में लॉक-इन कितना होता है
पांच साल।
क्या ULIP का रिटर्न गारंटीड होता है
नहीं, रिटर्न बाजार से जुड़ा होता है।
सलाह लें: कोई भी बीमा या निवेश उत्पाद खरीदने से पहले किसी योग्य वित्तीय सलाहकार से सलाह जरूर लें।
स्रोत: CBDT Circular No. 2 of 2022 on ULIP, Economic Times: ULIP returns to get capital asset treatment, Budget 2025, Mint: ULIP profit to be taxed as capital gains