पति-पत्नी, माता-पिता और बच्चे या भाई-बहन अक्सर साथ मिलकर बैंक खाता खोलते हैं। जॉइंट बैंक अकाउंट घर के खर्च, बचत और बुजुर्गों की देखभाल में आसानी देता है। लेकिन खाता खोलते समय चुना गया ऑपरेशन मोड और नॉमिनेशन बाद में बहुत मायने रखते हैं, खासकर किसी खाताधारक की मृत्यु होने पर। इस लेख में जानिए जॉइंट खाते से जुड़े जरूरी नियम।
जॉइंट खाता क्या है
जब एक ही बैंक खाते में दो या उससे ज्यादा लोग खाताधारक होते हैं, तो उसे जॉइंट खाता कहते हैं। बचत खाता, चालू खाता और सावधि जमा यानी FD सभी जॉइंट नाम पर खोली जा सकती हैं। खाते में पहला नाम प्राथमिक खाताधारक का होता है, जिसका महत्व टैक्स और पत्राचार के मामलों में रहता है।
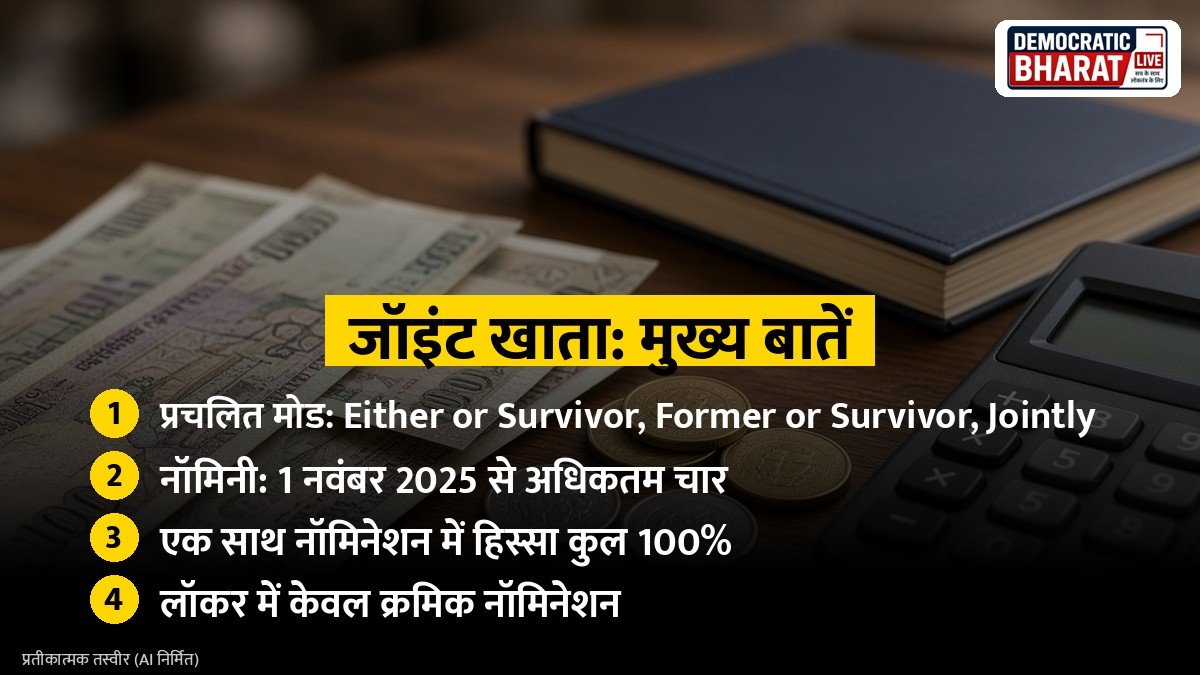
ऑपरेशन मोड कौन से होते हैं
- Either or Survivor: दोनों में से कोई भी खाताधारक अकेले खाता चला सकता है। एक की मृत्यु पर दूसरा खाताधारक पैसा ले सकता है।
- Former or Survivor: खाता सामान्य तौर पर पहला खाताधारक चलाता है। उसकी मृत्यु के बाद दूसरा खाताधारक खाते का हकदार होता है।
- Latter or Survivor: इसमें दूसरा नाम वाला खाताधारक खाता चलाता है और उसकी मृत्यु के बाद पहला।
- Anyone or Survivors: दो से ज्यादा खाताधारकों में से कोई भी खाता चला सकता है।
- Jointly: हर लेनदेन पर सभी खाताधारकों के हस्ताक्षर जरूरी होते हैं।
बैंक इन मोड को अपने खाता खोलने के फॉर्म में अलग-अलग नाम से भी दिखा सकते हैं, इसलिए फॉर्म ध्यान से पढ़ें।
सही मोड कैसे चुनें
पति-पत्नी के खाते में आम तौर पर Either or Survivor सुविधाजनक माना जाता है, क्योंकि दोनों में से कोई भी बैंकिंग काम कर सकता है। अगर पैसा मुख्य रूप से एक व्यक्ति का है और वह खुद लेनदेन करना चाहता है, तो Former or Survivor बेहतर हो सकता है। बड़े कारोबारी या साझा संपत्ति वाले खातों में Jointly मोड से ज्यादा नियंत्रण रहता है, लेकिन रोजमर्रा के लेनदेन में परेशानी हो सकती है।
यह भी पढ़ें: नॉमिनी क्यों जरूरी है: बैंक खाते, PF, बीमा और डीमैट में नॉमिनी जोड़ने का तरीका और जरूरी बातें | HDFC Bank Special Savings Account: महिलाओं और वरिष्ठ नागरिकों के लिए एचडीएफसी बैंक ने लॉन्च किए दो नए शानदार सेविंग्स अकाउंट
नॉमिनी का नया नियम
बैंकिंग कानून (संशोधन) अधिनियम, 2025 के नामांकन से जुड़े प्रावधान 1 नवंबर 2025 से लागू हुए। PIB के मुताबिक अब जमा खाते में अधिकतम चार नॉमिनी बनाए जा सकते हैं।
- एक साथ नॉमिनेशन: चारों नॉमिनी के हिस्से का प्रतिशत तय करना होता है, जिसका कुल 100 प्रतिशत हो।
- क्रमिक नॉमिनेशन: पहले नॉमिनी की मृत्यु होने पर ही अगला नॉमिनी प्रभावी होता है।
- लॉकर और सुरक्षित अभिरक्षा की वस्तुओं के लिए केवल क्रमिक नॉमिनेशन की अनुमति है।
जॉइंट खाते में नॉमिनी क्यों जरूरी
अगर जॉइंट खाते के सभी खाताधारकों की मृत्यु हो जाए, तो नॉमिनी होने पर बैंक से पैसा निकालना आसान रहता है। नॉमिनी न होने पर कानूनी वारिसों को अतिरिक्त दस्तावेज, जैसे उत्तराधिकार प्रमाणपत्र या क्षतिपूर्ति बांड, देने पड़ सकते हैं, जिससे प्रक्रिया लंबी हो जाती है। ध्यान रखें कि नॉमिनी बैंक के लिए पैसा लेने वाला व्यक्ति है, संपत्ति का अंतिम मालिकाना हक उत्तराधिकार कानून से तय होता है।
एक खाताधारक की मृत्यु पर प्रक्रिया
Either or Survivor या Former or Survivor मोड में जीवित खाताधारक को आम तौर पर मृत्यु प्रमाणपत्र जमा करना होता है। इसके बाद बैंक मृत व्यक्ति का नाम हटाकर खाता जीवित खाताधारक के नाम पर कर देता है या भुगतान कर देता है। Jointly मोड में प्रक्रिया अलग हो सकती है और कानूनी वारिसों की सहमति की जरूरत पड़ सकती है। अपने बैंक से इसकी पूरी प्रक्रिया पहले ही समझ लें।
ब्याज पर टैक्स किसे देना होता है
जॉइंट खाते में ब्याज पर TDS आम तौर पर पहले खाताधारक के PAN पर कटता है। टैक्स की देनदारी इस पर निर्भर करती है कि खाते में पैसा किसका है। अगर पत्नी के नाम पर जमा पैसा पति की आय से आया है, तो आयकर के क्लबिंग नियम लागू हो सकते हैं। इस बारे में किसी कर विशेषज्ञ से सलाह लेना बेहतर है।
जमा बीमा का नियम
DICGC हर जमाकर्ता को एक बैंक में 5 लाख रुपये तक का बीमा देता है, जिसमें मूलधन और ब्याज दोनों शामिल हैं। DICGC के नियमों में अलग-अलग क्षमता और अधिकार में रखी गई जमा को अलग गिना जाता है, इसलिए अलग-अलग खाताधारकों के संयोजन वाले जॉइंट खातों पर अलग से बीमा कवर मिल सकता है। सटीक जानकारी DICGC की वेबसाइट पर देखें।
जॉइंट खाते के जोखिम
- एक खाताधारक बिना दूसरे की जानकारी के पूरा पैसा निकाल सकता है।
- किसी एक खाताधारक पर कर्ज वसूली की कार्रवाई हुई, तो खाते पर असर पड़ सकता है।
- रिश्तों में विवाद होने पर खाता बंद करना या मोड बदलना मुश्किल हो सकता है, क्योंकि इसके लिए आम तौर पर सभी खाताधारकों की सहमति चाहिए।
खाता खोलते समय जरूरी दस्तावेज
सभी खाताधारकों का KYC, यानी पहचान और पते का प्रमाण, PAN या फॉर्म 60 और फोटो देने होते हैं। बैंक के फॉर्म में ऑपरेशन मोड और नॉमिनी की जानकारी भरें और उसकी पावती जरूर लें।
क्या जॉइंट खाते का मोड बाद में बदला जा सकता है
हां, आम तौर पर सभी खाताधारकों के लिखित अनुरोध पर बैंक मोड बदल देता है।
जॉइंट खाते में कितने नॉमिनी बना सकते हैं
1 नवंबर 2025 से अधिकतम चार।
सलाह लें: खाते का मोड या नॉमिनी तय करने से पहले अपने बैंक की शाखा से नियम समझें और टैक्स से जुड़े सवालों के लिए किसी योग्य कर सलाहकार से बात करें।
स्रोत: PIB: Banking Laws (Amendment) Act 2025 nomination provisions, RBI: Nomination directions, DICGC: Deposit Insurance