शादी सिर्फ दो लोगों का ही नहीं, उनकी कमाई, खर्च, बचत और कर्ज का भी मेल है। कई जोड़े शादी के बाद पैसों पर खुलकर बात नहीं करते, जिससे आगे चलकर गलतफहमियां और तनाव होते हैं। शुरुआत में ही एक सरल योजना बना ली जाए, तो परिवार की आर्थिक नींव मजबूत होती है। जानिए शादी के बाद फाइनेंशियल प्लानिंग कैसे करें।
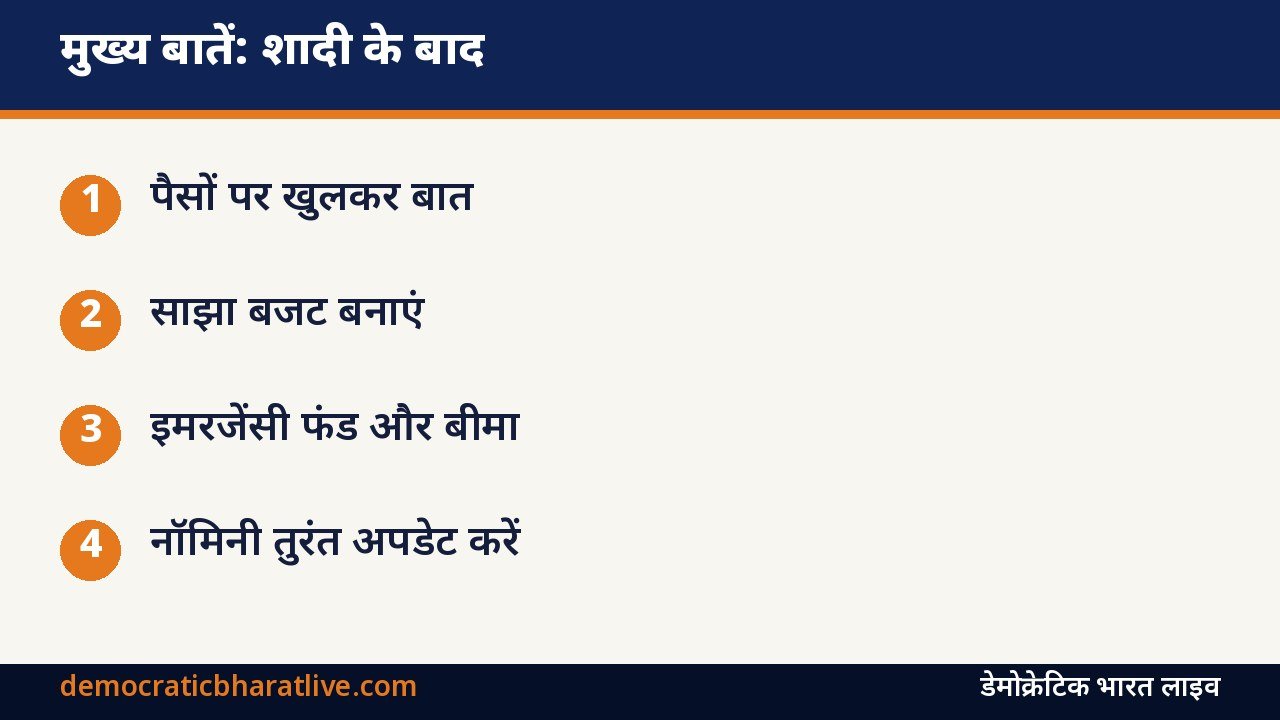
पहली बातचीत
शादी के कुछ हफ्तों के भीतर एक बार बैठकर इन बातों पर ईमानदारी से बात करें:
- दोनों की मासिक आय
- चल रहे कर्ज, जैसे एजुकेशन लोन, पर्सनल लोन या क्रेडिट कार्ड बकाया
- मौजूदा बचत और निवेश
- माता-पिता या भाई-बहन के प्रति आर्थिक जिम्मेदारी
- अगले कुछ सालों के लक्ष्य, जैसे घर, गाड़ी या बच्चे
साझा बजट बनाएं
घर के खर्च के लिए एक साझा बजट बनाएं। इसमें किराया या EMI, राशन, बिजली-पानी, यात्रा, बीमा प्रीमियम और बचत शामिल करें। तय करें कि कौन कितना योगदान देगा। कई जोड़े एक साझा खाता खोलते हैं, जिसमें घर के खर्च के लिए दोनों पैसा डालते हैं, और निजी खर्च के लिए अपने-अपने खाते रखते हैं।
इमरजेंसी फंड
नौकरी जाने, बीमारी या किसी अचानक खर्च के लिए कुछ महीनों के खर्च के बराबर रकम अलग रखें। इसे बचत खाते, स्वीप FD या लिक्विड फंड जैसे आसानी से निकलने वाले विकल्प में रखें।
यह भी पढ़ें: इमरजेंसी फंड कैसे बनाएं: कितनी रकम रखें, कहां रखें और त्योहार के खर्च में इसे खत्म होने से कैसे बचाएं | हेल्थ इंश्योरेंस लेने से पहले जानें: कवर, वेटिंग पीरियड, को-पेमेंट और नेटवर्क अस्पताल की जरूरी बातें
बीमा
- हेल्थ इंश्योरेंस: जीवनसाथी को अपनी पॉलिसी में जोड़ें या फैमिली फ्लोटर लें। दफ्तर से मिला बीमा अकेले काफी नहीं होता
- टर्म इंश्योरेंस: अगर किसी एक की कमाई पर परिवार निर्भर है, तो पर्याप्त टर्म कवर जरूरी है
- बीमा खरीदते समय सिर्फ प्रीमियम नहीं, कवर और शर्तें देखें
नॉमिनी अपडेट करें
शादी के बाद सबसे जरूरी और सबसे ज्यादा छूट जाने वाला काम है नॉमिनी बदलना। बैंक खाते, FD, EPF, बीमा पॉलिसी, म्यूचुअल फंड और डीमैट खाते में नॉमिनी की जानकारी जांचें और जरूरत हो तो अपडेट करें।
नाम और दस्तावेज
अगर शादी के बाद नाम बदला है, तो आधार, PAN, बैंक खाते और दूसरे दस्तावेजों में एक जैसा नाम रखें। अलग-अलग नामों से बाद में KYC और दावों में दिक्कत होती है।
कर्ज का प्रबंधन
महंगे कर्ज, जैसे क्रेडिट कार्ड का बकाया और पर्सनल लोन, पहले चुकाने की योजना बनाएं। शादी के खर्च के लिए लिया गया कर्ज हो तो उसे भी प्राथमिकता दें।
लंबी अवधि के निवेश
लक्ष्य तय करके उनके लिए अलग-अलग निवेश शुरू करें। लंबी अवधि के लक्ष्यों के लिए SIP जैसे नियमित निवेश पर विचार करें। निवेश से पहले जोखिम समझें और जरूरत हो तो SEBI पंजीकृत सलाहकार से राय लें।
हर साल समीक्षा
साल में एक बार साथ बैठकर बजट, बचत, बीमा और लक्ष्यों की समीक्षा करें। आय बढ़ने पर बचत भी बढ़ाएं।
क्या संयुक्त खाता जरूरी है
जरूरी नहीं, पर घर के साझा खर्च के लिए यह सुविधाजनक है।
स्रोत: भारतीय प्रतिभूति और विनिमय बोर्ड (SEBI) निवेशक पोर्टल, भारतीय रिजर्व बैंक वित्तीय शिक्षा। जानकारी अक्टूबर 2026 तक की।