
त्योहार के मौसम में बोनस आता है और खर्च भी बढ़ते हैं। इसी समय यह सोचना भी जरूरी है कि अगर अचानक नौकरी चली जाए, परिवार में कोई बीमार हो जाए या घर में बड़ी मरम्मत की जरूरत पड़े, तो पैसा कहां से आएगा। ऐसी स्थिति के लिए अलग रखी गई रकम को इमरजेंसी फंड कहते हैं। यह आपको महंगे कर्ज और निवेश तोड़ने की मजबूरी से बचाता है। भारतीय रिजर्व बैंक भी वित्तीय शिक्षा के तहत आपात स्थिति के लिए बचत को जरूरी बताता है। जानिए इमरजेंसी फंड कैसे बनाएं।
कितनी रकम रखें
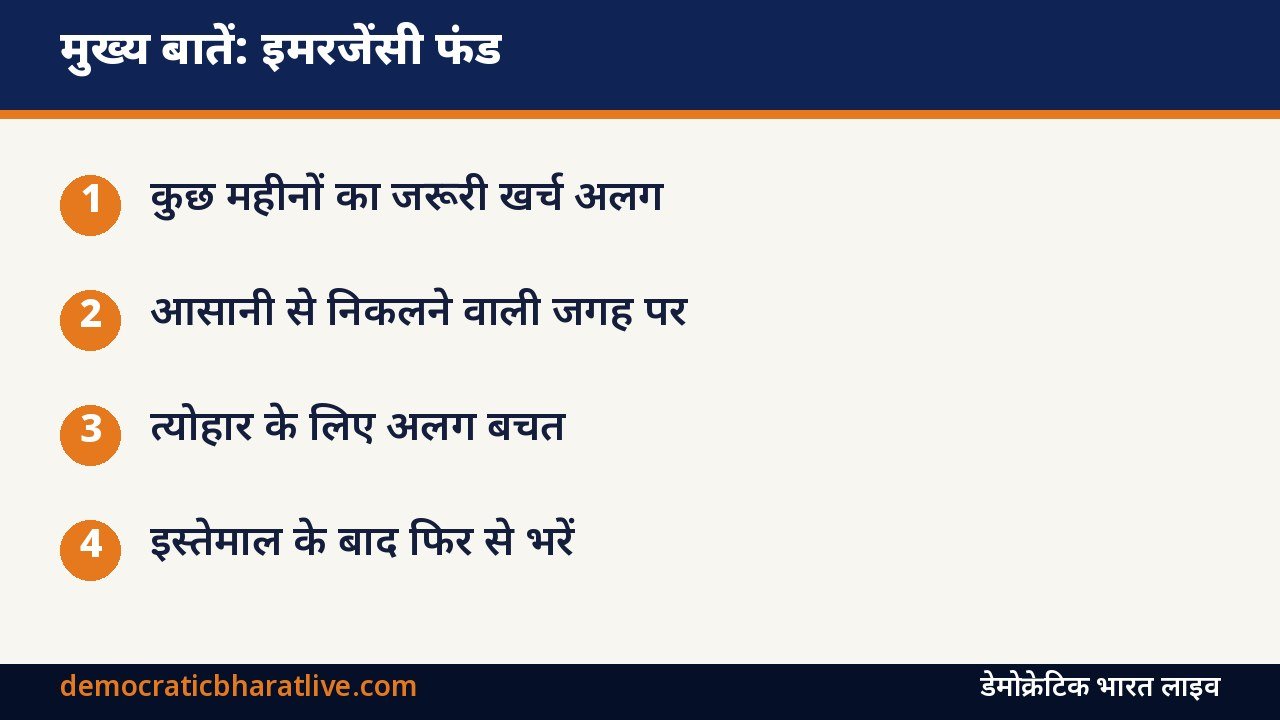
आम तौर पर सलाह दी जाती है कि इमरजेंसी फंड में कम से कम तीन से छह महीने के जरूरी खर्च के बराबर रकम हो। जरूरी खर्च में किराया या होम लोन की EMI, राशन, बिजली-पानी, बच्चों की फीस, दवाइयां और बीमा प्रीमियम शामिल करें। जिनकी आय अनियमित है, जो अकेले कमाने वाले हैं या जिनके घर में बुजुर्ग या बीमार सदस्य हैं, वे इससे ज्यादा रकम रख सकते हैं।
कहां रखें
इमरजेंसी फंड का मकसद ज्यादा रिटर्न कमाना नहीं, बल्कि जरूरत पर तुरंत पैसा मिलना है। इसलिए इसे सुरक्षित और आसानी से निकलने वाली जगह पर रखें:
- बचत खाता: तुरंत निकासी, लेकिन ब्याज कम
- फिक्स्ड डिपॉजिट: बेहतर ब्याज, जरूरत पर समय से पहले तोड़ने की सुविधा, थोड़ी कटौती के साथ
- स्वीप-इन FD: बचत खाते की अतिरिक्त रकम अपने आप FD में और जरूरत पर वापस
- लिक्विड म्यूचुअल फंड: कुछ लोग हिस्सा यहां रखते हैं, लेकिन इसके जोखिम और निकासी का समय समझ लें
फंड का एक हिस्सा तुरंत उपलब्ध रखें और बाकी हिस्सा FD जैसे विकल्प में।
शेयर और सोने में क्यों नहीं
शेयर बाजार में गिरावट के समय आपको अपना निवेश घाटे में बेचना पड़ सकता है। सोना बेचने या गिरवी रखने में समय और शुल्क लगता है। इसलिए इमरजेंसी फंड को इनसे अलग रखना बेहतर माना जाता है।
यह भी पढ़ें: अगले त्योहार के लिए अभी से बचत: रेकरिंग डिपॉजिट, अलग खाता और SIP से फेस्टिवल फंड कैसे बनाएं | दिवाली बोनस का सही इस्तेमाल कैसे करें: कर्ज, इमरजेंसी फंड, निवेश और खर्च के बीच संतुलन
धीरे-धीरे कैसे बनाएं
- पहला लक्ष्य एक महीने का खर्च रखें, फिर बढ़ाएं
- हर महीने तनख्वाह आते ही एक तय रकम अलग खाते में डालें
- बोनस, टैक्स रिफंड या उपहार में मिली रकम का एक हिस्सा फंड में डालें
- गैर-जरूरी खर्च कम करके बची रकम फंड में जोड़ें
बीमा के साथ तालमेल
इमरजेंसी फंड स्वास्थ्य बीमा और जीवन बीमा की जगह नहीं है। बड़ी बीमारी का खर्च इमरजेंसी फंड को कुछ ही दिनों में खत्म कर सकता है। इसलिए परिवार के लिए पर्याप्त स्वास्थ्य बीमा और कमाने वाले सदस्य के लिए टर्म बीमा भी जरूरी है।
त्योहार में फंड को बचाएं
त्योहार का खर्च इमरजेंसी नहीं है। इसके लिए अलग बचत रखें। इमरजेंसी फंड को किसी अलग बैंक खाते में रखें, जिसका डेबिट कार्ड रोज इस्तेमाल न हो। अगर किसी आपात स्थिति में फंड का इस्तेमाल करना पड़े, तो बाद में उसे फिर से भरने को प्राथमिकता दें।
अक्सर पूछे जाने वाले सवाल
क्या क्रेडिट कार्ड को इमरजेंसी फंड मान सकते हैं?
नहीं, क्रेडिट कार्ड कर्ज है और समय पर न चुकाने पर इसका ब्याज बहुत ज्यादा होता है। इसे केवल आखिरी विकल्प मानें।
स्रोत: भारतीय रिजर्व बैंक: वित्तीय शिक्षा। जानकारी अक्टूबर 2026 तक की।