
कई कंपनियां त्योहार के मौसम में कर्मचारियों को बोनस देती हैं। कारोबारियों के लिए भी यह कमाई का अच्छा समय होता है। अचानक मिली यह रकम अक्सर कुछ ही दिनों में शॉपिंग में खत्म हो जाती है। थोड़ी योजना से यही बोनस आपकी आर्थिक स्थिति को लंबे समय तक मजबूत कर सकता है। जानिए दिवाली बोनस का सही इस्तेमाल कैसे करें।
बोनस पर टैक्स समझें
नौकरी से मिला बोनस आम तौर पर वेतन का हिस्सा माना जाता है और उस पर आपकी टैक्स स्लैब के हिसाब से टैक्स लगता है। इसलिए हाथ में आने वाली रकम घोषित बोनस से कम हो सकती है। योजना हाथ में आई असल रकम के आधार पर बनाएं। टैक्स से जुड़े नियमों के लिए आयकर विभाग की वेबसाइट या टैक्स सलाहकार की मदद लें।
पहले महंगा कर्ज चुकाएं
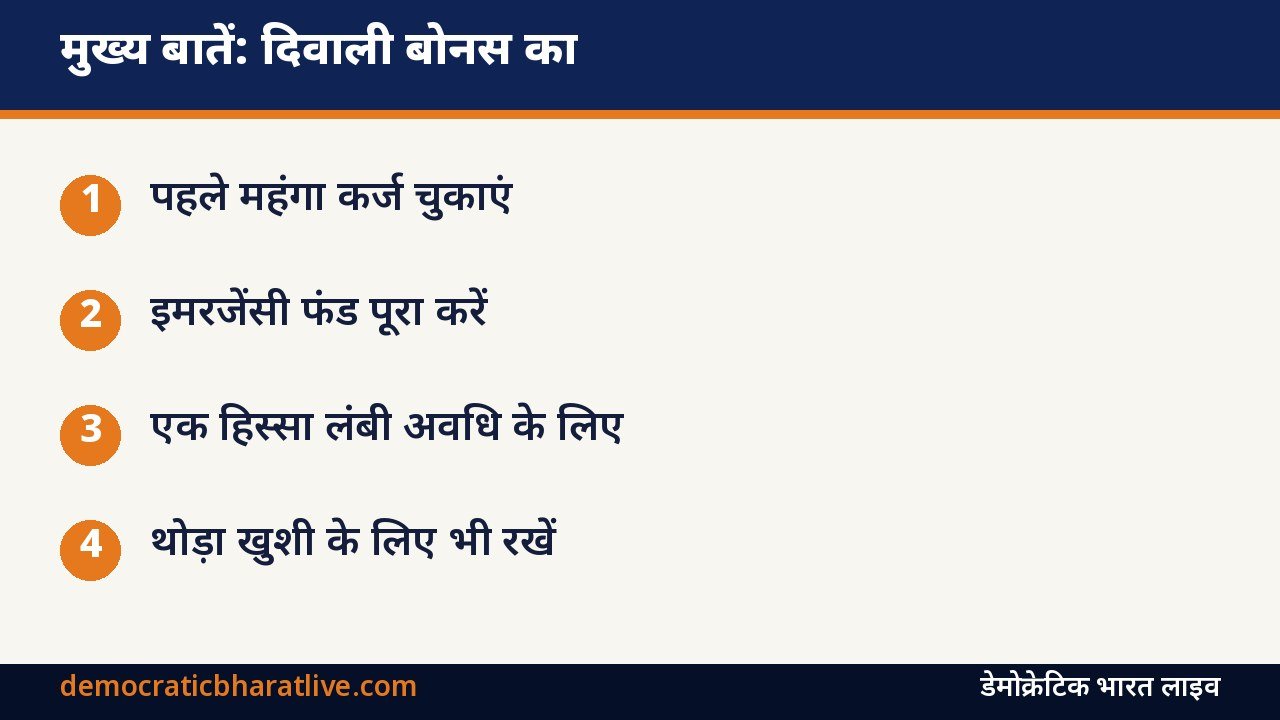
अगर क्रेडिट कार्ड का बकाया, पर्सनल लोन या पे-लेटर का कर्ज है, तो बोनस का एक हिस्सा पहले इन्हें चुकाने में लगाएं। इन कर्जों पर ब्याज ज्यादातर निवेशों के रिटर्न से ज्यादा होता है, इसलिए इन्हें चुकाना अपने आप में अच्छी “कमाई” है। होम लोन में प्रीपेमेंट का फैसला ब्याज दर और टैक्स लाभ देखकर करें।
इमरजेंसी फंड पूरा करें
अगर आपके पास कुछ महीनों के जरूरी खर्च के बराबर इमरजेंसी फंड नहीं है, तो बोनस का हिस्सा इसमें डालें। यह पैसा ऐसी जगह रखें, जहां से जरूरत पड़ने पर जल्दी निकाला जा सके।
यह भी पढ़ें: इमरजेंसी फंड कैसे बनाएं: कितना पैसा रखें, कहां रखें और इसे बनाने का आसान तरीका | फेस्टिव सीजन बजट कैसे बनाएं: दशहरा से दिवाली तक खर्च की योजना, उपहार, शॉपिंग और कर्ज से बचाव
बीमा की कमी पूरी करें
परिवार के लिए पर्याप्त हेल्थ इंश्योरेंस और कमाने वाले सदस्य के लिए टर्म इंश्योरेंस नहीं है, तो बोनस से इसका पहला प्रीमियम भरना समझदारी है। बीमा अचानक आए बड़े खर्च से आपकी बचत को बचाता है।
लंबी अवधि के लक्ष्य
बच्चों की पढ़ाई, घर, रिटायरमेंट जैसे लक्ष्यों के लिए बोनस का एक हिस्सा निवेश करें। अपनी जोखिम क्षमता और लक्ष्य की अवधि के हिसाब से विकल्प चुनें। निवेश के नाम पर “पक्के और ऊंचे रिटर्न” के वादे वाली योजनाओं से सावधान रहें। जरूरत हो तो SEBI में पंजीकृत सलाहकार से सलाह लें।
खुशी के लिए भी हिस्सा रखें
बोनस का पूरा हिस्सा बचाना भी जरूरी नहीं। परिवार के लिए उपहार, घर की जरूरी चीज या छोटी यात्रा पर एक तय हिस्सा खर्च करें। पहले से तय करें कि कितना खर्च करना है, ताकि बाद में पछतावा न हो।
एक आसान तरीका
अपनी स्थिति के हिसाब से बोनस को हिस्सों में बांटें, जैसे कुछ हिस्सा कर्ज के लिए, कुछ इमरजेंसी फंड और निवेश के लिए और बाकी खर्च के लिए। जिनके कर्ज नहीं हैं, वे बचत का हिस्सा बढ़ा सकते हैं।
अक्सर पूछे जाने वाले सवाल
क्या बोनस से गहने खरीदना निवेश है?
गहने में मेकिंग चार्ज लगता है, जो बेचने पर वापस नहीं मिलता। निवेश के लिहाज से इसे सोच-समझकर लें।
क्या बोनस से पूरा होम लोन चुका देना चाहिए?
पूरा पैसा एक जगह लगाने से पहले इमरजेंसी फंड और बीमा सुनिश्चित करें। होम लोन प्रीपेमेंट ब्याज दर, बचे कार्यकाल और टैक्स लाभ को देखकर तय करें। प्रीपेमेंट से पहले बैंक से शुल्क और नियम पूछ लें।
स्रोत: नेशनल सेंटर फॉर फाइनेंशियल एजुकेशन (NCFE), आयकर विभाग। जानकारी अक्टूबर 2026 तक की।