

इलाज का खर्च लगातार बढ़ रहा है और एक अस्पताल में भर्ती होने से भी परिवार की बचत पर बड़ा असर पड़ सकता है। त्योहार का बोनस या बचत इस्तेमाल करने के अच्छे तरीकों में एक है परिवार के लिए स्वास्थ्य बीमा लेना। लेकिन पॉलिसी चुनने से पहले उसकी शर्तें समझना जरूरी है, ताकि क्लेम के समय परेशानी न हो। जानिए हेल्थ इंश्योरेंस लेने से पहले किन बातों पर ध्यान दें।
कवर राशि कितनी हो
कवर राशि यानी सम इंश्योर्ड वह अधिकतम रकम है, जो बीमा कंपनी एक साल में इलाज के लिए देगी। इसे तय करते समय अपने शहर में इलाज का खर्च, परिवार के सदस्यों की संख्या और उम्र देखें। फैमिली फ्लोटर पॉलिसी में पूरा परिवार एक ही कवर राशि साझा करता है। बुजुर्ग माता-पिता के लिए अलग पॉलिसी पर भी विचार करें।
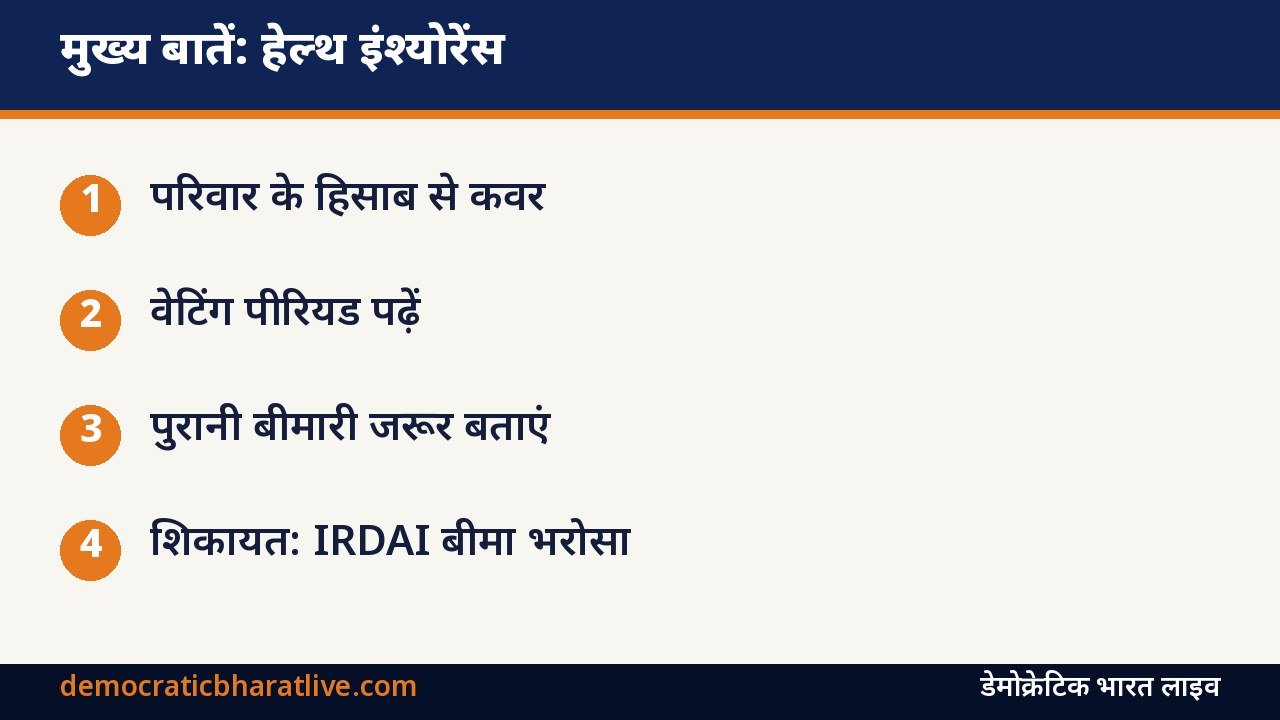
वेटिंग पीरियड
- पॉलिसी लेने के बाद शुरुआती कुछ दिनों तक दुर्घटना को छोड़कर आमतौर पर क्लेम नहीं मिलता
- पहले से मौजूद बीमारियों के लिए तय वेटिंग पीरियड होता है
- कुछ खास बीमारियों और ऑपरेशन के लिए अलग वेटिंग पीरियड होता है
- मैटरनिटी कवर हो, तो उसका वेटिंग पीरियड अलग से देखें
IRDAI समय-समय पर वेटिंग पीरियड से जुड़े नियमों में बदलाव करता है, इसलिए पॉलिसी के दस्तावेज में ताजा शर्तें पढ़ें।
को-पेमेंट और सब-लिमिट
- को-पेमेंट का मतलब है कि क्लेम का एक हिस्सा आपको खुद देना होगा
- रूम रेंट की सीमा हो, तो महंगे कमरे में भर्ती होने पर पूरे बिल पर कटौती हो सकती है
- कुछ इलाज या बीमारियों पर अलग सीमा, यानी सब-लिमिट, हो सकती है
कम प्रीमियम वाली पॉलिसी में अक्सर ऐसी शर्तें ज्यादा होती हैं।
यह भी पढ़ें: Term Insurance Plan: टर्म इंश्योरेंस प्लान कैसे चुनें, प्रीमियम, कवर और कंपनी चुनते समय इन 5 बातों पर दें ध्यान | दिवाली बोनस का सही इस्तेमाल कैसे करें: कर्ज, इमरजेंसी फंड, निवेश और खर्च के बीच संतुलन
नेटवर्क अस्पताल और कैशलेस
जिन अस्पतालों से बीमा कंपनी का करार होता है, वहां कैशलेस इलाज मिल सकता है। अपने घर के पास के अच्छे अस्पताल कंपनी की नेटवर्क सूची में हैं या नहीं, यह जरूर देखें। गैर-नेटवर्क अस्पताल में इलाज होने पर बिल चुकाकर बाद में रिइंबर्समेंट क्लेम करना होता है।
पहले से मौजूद बीमारी बताएं
प्रस्ताव फॉर्म में डायबिटीज, ब्लड प्रेशर, थायरॉइड या किसी भी पुरानी बीमारी की जानकारी सही-सही दें। जानकारी छिपाने पर बाद में क्लेम खारिज हो सकता है। फॉर्म खुद पढ़कर भरें या भरे गए फॉर्म की जांच करें।
दूसरी जरूरी बातें
- अस्पताल में भर्ती से पहले और बाद के खर्च कितने दिन तक कवर हैं
- डे-केयर इलाज कवर है या नहीं
- नो क्लेम बोनस मिलता है या नहीं
- रिन्यूअल की उम्र सीमा और शर्तें
- पॉलिसी मिलने के बाद फ्री लुक पीरियड, जिसमें शर्तें पसंद न आने पर पॉलिसी लौटाई जा सकती है
टैक्स लाभ
स्वास्थ्य बीमा के प्रीमियम पर पुरानी कर व्यवस्था में आयकर की धारा 80D के तहत तय सीमा तक कटौती मिलती है। अपनी कर व्यवस्था के अनुसार जानकारी लें।
शिकायत कहां करें
पहले बीमा कंपनी के शिकायत अधिकारी से संपर्क करें। समाधान न मिले, तो IRDAI के बीमा भरोसा पोर्टल पर शिकायत की जा सकती है या बीमा लोकपाल के पास जा सकते हैं।
क्या कंपनी की ग्रुप पॉलिसी काफी है?
ग्रुप पॉलिसी अच्छी सुविधा है, लेकिन नौकरी बदलने या छोड़ने पर यह खत्म हो सकती है। इसलिए एक व्यक्तिगत पॉलिसी रखना भी सुरक्षित माना जाता है।
स्रोत: भारतीय बीमा विनियामक और विकास प्राधिकरण (IRDAI)। जानकारी अक्टूबर 2026 तक की।

टिप्पणियां (1)