
त्योहारों में कपड़े, गहने, इलेक्ट्रॉनिक्स और उपहारों की खरीदारी में क्रेडिट कार्ड का खूब इस्तेमाल होता है। इसका असर नवंबर और दिसंबर के बिल में दिखता है। बड़ा बिल देखकर कई लोग सिर्फ न्यूनतम राशि भरकर राहत महसूस करते हैं, जो आगे चलकर महंगा पड़ सकता है। जानिए दिवाली के बाद क्रेडिट कार्ड बिल कैसे संभालें।
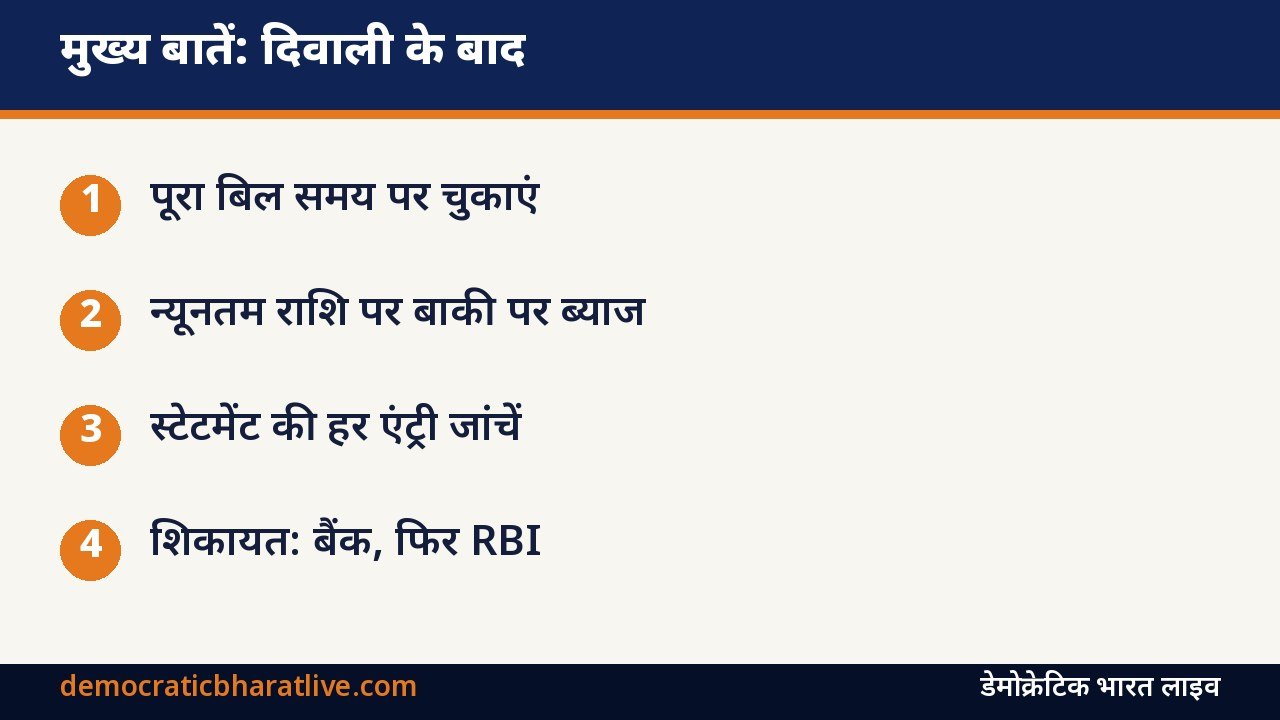
पहले स्टेटमेंट ध्यान से जांचें
- हर लेन-देन देखें कि वह आपने ही किया है
- सेल में मिला कैशबैक या छूट क्रेडिट हुई या नहीं
- नो-कॉस्ट EMI वाली खरीदारी पर प्रोसेसिंग शुल्क और ब्याज पर GST की एंट्री देखें
- कोई अनजान लेन-देन हो, तो तुरंत बैंक को सूचना दें और कार्ड ब्लॉक कराएं
पूरा भुगतान क्यों जरूरी है
क्रेडिट कार्ड पर ब्याज मुक्त अवधि तभी मिलती है, जब आप पूरा बिल तय तारीख तक चुका दें। अगर आप पूरी रकम नहीं चुकाते, तो बची हुई रकम पर ब्याज लगता है। कई कार्डों में उस स्थिति में नई खरीदारी पर भी ब्याज मुक्त अवधि नहीं मिलती। क्रेडिट कार्ड की ब्याज दर आमतौर पर दूसरे कर्जों से काफी ज्यादा होती है। अपने कार्ड की दर स्टेटमेंट या बैंक के नियमों में देखें।
न्यूनतम राशि का जाल
न्यूनतम राशि भरने से लेट फीस से बचा जा सकता है और क्रेडिट स्कोर पर देर से भुगतान का निशान नहीं लगता। लेकिन बची हुई पूरी रकम पर ब्याज जुड़ता रहता है। हर महीने सिर्फ न्यूनतम राशि भरने से कर्ज बहुत लंबे समय तक चलता है और कुल चुकाई गई रकम बहुत बढ़ जाती है।
यह भी पढ़ें: क्रेडिट कार्ड EMI कैसे समझें: त्योहार की खरीदारी को किस्तों में बदलने पर ब्याज, प्रोसेसिंग फीस और GST | दिवाली सेल में असली छूट कैसे पहचानें: कीमत की तुलना, MRP का खेल और ऑनलाइन खरीदारी में सावधानी
पूरा न चुका सकें तो विकल्प
- बड़ी खरीदारी को EMI में बदलना: कई बैंक बिल बनने के बाद भी बड़ी खरीदारी को EMI में बदलने देते हैं, इसकी ब्याज दर और शुल्क पहले पूछें
- बैलेंस ट्रांसफर: किसी दूसरे कार्ड पर कम दर पर बकाया ट्रांसफर करना, इसके शुल्क और शर्तें देखें
- बचत से भुगतान: बचत खाते या FD में पड़ा पैसा क्रेडिट कार्ड के ऊंचे ब्याज से सस्ता विकल्प हो सकता है
- पर्सनल लोन: कुछ मामलों में कम ब्याज पर लोन लेकर कार्ड का बकाया चुकाना फायदेमंद हो सकता है, लेकिन कुल लागत की तुलना करें
चुकाने की योजना
- सबसे ज्यादा ब्याज वाले कार्ड का बकाया पहले चुकाएं
- बकाया चुकने तक उस कार्ड से नई खरीदारी रोकें
- ऑटो डेबिट से कम से कम न्यूनतम राशि का भुगतान तय करें, ताकि तारीख न छूटे
- हर महीने बजट में बकाया चुकाने के लिए एक तय रकम रखें
क्रेडिट स्कोर पर असर
देर से भुगतान और कार्ड की सीमा का बहुत ज्यादा इस्तेमाल क्रेडिट स्कोर पर असर डाल सकता है। आमतौर पर अपनी क्रेडिट सीमा का कम हिस्सा इस्तेमाल करना बेहतर माना जाता है। समय पर भुगतान से स्कोर धीरे-धीरे सुधरता है।
शिकायत कहां करें
बिल में गलत शुल्क, अनधिकृत लेन-देन या दूसरी समस्या पर पहले बैंक के शिकायत निवारण अधिकारी से संपर्क करें। तय समय में समाधान न मिले, तो RBI के शिकायत पोर्टल cms.rbi.org.in पर शिकायत कर सकते हैं।
क्या कार्ड बंद कर देना चाहिए?
बकाया चुकाने के बाद कार्ड बंद करना या रखना आपकी जरूरत पर निर्भर है। अगर कार्ड से खर्च पर नियंत्रण नहीं रहता, तो कार्ड की सीमा कम कराना भी एक विकल्प है।
स्रोत: भारतीय रिजर्व बैंक (RBI): क्रेडिट कार्ड मास्टर निर्देश, RBI शिकायत प्रबंधन प्रणाली। जानकारी अक्टूबर 2026 तक की।