
कई लोगों के पास एक से ज्यादा क्रेडिट कार्ड होते हैं, जिनमें से कुछ का वे इस्तेमाल नहीं करते, लेकिन उन पर सालाना फीस लगती रहती है। जब वे कार्ड बंद करवाना चाहते हैं, तो बैंक ग्राहक को रोकने के लिए ऑफर देते हैं या प्रक्रिया लंबी खींचते हैं। इस समस्या को देखते हुए भारतीय रिजर्व बैंक ने 2022 में क्रेडिट कार्ड से जुड़े मास्टर निर्देश जारी किए, जिनमें कार्ड बंद करने के साफ नियम हैं। इस लेख में जानिए क्रेडिट कार्ड बंद करने का सही तरीका, बैंक की जिम्मेदारी और इससे क्रेडिट स्कोर पर क्या असर पड़ सकता है।
RBI का नियम क्या कहता है
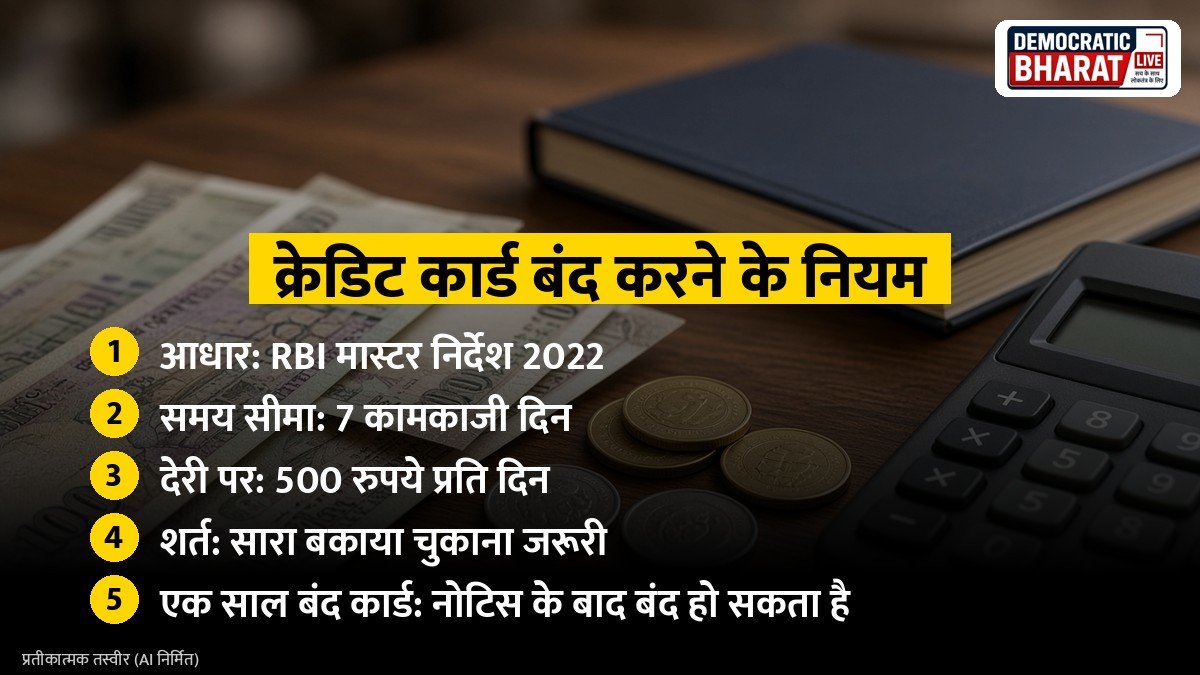
RBI के निर्देशों के अनुसार कार्ड जारी करने वाले बैंक या कंपनी को ग्राहक का अनुरोध मिलने के सात कामकाजी दिनों के भीतर कार्ड बंद करना होगा, बशर्ते ग्राहक ने सारा बकाया चुका दिया हो। कार्ड बंद होने की जानकारी ग्राहक को ईमेल, SMS या दूसरे माध्यम से तुरंत देनी होती है। अगर बैंक सात कामकाजी दिनों में कार्ड बंद नहीं करता, तो उसे ग्राहक को हर दिन की देरी के लिए 500 रुपये का मुआवजा देना होगा, जब तक कार्ड बंद न हो जाए। शर्त यह है कि कार्ड खाते में कोई बकाया न हो।
अनुरोध के कई रास्ते
बैंक को कार्ड बंद करने का अनुरोध लेने के लिए कई विकल्प देने होते हैं, जैसे हेल्पलाइन, ईमेल, इंटरनेट बैंकिंग, मोबाइल ऐप, IVR या शाखा। बैंक ग्राहक को सिर्फ चिट्ठी या आवेदन फॉर्म भेजने के लिए मजबूर नहीं कर सकता। अनुरोध करने के बाद रेफरेंस नंबर जरूर नोट कर लें, ताकि बाद में शिकायत करनी पड़े तो सबूत रहे।
बंद करने से पहले क्या करें
- पूरा बकाया चुकाएं, जिसमें हाल की खरीद, EMI, ब्याज और फीस शामिल है।
- रिवॉर्ड पॉइंट और कैशबैक पहले ही इस्तेमाल कर लें, क्योंकि कार्ड बंद होने के बाद ये खत्म हो सकते हैं।
- उस कार्ड पर चल रहे ऑटो डेबिट, जैसे OTT, बिजली बिल, बीमा प्रीमियम और SIP, किसी दूसरे भुगतान माध्यम पर ले जाएं।
- अगर कार्ड पर EMI चल रही है, तो बैंक से पूछें कि उसे पहले बंद करना होगा या नहीं।
- आखिरी स्टेटमेंट डाउनलोड करके रख लें।
यह भी पढ़ें: Axis Bank Credit Card New Rule: 28 अगस्त से बदलेंगे Axis Bank क्रेडिट कार्ड के नियम, लेट फीस और विदेशी ट्रांजैक्शन पर असर | बाय नाउ पे लेटर क्या है: त्योहार की खरीदारी में BNPL के फायदे, छिपे शुल्क और क्रेडिट स्कोर पर असर
बंद होने के बाद
कार्ड बंद होने के बाद बैंक से नो ड्यूज या क्लोजर की पुष्टि वाला संदेश जरूर लें। RBI के निर्देशों के मुताबिक कार्ड बंद होने पर बैंक को इसकी जानकारी क्रेडिट इन्फॉर्मेशन कंपनियों को देनी होती है। कुछ हफ्तों बाद अपनी क्रेडिट रिपोर्ट जांचें कि उसमें कार्ड बंद दिख रहा है या नहीं। पुराने कार्ड को कैंची से कई टुकड़ों में काटकर फेंकें, खासकर चिप और नंबर वाले हिस्से को।
अगर बकाया में थोड़ी रकम बची हो
कई बार बंद करने के बाद भी कुछ रुपयों का बकाया या ब्याज बचा रह जाता है, जिससे खाता खुला रहता है। इससे बचने के लिए बंद करने से पहले कस्टमर केयर से सही बकाया राशि पूछें। अगर कार्ड बंद होने के बाद खाते में आपका कुछ पैसा बच जाए, जैसे ज्यादा भुगतान या रिफंड, तो बैंक को उसे आपके बैंक खाते में लौटाना होता है।
लंबे समय से बंद पड़ा कार्ड
अगर किसी कार्ड का एक साल से ज्यादा समय से इस्तेमाल नहीं हुआ है, तो बैंक ग्राहक को सूचना देकर उसे बंद करने की प्रक्रिया शुरू कर सकता है। ग्राहक को 30 दिन के भीतर जवाब देने का मौका दिया जाता है। अगर ग्राहक जवाब न दे, तो कार्ड बंद किया जा सकता है, बशर्ते उस पर कोई बकाया न हो।
क्रेडिट स्कोर पर असर
क्रेडिट कार्ड बंद करने से क्रेडिट स्कोर पर कुछ असर पड़ सकता है। इसका एक कारण क्रेडिट उपयोग अनुपात है, यानी आपकी कुल क्रेडिट सीमा में से आप कितना इस्तेमाल करते हैं। कार्ड बंद होने से कुल सीमा घटती है और अगर खर्च उतना ही रहा, तो यह अनुपात बढ़ जाता है। दूसरा कारण क्रेडिट इतिहास की लंबाई है। आपका सबसे पुराना कार्ड बंद होने से औसत इतिहास छोटा दिख सकता है। इसलिए अगर किसी पुराने कार्ड पर फीस नहीं है, तो उसे बंद करने के बजाय कभी कभार छोटे खर्च के लिए इस्तेमाल करना बेहतर विकल्प हो सकता है।
कब बंद करना सही है
अगर कार्ड पर भारी सालाना फीस है और फायदे कम हैं, अगर आप खर्च पर काबू नहीं रख पा रहे हैं, या अगर कार्ड से धोखाधड़ी का खतरा है, तो उसे बंद करना सही फैसला हो सकता है। बंद करने के बजाय कई बैंक बिना फीस वाले दूसरे कार्ड में बदलने का विकल्प भी देते हैं।
शिकायत कहां करें
अगर बैंक कार्ड बंद नहीं कर रहा या मुआवजा नहीं दे रहा, तो पहले बैंक के शिकायत निवारण अधिकारी को लिखें। 30 दिन में समाधान न मिले या जवाब से संतुष्ट न हों, तो RBI की एकीकृत लोकपाल योजना के तहत cms.rbi.org.in पर ऑनलाइन शिकायत कर सकते हैं।
बैंक को कार्ड कितने दिन में बंद करना होता है
अनुरोध के सात कामकाजी दिनों के भीतर।
देरी पर कितना मुआवजा मिलता है
हर दिन की देरी पर 500 रुपये, अगर बकाया न हो।
क्या कार्ड बंद करने से स्कोर गिरता है
क्रेडिट उपयोग अनुपात और इतिहास की लंबाई पर असर से कुछ फर्क पड़ सकता है।
शिकायत कहां करें
पहले बैंक में, फिर RBI के cms.rbi.org.in पोर्टल पर।
स्रोत: RBI: Master Direction on Credit Card and Debit Card, RBI Complaint Management System, RBI Financial Education