
त्योहारों की ऑनलाइन सेल में भुगतान के समय “अभी खरीदें, बाद में चुकाएं” यानी बाय नाउ पे लेटर का विकल्प खूब दिखता है। बिना क्रेडिट कार्ड के, कुछ क्लिक में खरीदारी हो जाती है और भुगतान अगले महीने या किस्तों में करना होता है। यह सुविधाजनक है, लेकिन बहुत से लोग यह भूल जाते हैं कि BNPL भी एक कर्ज है। जानिए बाय नाउ पे लेटर कैसे काम करता है और इसके जोखिम क्या हैं।
BNPL कैसे काम करता है
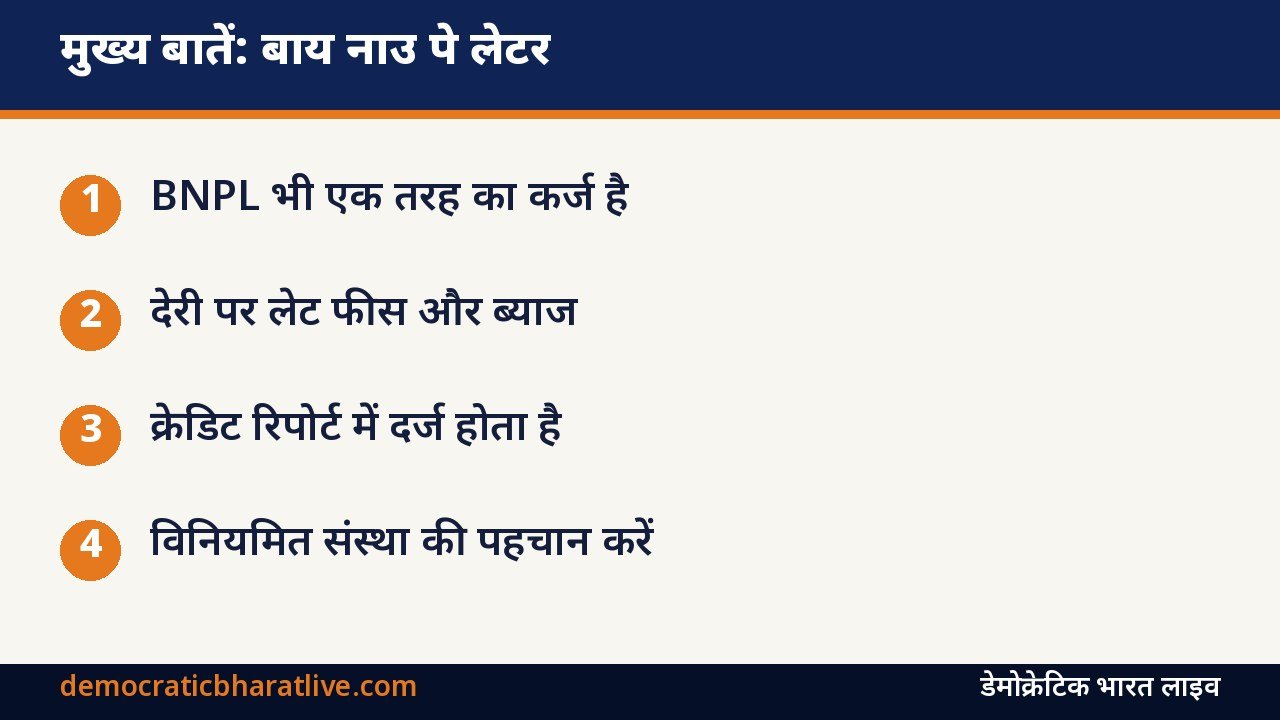
जब आप BNPL से खरीदारी करते हैं, तो कोई बैंक या NBFC दुकानदार को आपकी ओर से भुगतान कर देती है। आपको यह रकम तय तारीख तक एक साथ या कुछ किस्तों में चुकानी होती है। कई BNPL में तय समय तक ब्याज नहीं लगता, लेकिन देरी होने पर लेट फीस और ब्याज लगता है।
यह किस तरह का कर्ज है
भारतीय रिजर्व बैंक के डिजिटल लेंडिंग नियमों के अनुसार कर्ज केवल विनियमित संस्था यानी बैंक या RBI में पंजीकृत NBFC ही दे सकती है। ऐप या प्लेटफॉर्म केवल माध्यम होता है। RBI के नियमों में यह भी कहा गया है कि कर्ज की राशि सीधे कर्ज लेने वाले या तय पक्ष के खाते में जाए और कर्ज की सभी शर्तें व खर्च की फैक्ट स्टेटमेंट में साफ लिखे हों। BNPL लेने से पहले देखें कि इसके पीछे कौन सी विनियमित संस्था है।
फायदे
- तुरंत जरूरत की चीज खरीदने में मदद
- समय पर चुकाने पर कई बार अतिरिक्त खर्च नहीं
- क्रेडिट कार्ड न होने पर भी विकल्प
- समय पर भुगतान से क्रेडिट इतिहास बन सकता है
यह भी पढ़ें: नो-कॉस्ट EMI का सच: ब्याज कहां छिपा होता है, प्रोसेसिंग फीस, GST और लेने से पहले जरूरी बातें | त्योहार के खर्च के लिए पर्सनल लोन लेने से पहले क्या जानें: ब्याज, फीस, EMI और विकल्प
छिपे शुल्क
- तय तारीख चूकने पर लेट फीस
- किस्तों में बदलने पर ब्याज या सुविधा शुल्क
- कुछ मामलों में प्रोसेसिंग फीस
- ऑटो डेबिट फेल होने पर बैंक शुल्क
भुगतान से पहले सभी शुल्कों की जानकारी पढ़ें।
क्रेडिट स्कोर पर असर
BNPL कर्ज क्रेडिट ब्यूरो को रिपोर्ट किया जा सकता है। समय पर भुगतान न करने से क्रेडिट स्कोर गिर सकता है, जिससे भविष्य में होम लोन या कार लोन महंगा या मुश्किल हो सकता है। एक साथ कई प्लेटफॉर्म पर BNPL खाते खोलने से भी कर्ज का बोझ बढ़ता है।
कब बचें
- गैर-जरूरी खरीदारी के लिए
- जब अगले महीने की आय पहले से बंधी हो
- जब पहले से कई EMI चल रही हों
- अनजान ऐप या प्लेटफॉर्म पर, जिसकी विनियमित संस्था का पता न हो
जिम्मेदार इस्तेमाल
BNPL की कुल रकम अपनी मासिक बचत से ज्यादा न होने दें। सभी BNPL भुगतानों की तारीख कैलेंडर में लिखें। ऑटो डेबिट वाले खाते में पैसे रखें। संदिग्ध ऐप या जबरन वसूली की शिकायत RBI के सचेत पोर्टल या साइबर अपराध हेल्पलाइन 1930 पर करें।
अक्सर पूछे जाने वाले सवाल
क्या BNPL और नो कॉस्ट EMI एक ही हैं?
नहीं, दोनों अलग हैं, लेकिन दोनों ही कर्ज हैं। नो कॉस्ट EMI में ब्याज की भरपाई अक्सर छूट या कीमत में की जाती है। शर्तें दोनों में पढ़नी जरूरी हैं।
स्रोत: भारतीय रिजर्व बैंक: डिजिटल लेंडिंग दिशानिर्देश। जानकारी अक्टूबर 2026 तक की।



टिप्पणियां (1)