
त्योहारी सेल में महंगे फोन, टीवी और फ्रिज के साथ “नो-कॉस्ट EMI” का विकल्प सबसे आकर्षक लगता है। नाम से लगता है कि बिना किसी अतिरिक्त खर्च के किस्तों में सामान मिल जाएगा। लेकिन कई मामलों में इसकी कुछ लागत होती है, जो सीधे नजर नहीं आती। जानिए नो-कॉस्ट EMI का सच।
नो-कॉस्ट EMI कैसे काम करती है
किस्तों पर कर्ज देने वाला बैंक या फाइनेंस कंपनी ब्याज लेती ही है। नो-कॉस्ट EMI में आम तौर पर विक्रेता या ब्रांड प्रोडक्ट की कीमत पर उतनी ही छूट दे देता है, जितना ब्याज बनता है। यानी आप कुल मिलाकर प्रोडक्ट की कीमत के बराबर रकम चुकाते हैं, लेकिन बैंक के स्टेटमेंट में ब्याज लगता हुआ दिखता है और उतनी ही छूट पहले दी जाती है। RBI ने भी पहले स्पष्ट किया था कि कर्ज पर शून्य ब्याज जैसी कोई चीज नहीं होती, इसलिए ऐसे ऑफर को समझकर लें।
छिपे हुए शुल्क
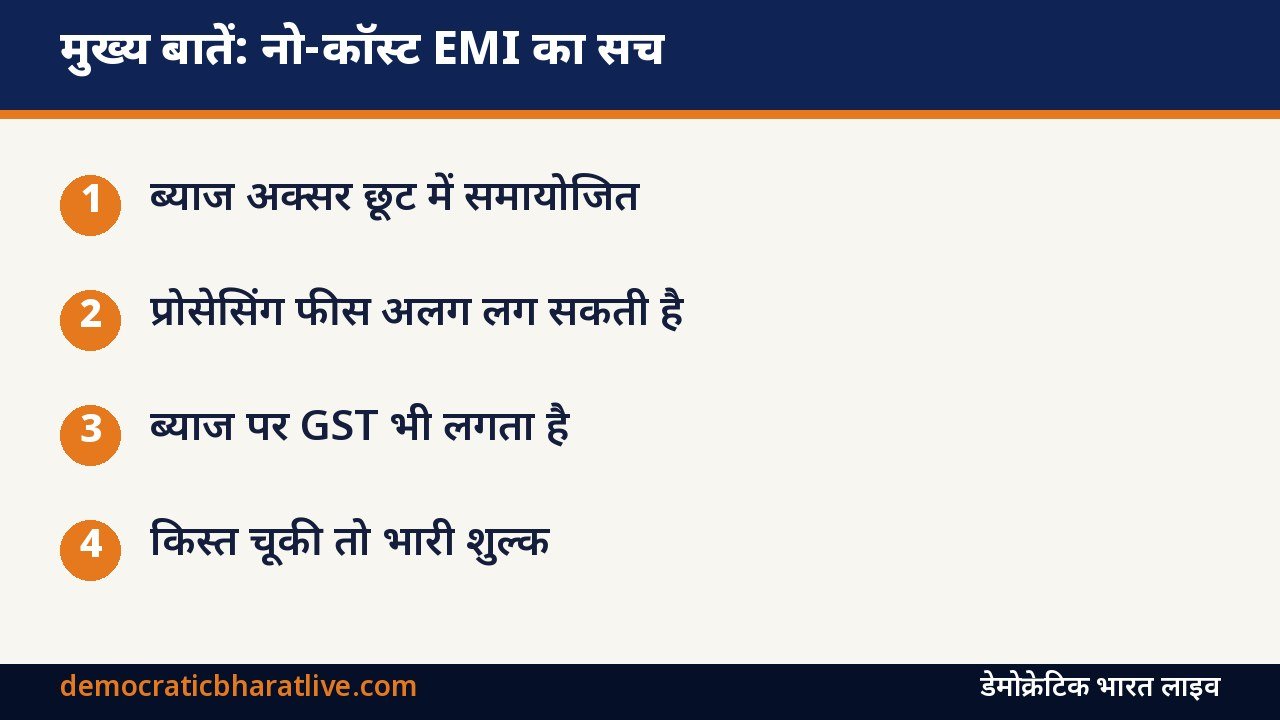
- प्रोसेसिंग फीस: कई बैंक EMI बदलने पर एकमुश्त फीस लेते हैं
- ब्याज पर GST: ब्याज वाले हिस्से पर GST लगता है, जो छूट में शामिल नहीं होता
- कैश छूट का नुकसान: कई बार एकमुश्त भुगतान पर मिलने वाली अतिरिक्त छूट EMI चुनने पर नहीं मिलती
- जल्दी बंद करने का शुल्क: EMI समय से पहले बंद करने पर शुल्क लग सकता है
इन सबको जोड़कर देखें कि आप असल में कितना ज्यादा चुका रहे हैं।
क्रेडिट कार्ड वाली EMI
क्रेडिट कार्ड पर EMI लेने से पूरी रकम उसी समय कार्ड की लिमिट से ब्लॉक हो जाती है, हर महीने किस्त चुकाने के साथ लिमिट धीरे-धीरे खुलती है। इससे क्रेडिट उपयोग अनुपात बढ़ता है, जिसका असर क्रेडिट स्कोर पर पड़ सकता है। कार्ड की EMI का ब्याज और शर्तें कार्ड जारी करने वाले बैंक के ऐप में देखें।
यह भी पढ़ें: क्रेडिट कार्ड का सही इस्तेमाल: बिलिंग साइकल, मिनिमम ड्यू का जाल और ब्याज से बचने के तरीके | EMI Late Payment CIBIL Score: EMI लेट होने पर क्या तुरंत बिगड़ जाता है सिबिल स्कोर? जानिए क्या कहते हैं नियम
कार्डलेस EMI और पे-लेटर
कई प्लेटफॉर्म बिना क्रेडिट कार्ड के भी EMI या “बाय नाउ, पे लेटर” विकल्प देते हैं। ये भी कर्ज हैं और आपकी क्रेडिट रिपोर्ट में दर्ज होते हैं। कई छोटे-छोटे पे-लेटर कर्ज मिलकर बड़ा बोझ बन सकते हैं।
लेने से पहले ये देखें
- कुल चुकाई जाने वाली रकम और एकमुश्त भुगतान की कीमत की तुलना करें
- प्रोसेसिंग फीस और GST की जानकारी लें
- अपनी मासिक आमदनी में सभी EMI मिलाकर बोझ जांचें
- ऑटो डेबिट की तारीख पर खाते में पैसा रखें
किस्त चूकने पर लेट फीस, ब्याज और क्रेडिट स्कोर पर बुरा असर पड़ता है, जिससे आगे होम लोन जैसे बड़े कर्ज में दिक्कत हो सकती है।
कब नो-कॉस्ट EMI ठीक है
अगर प्रोडक्ट सच में जरूरी है, आपके पास किस्तें चुकाने की पक्की आमदनी है और कुल अतिरिक्त खर्च बहुत कम है, तो यह नकदी बचाए रखने का उपयोगी तरीका हो सकता है। लेकिन सिर्फ EMI आसान लगने की वजह से महंगा प्रोडक्ट खरीदना ठीक नहीं।
अक्सर पूछे जाने वाले सवाल
क्या नो-कॉस्ट EMI से क्रेडिट स्कोर बढ़ता है?
समय पर सभी किस्तें चुकाने से क्रेडिट इतिहास अच्छा बनता है, लेकिन ज्यादा कर्ज और देरी से स्कोर घट सकता है।
स्रोत: भारतीय रिज़र्व बैंक, RBI: वित्तीय शिक्षा। जानकारी अक्टूबर 2026 तक की।