
क्रेडिट कार्ड सही तरीके से इस्तेमाल किया जाए, तो यह सुविधा, रिवॉर्ड और अच्छा क्रेडिट इतिहास बनाने का जरिया है। लेकिन बिल समय पर न चुकाने पर यही कार्ड सबसे महंगे कर्जों में से एक बन सकता है। कई लोग कार्ड की लिमिट को अपनी कमाई मान बैठते हैं। जानिए क्रेडिट कार्ड कैसे काम करता है और इसका सही इस्तेमाल कैसे करें।
क्रेडिट कार्ड कैसे काम करता है
क्रेडिट कार्ड से खरीदारी करने पर बैंक आपकी ओर से भुगतान करता है और आप बाद में बैंक को पैसा लौटाते हैं। हर कार्ड की एक क्रेडिट लिमिट होती है, यानी अधिकतम कितना खर्च किया जा सकता है। हर महीने एक तय तारीख पर स्टेटमेंट बनता है, जिसमें पिछले बिलिंग साइकल के सभी खर्च होते हैं। स्टेटमेंट में कुल बकाया, मिनिमम ड्यू और भुगतान की नियत तारीख लिखी होती है।
ब्याज-मुक्त अवधि का फायदा
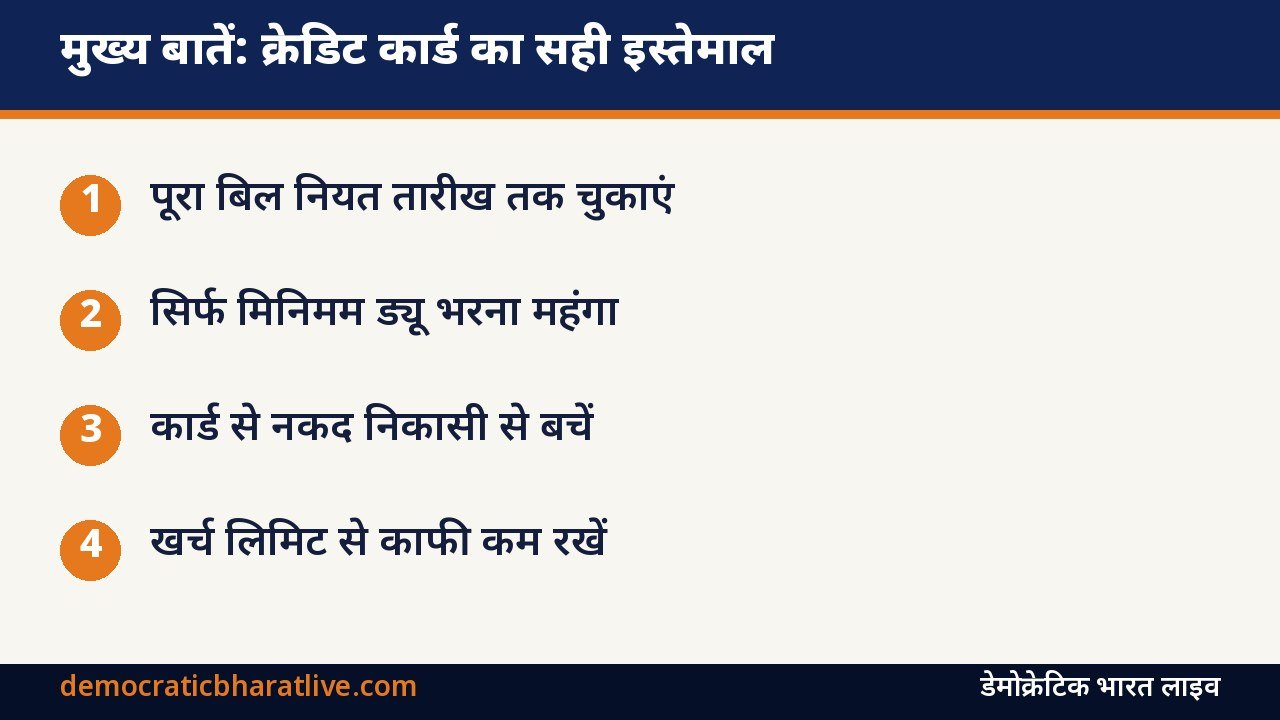
खरीदारी की तारीख से भुगतान की नियत तारीख तक के समय को ब्याज-मुक्त अवधि कहा जाता है। अगर आप हर महीने पूरा बकाया नियत तारीख तक चुका देते हैं, तो खरीदारी पर आमतौर पर कोई ब्याज नहीं लगता। यही क्रेडिट कार्ड का सबसे बड़ा फायदा है। भुगतान के लिए ऑटो-डेबिट लगाना अच्छा तरीका है, ताकि तारीख न छूटे।
मिनिमम ड्यू का जाल
मिनिमम ड्यू कुल बकाया का छोटा हिस्सा होता है। इसे भरने से लेट फीस से बचा जा सकता है, लेकिन बाकी रकम पर ब्याज लगने लगता है। क्रेडिट कार्ड पर ब्याज दर आमतौर पर पर्सनल लोन जैसे दूसरे कर्जों से काफी ज्यादा होती है। साथ ही बकाया रहने पर नई खरीदारी पर भी ब्याज-मुक्त अवधि का फायदा नहीं मिलता। इसलिए हर महीने सिर्फ मिनिमम ड्यू भरते रहना कर्ज को लगातार बढ़ाता है। अपने कार्ड की ब्याज दर और शुल्क बैंक के “मोस्ट इम्पॉर्टेंट टर्म्स एंड कंडीशंस” दस्तावेज में देखें।
यह भी पढ़ें: इमरजेंसी फंड कैसे बनाएं: कितना पैसा रखें, कहां रखें और इसे बनाने का आसान तरीका | EMI Late Payment CIBIL Score: EMI लेट होने पर क्या तुरंत बिगड़ जाता है सिबिल स्कोर? जानिए क्या कहते हैं नियम
इन बातों से बचें
- कार्ड से ATM से नकद निकालना, क्योंकि इस पर पहले दिन से ब्याज और अलग शुल्क लग सकता है
- पूरी लिमिट तक खर्च करना, इससे क्रेडिट स्कोर पर असर पड़ सकता है
- एक कार्ड का बिल दूसरे कार्ड से चुकाना
- सिर्फ ऑफर देखकर कई कार्ड ले लेना
- बड़ी खरीदारी को EMI में बदलने से पहले उसका ब्याज और प्रोसेसिंग फीस न देखना
कार्ड की सुरक्षा
कार्ड नंबर, CVV, PIN और OTP किसी के साथ साझा न करें। बैंक के ऐप में ऑनलाइन, अंतरराष्ट्रीय और टैप-टू-पे लेनदेन जरूरत के हिसाब से चालू या बंद किए जा सकते हैं। हर लेनदेन का SMS ध्यान से देखें और स्टेटमेंट हर महीने जांचें। कार्ड खो जाए या कोई अनजान लेनदेन दिखे, तो तुरंत बैंक को सूचना देकर कार्ड ब्लॉक कराएं। भारतीय रिज़र्व बैंक के नियमों के तहत अनधिकृत लेनदेन की जल्दी सूचना देने पर ग्राहक की जिम्मेदारी सीमित रखने का प्रावधान है।
अक्सर पूछे जाने वाले सवाल
क्या क्रेडिट कार्ड से क्रेडिट स्कोर सुधरता है?
समय पर पूरा भुगतान और सीमित खर्च से अच्छा क्रेडिट इतिहास बनता है।
बिना मांगे कार्ड आ जाए तो क्या करें?
RBI के नियमों के अनुसार बैंक ग्राहक की सहमति के बिना कार्ड जारी नहीं कर सकते। ऐसे में बैंक से शिकायत करें।
स्रोत: भारतीय रिज़र्व बैंक: आम आदमी के लिए जानकारी, भारतीय रिज़र्व बैंक। जानकारी अक्टूबर 2026 तक की।