निवेश की बात हो और यह सवाल न उठे कि मेरा पैसा कितने साल में दोगुना होगा, ऐसा कम ही होता है। बैंक की FD हो, PPF हो, म्यूचुअल फंड हो या कोई और बचत योजना, हर निवेशक जानना चाहता है कि उसकी रकम कब डबल होगी। इसका सटीक जवाब निकालने के लिए लॉगरिदम वाले फॉर्मूले की जरूरत पड़ती है, लेकिन एक आसान तरीका है जिसे रूल ऑफ 72 कहा जाता है। अमेरिका के बाजार नियामक SEC की निवेशक शिक्षा वेबसाइट Investor.gov भी इस नियम को पैसे के दोगुना होने का अंदाजा लगाने का आसान तरीका बताती है।
रूल ऑफ 72 क्या है
रूल ऑफ 72 एक मानसिक गणित का नियम है। इसमें 72 को उस सालाना ब्याज दर या रिटर्न से भाग दिया जाता है जो आपको मिल रहा है। जो जवाब आता है, वह लगभग उतने साल बताता है जितने में आपका निवेश दोगुना हो जाएगा। यह नियम तभी ठीक काम करता है जब ब्याज चक्रवृद्धि यानी कंपाउंडिंग के आधार पर मिल रहा हो, यानी हर साल के ब्याज पर भी अगले साल ब्याज जुड़ता रहे।
फॉर्मूला बहुत सीधा है:
- पैसा डबल होने के साल = 72 ÷ सालाना रिटर्न (प्रतिशत में)
उदाहरण के लिए, अगर किसी निवेश पर 8 प्रतिशत सालाना चक्रवृद्धि रिटर्न मिल रहा है, तो 72 को 8 से भाग देने पर 9 आता है। यानी लगभग 9 साल में रकम दोगुनी हो जाएगी। अगर आपने 1 लाख रुपये लगाए हैं तो करीब 9 साल बाद यह लगभग 2 लाख रुपये हो जाएंगे।
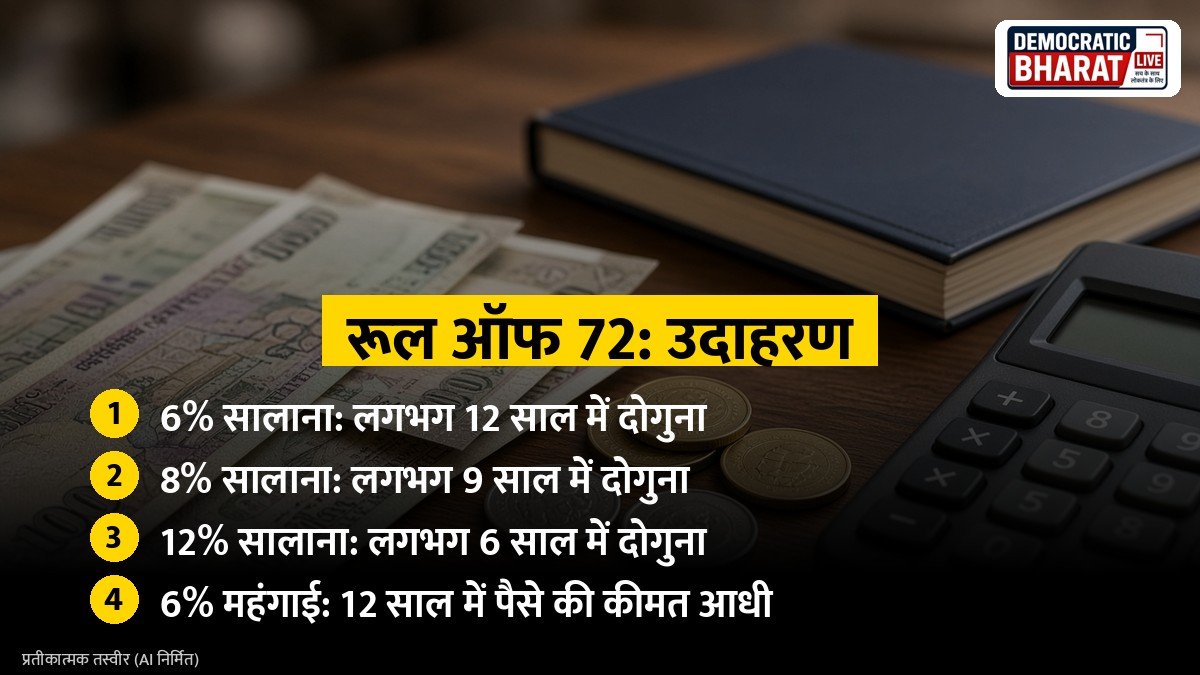
अलग-अलग दरों पर पैसा कितने साल में डबल होगा
नीचे दिए गए उदाहरण रूल ऑफ 72 के हिसाब से निकाले गए अनुमानित आंकड़े हैं:
- 4 प्रतिशत सालाना: 72 ÷ 4 = 18 साल
- 6 प्रतिशत सालाना: 72 ÷ 6 = 12 साल
- 7.2 प्रतिशत सालाना: 72 ÷ 7.2 = 10 साल
- 8 प्रतिशत सालाना: 72 ÷ 8 = 9 साल
- 9 प्रतिशत सालाना: 72 ÷ 9 = 8 साल
- 12 प्रतिशत सालाना: 72 ÷ 12 = 6 साल
इन आंकड़ों से साफ है कि रिटर्न में थोड़ा सा फर्क भी लंबे समय में बड़ा अंतर पैदा करता है। 6 प्रतिशत और 12 प्रतिशत रिटर्न के बीच पैसा डबल होने के समय में 6 साल का फर्क है। यानी 24 साल में 6 प्रतिशत पर पैसा दो बार डबल होकर चार गुना होगा, जबकि 12 प्रतिशत पर चार बार डबल होकर लगभग सोलह गुना हो जाएगा। यही कंपाउंडिंग की असली ताकत है।
उल्टा इस्तेमाल: तय समय में डबल करने के लिए कितना रिटर्न चाहिए
रूल ऑफ 72 को उल्टा भी इस्तेमाल किया जा सकता है। मान लीजिए आप चाहते हैं कि आपका पैसा 6 साल में दोगुना हो जाए, तो 72 को 6 से भाग दीजिए। जवाब 12 आता है, यानी आपको लगभग 12 प्रतिशत सालाना चक्रवृद्धि रिटर्न चाहिए। अगर आप 10 साल में डबल करना चाहते हैं तो करीब 7.2 प्रतिशत सालाना रिटर्न चाहिए।
यह उल्टा हिसाब किसी भी ऐसे ऑफर को परखने में काम आता है जो बहुत कम समय में पैसा डबल करने का दावा करता है। अगर कोई स्कीम दो साल में पैसा दोगुना करने का वादा करे तो रूल ऑफ 72 बताता है कि इसके लिए लगभग 36 प्रतिशत सालाना रिटर्न चाहिए। इतना ऊंचा और पक्का रिटर्न किसी भी सामान्य और नियमित निवेश में मिलना बहुत मुश्किल है, इसलिए ऐसे दावों पर सतर्क हो जाना चाहिए।
यह भी पढ़ें: घर का बजट कैसे बनाएं: 50-30-20 तरीका, खर्चों का हिसाब और हर महीने बचत बढ़ाने के आसान उपाय | FD और RD में क्या फर्क है: किसमें कैसे जमा होता है पैसा, ब्याज, टैक्स और DICGC बीमा की जानकारी
महंगाई पर भी लागू होता है यह नियम
रूल ऑफ 72 सिर्फ निवेश बढ़ने का ही नहीं, बल्कि पैसे की कीमत घटने का भी अंदाजा देता है। अगर महंगाई दर औसतन 6 प्रतिशत सालाना रहे तो 72 ÷ 6 = 12, यानी करीब 12 साल में चीजों के दाम दोगुने हो जाएंगे। दूसरे शब्दों में, आज के 1 लाख रुपये की खरीदने की ताकत 12 साल बाद लगभग आधी रह जाएगी।
इसीलिए वित्तीय योजना बनाते समय सिर्फ रिटर्न नहीं, बल्कि महंगाई के बाद बचने वाला असली रिटर्न देखना जरूरी है। अगर किसी निवेश पर 7 प्रतिशत रिटर्न मिल रहा है और महंगाई 6 प्रतिशत है तो असली बढ़त सिर्फ लगभग 1 प्रतिशत की है। इस हिसाब से असली खरीदने की ताकत डबल होने में बहुत लंबा समय लगेगा।
कर्ज पर भी समझें रूल ऑफ 72
यही नियम कर्ज पर भी लागू होता है, खासकर क्रेडिट कार्ड जैसे महंगे कर्ज पर। अगर किसी बकाया पर 36 प्रतिशत सालाना ब्याज लग रहा हो और आप कोई भुगतान न करें तो 72 ÷ 36 = 2, यानी लगभग दो साल में बकाया रकम दोगुनी हो सकती है। यह हिसाब समझाता है कि ऊंचे ब्याज वाला कर्ज जल्दी चुकाना क्यों जरूरी है।
रूल ऑफ 72 की सीमाएं
यह नियम एक अनुमान है, सटीक गणना नहीं। इसकी कुछ सीमाएं समझ लेना जरूरी है:
- यह लगभग 6 से 10 प्रतिशत की दरों पर सबसे करीबी नतीजा देता है। बहुत ऊंची या बहुत कम दरों पर अंतर बढ़ जाता है।
- यह मानकर चलता है कि रिटर्न हर साल एक जैसा और चक्रवृद्धि है। शेयर बाजार या इक्विटी म्यूचुअल फंड में रिटर्न हर साल बदलता है, इसलिए वहां यह सिर्फ मोटा अंदाजा है।
- इसमें टैक्स, फंड के खर्च और दूसरे शुल्क शामिल नहीं होते। टैक्स के बाद का रिटर्न कम होगा तो पैसा डबल होने में ज्यादा समय लगेगा।
- साधारण ब्याज वाले निवेश पर यह नियम लागू नहीं होता, क्योंकि वहां ब्याज पर ब्याज नहीं जुड़ता।
सटीक हिसाब के लिए किसी भरोसेमंद कंपाउंड इंटरेस्ट कैलकुलेटर का इस्तेमाल करना बेहतर है। Investor.gov पर भी ऐसा मुफ्त कैलकुलेटर उपलब्ध है।
रूल ऑफ 114 और रूल ऑफ 144
रूल ऑफ 72 की तरह दो और आसान नियम भी चलन में हैं। रूल ऑफ 114 से अंदाजा लगाया जाता है कि पैसा कितने साल में तीन गुना होगा। इसमें 114 को सालाना रिटर्न से भाग दिया जाता है। रूल ऑफ 144 से यह अंदाजा लगता है कि पैसा कितने साल में चार गुना होगा। उदाहरण के लिए 8 प्रतिशत रिटर्न पर 144 ÷ 8 = 18, यानी करीब 18 साल में रकम चार गुना हो सकती है। ध्यान दें कि 8 प्रतिशत पर 9 साल में डबल और 18 साल में चार गुना होना आपस में मेल भी खाता है।
निवेशकों के लिए काम की सीख
रूल ऑफ 72 से तीन बड़ी सीख मिलती हैं। पहली, जितनी जल्दी निवेश शुरू करेंगे, कंपाउंडिंग को उतना ज्यादा समय मिलेगा। दूसरी, रिटर्न में एक-दो प्रतिशत का फर्क लंबी अवधि में बहुत बड़ा अंतर बनाता है, इसलिए खर्च और टैक्स पर ध्यान देना जरूरी है। तीसरी, महंगाई चुपचाप आपकी बचत की ताकत घटाती रहती है, इसलिए लंबी अवधि के लक्ष्यों के लिए ऐसा निवेश चुनना चाहिए जो महंगाई से बेहतर रिटर्न देने की क्षमता रखता हो, अपने जोखिम उठाने की क्षमता के हिसाब से।
क्या रूल ऑफ 72 FD पर लागू होता है
हां, अगर FD पर ब्याज चक्रवृद्धि आधार पर जुड़ रहा है यानी क्यूम्युलेटिव FD है, तो इस नियम से अनुमान लगाया जा सकता है। पर टैक्स कटने के बाद असली रिटर्न कम होगा।
क्या शेयर बाजार में पैसा पक्का डबल होगा
नहीं। शेयर बाजार में रिटर्न तय नहीं होता। रूल ऑफ 72 केवल पिछले या अनुमानित औसत रिटर्न के आधार पर मोटा अंदाजा देता है, कोई गारंटी नहीं।
सलाह लें: यह लेख केवल सामान्य जानकारी के लिए है। कोई भी निवेश फैसला लेने से पहले किसी पंजीकृत वित्तीय सलाहकार से सलाह लें।
स्रोत: Investor.gov (US SEC): Rule of 72, Investor.gov: Compound Interest Calculator