
महीने की शुरुआत में तनख्वाह आती है और महीना खत्म होते-होते खाता खाली, यह कहानी कई घरों की है। आमदनी कम होना हमेशा कारण नहीं होता, कई बार पैसा कहां खर्च हुआ, इसका पता ही नहीं चलता। घर का बजट बनाना इसी समस्या का सबसे आसान इलाज है। जानिए घर का बजट कैसे बनाएं और 50-30-20 तरीका क्या है।
बजट क्यों जरूरी है
बजट एक योजना है, जो बताती है कि आपकी कमाई का कितना हिस्सा किस काम पर खर्च होगा और कितना बचेगा। इससे फिजूलखर्ची पर रोक लगती है, बचत की आदत बनती है और अचानक आने वाले खर्चों के लिए तैयारी रहती है। राष्ट्रीय वित्तीय शिक्षा केंद्र (NCFE) और भारतीय रिज़र्व बैंक की वित्तीय शिक्षा सामग्री में भी बजट बनाने को आर्थिक अनुशासन की पहली सीढ़ी बताया गया है।
बजट बनाने के आसान कदम
- महीने की कुल आमदनी लिखें, जिसमें तनख्वाह, किराया, ब्याज या दूसरी कमाई शामिल हो
- पिछले दो-तीन महीनों के बैंक स्टेटमेंट, UPI हिस्ट्री और बिल देखकर खर्चों की सूची बनाएं
- खर्चों को तय खर्च, जैसे किराया, EMI, फीस, और बदलने वाले खर्च, जैसे राशन, बिजली, घूमना, में बांटें
- हर श्रेणी के लिए अगले महीने की सीमा तय करें
- महीने के अंत में देखें कि असली खर्च योजना से कितना अलग रहा
50-30-20 तरीका क्या है
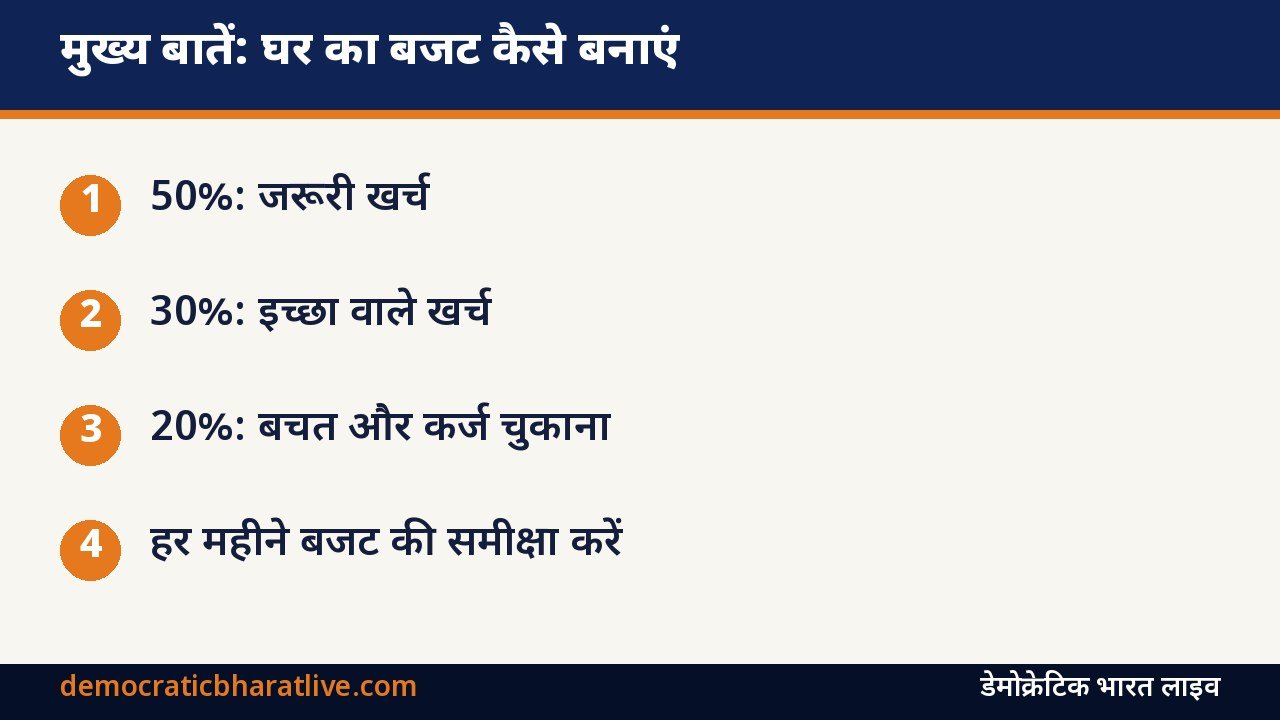
बजट बनाने का एक लोकप्रिय और आसान तरीका 50-30-20 नियम है। इसमें टैक्स के बाद की आमदनी को तीन हिस्सों में बांटा जाता है। लगभग 50 प्रतिशत जरूरी खर्चों के लिए, जैसे घर, राशन, बिजली-पानी, बच्चों की पढ़ाई और दवाएं। लगभग 30 प्रतिशत इच्छा वाले खर्चों के लिए, जैसे बाहर खाना, घूमना, शॉपिंग और मनोरंजन। और कम से कम 20 प्रतिशत बचत, निवेश और कर्ज जल्दी चुकाने के लिए। यह एक मोटा मार्गदर्शन है, कोई सख्त नियम नहीं। बड़े शहरों में किराया ज्यादा होने पर जरूरी खर्च 50 प्रतिशत से ऊपर जा सकते हैं। ऐसे में इच्छा वाले खर्च घटाकर बचत का हिस्सा बचाने की कोशिश करें।
यह भी पढ़ें: इमरजेंसी फंड कैसे बनाएं: कितना पैसा रखें, कहां रखें और इसे बनाने का आसान तरीका | क्रेडिट कार्ड का सही इस्तेमाल: बिलिंग साइकल, मिनिमम ड्यू का जाल और ब्याज से बचने के तरीके
खर्चों का हिसाब कैसे रखें
खर्च लिखने के लिए डायरी, मोबाइल का नोट्स ऐप या साधारण स्प्रेडशीट का इस्तेमाल किया जा सकता है। कई बैंक ऐप खर्चों को अपने आप श्रेणियों में बांटकर दिखाते हैं। छोटे-छोटे खर्च, जैसे रोज की चाय, ऑनलाइन फूड ऑर्डर और ऐप सब्सक्रिप्शन, महीने के अंत में बड़ी रकम बन जाते हैं, इसलिए इन्हें भी गिनें। जिन सब्सक्रिप्शन का इस्तेमाल नहीं होता, उन्हें बंद करें।
बचत को पहले रखें
तनख्वाह आते ही बचत की रकम अलग खाते में डाल दें और बचे पैसे से खर्च चलाएं। इसे “पहले खुद को भुगतान” का तरीका कहते हैं। बजट में इमरजेंसी फंड, बीमा प्रीमियम और त्योहार या स्कूल फीस जैसे साल में एक बार आने वाले खर्चों के लिए भी हर महीने थोड़ी रकम अलग रखें। ऊंचे ब्याज वाले कर्ज, जैसे क्रेडिट कार्ड का बकाया, पहले चुकाने की कोशिश करें।
अक्सर पूछे जाने वाले सवाल
कम आमदनी में भी बजट बनाना जरूरी है?
हां, कम आमदनी में बजट और भी जरूरी है, ताकि हर रुपये का सही इस्तेमाल हो सके।
स्रोत: नेशनल सेंटर फॉर फाइनेंशियल एजुकेशन (NCFE), भारतीय रिज़र्व बैंक: वित्तीय शिक्षा। जानकारी अक्टूबर 2026 तक की।

टिप्पणियां (1)