बोनस मिला हो, कोई पुराना निवेश पूरा हुआ हो या घर में कुछ बचत जमा हो गई हो, तो बहुत से लोग सोचते हैं कि इससे लोन का कुछ हिस्सा पहले ही चुका दें। इसे प्रीपेमेंट या पार्ट-पेमेंट कहते हैं, और पूरा लोन समय से पहले बंद करने को फोरक्लोजर कहते हैं। पहले कई बैंक और वित्तीय कंपनियां इस पर चार्ज लेती थीं। अब भारतीय रिजर्व बैंक के नए निर्देशों के बाद बड़ी संख्या में लोन पर यह चार्ज नहीं लगेगा।
RBI का नया नियम क्या है
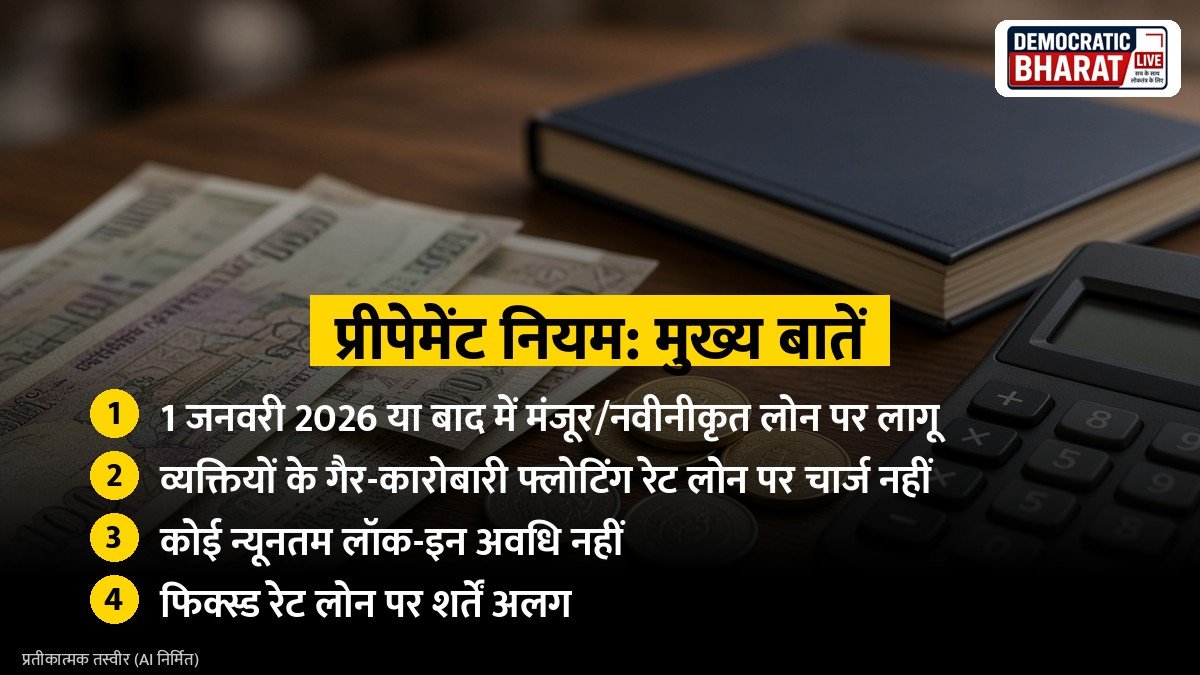
RBI ने जुलाई 2025 में प्री-पेमेंट चार्जेज ऑन लोन्स डायरेक्शंस, 2025 जारी किए। ये 1 जनवरी 2026 या उसके बाद मंजूर या नवीनीकृत होने वाले लोन पर लागू हैं। इनके मुख्य बिंदु हैं:
- व्यक्तियों को कारोबार के अलावा दूसरे कामों के लिए दिए गए फ्लोटिंग रेट लोन पर कोई प्रीपेमेंट या फोरक्लोजर चार्ज नहीं लिया जा सकता
- इसमें होम लोन, कार लोन, शिक्षा लोन और फ्लोटिंग रेट पर्सनल लोन जैसे कर्ज आते हैं
- कारोबारी उद्देश्य से व्यक्तियों और सूक्ष्म व लघु उद्यमों को दिए फ्लोटिंग रेट लोन पर भी आम तौर पर चार्ज नहीं लगेगा, हालांकि कुछ छोटे बैंकों, सहकारी बैंकों और NBFC के लिए ₹50 लाख तक के लोन की सीमा जैसे अपवाद हैं
- प्रीपेमेंट के लिए कोई न्यूनतम लॉक-इन अवधि नहीं रखी जा सकती
- प्रीपेमेंट आंशिक हो या पूरा, और पैसा किसी भी स्रोत से आया हो, नियम लागू रहता है
- बैंक को लोन की शर्तों में प्रीपेमेंट चार्ज की जानकारी साफ बतानी होगी और जो चार्ज पहले माफ किया गया, उसे बाद में नहीं वसूला जा सकता
पुराने यानी 1 जनवरी 2026 से पहले के लोन पर भी व्यक्तियों के फ्लोटिंग रेट होम लोन पर पहले से RBI के निर्देशों के तहत फोरक्लोजर चार्ज की मनाही रही है। अपने लोन एग्रीमेंट की शर्तें जरूर देखें।
फिक्स्ड रेट लोन का क्या
फिक्स्ड रेट वाले लोन पर बैंक लोन एग्रीमेंट के अनुसार प्रीपेमेंट चार्ज ले सकते हैं। कई पर्सनल लोन फिक्स्ड रेट पर होते हैं, इसलिए उनके मामले में शर्तें ध्यान से पढ़ें।
प्रीपेमेंट से कितना फायदा
लोन की शुरुआती सालों में EMI का बड़ा हिस्सा ब्याज में जाता है और मूलधन कम घटता है। इसलिए शुरुआती सालों में किया गया प्रीपेमेंट सबसे ज्यादा ब्याज बचाता है। एक उदाहरण से समझें। मान लीजिए किसी ने 20 साल के लिए होम लोन लिया है। अगर वह पहले कुछ सालों में हर साल एक अतिरिक्त EMI के बराबर रकम जमा करता रहे, तो लोन की अवधि कई साल घट सकती है और कुल ब्याज में बड़ी बचत होती है। सटीक बचत ब्याज दर और रकम पर निर्भर करती है, जिसका अनुमान बैंक के लोन कैलकुलेटर से लगाया जा सकता है।
यह भी पढ़ें: होम लोन लेने से पहले जानें: ब्याज दर कैसे तय होती है, EMI, डाउन पेमेंट, प्रीपेमेंट और जरूरी दस्तावेज | RBI New Rules for Loan Defaulters: लोन नहीं चुकाने पर भी बैंक नहीं लॉक कर पाएगा मोबाइल-लैपटॉप, RBI के नए नियम 1 जनवरी 2027 से लागू
EMI घटाएं या अवधि
प्रीपेमेंट के बाद बैंक आम तौर पर दो विकल्प देते हैं:
- EMI उतनी ही रखें और लोन की अवधि घटा दें
- अवधि उतनी ही रखें और EMI घटा दें
आम तौर पर अवधि घटाने से कुल ब्याज ज्यादा बचता है। लेकिन अगर घर का मासिक बजट तंग है, या नौकरी में अनिश्चितता है, तो EMI घटाना राहत देता है। अपनी जरूरत के हिसाब से चुनें और बैंक से लिखित में पुष्टि लें कि कौन सा विकल्प लागू हुआ।
प्रीपेमेंट से पहले ये बातें सोचें
- आपातकालीन फंड: कम से कम कुछ महीनों के खर्च के बराबर रकम अलग रखें, सारी बचत लोन में न डालें
- महंगे कर्ज पहले: अगर क्रेडिट कार्ड बकाया या पर्सनल लोन जैसा महंगा कर्ज है तो पहले उसे चुकाएं
- टैक्स का असर: पुरानी टैक्स व्यवस्था में होम लोन के ब्याज और मूलधन पर कटौती मिलती है, प्रीपेमेंट से यह लाभ घट सकता है
- निवेश से तुलना: अगर किसी सुरक्षित निवेश पर टैक्स के बाद मिलने वाला रिटर्न लोन की ब्याज दर से कम है, तो प्रीपेमेंट आम तौर पर बेहतर विकल्प माना जाता है
- बीमा: होम लोन के साथ लिया गया लोन बीमा कम होते लोन के हिसाब से है या नहीं, यह भी देखें
प्रीपेमेंट कैसे करें
- बैंक की शाखा, नेट बैंकिंग या ऐप पर पार्ट-पेमेंट का विकल्प देखें
- रकम जमा करें और रसीद लें
- EMI या अवधि में से क्या घटाना है, यह बताएं
- नया रीपेमेंट शेड्यूल लें
- पूरा लोन बंद करने पर नो ड्यूज सर्टिफिकेट और संपत्ति के मूल दस्तावेज वापस लें
संपत्ति के दस्तावेज वापसी
RBI के अलग निर्देशों के अनुसार लोन पूरा चुकाने के बाद बैंक को तय समय के भीतर संपत्ति के मूल दस्तावेज लौटाने होते हैं और देरी पर मुआवजे का प्रावधान है। दस्तावेज लेते समय हर कागज की जांच कर लें।
क्या प्रीपेमेंट से CIBIL स्कोर पर असर पड़ता है
समय पर लोन चुकाना क्रेडिट स्कोर के लिए अच्छा माना जाता है। लोन बंद होने के बाद रिपोर्ट में खाता बंद दिखना चाहिए।
बैंक चार्ज ले तो क्या करें
पहले बैंक के शिकायत अधिकारी से लिखित शिकायत करें। 30 दिन में समाधान न मिले तो RBI के शिकायत पोर्टल cms.rbi.org.in पर शिकायत की जा सकती है।
यह लेख सामान्य जानकारी के लिए है। निवेश या कर्ज से जुड़ा फैसला लेने से पहले अपने बैंक या वित्तीय सलाहकार से सलाह लें।
स्रोत: RBI: Pre-payment Charges on Loans Directions, 2025, The Hindu BusinessLine