
किसान विकास पत्र, जिसे KVP कहा जाता है, केंद्र सरकार की छोटी बचत योजनाओं में से एक है। नाम में किसान होने के बावजूद इसे कोई भी भारतीय वयस्क खरीद सकता है। इसकी खासियत यह है कि इसमें जमा रकम एक तय अवधि में दोगुनी हो जाती है। यह अवधि उस समय की ब्याज दर पर निर्भर करती है, जो वित्त मंत्रालय हर तिमाही तय करता है। जानिए किसान विकास पत्र कैसे खरीदें।
कौन खरीद सकता है
- कोई भी वयस्क भारतीय निवासी
- तीन वयस्क तक मिलकर संयुक्त रूप से
- नाबालिग की ओर से अभिभावक
- 10 साल से ज्यादा उम्र का नाबालिग अपने नाम से
- मानसिक रूप से अस्वस्थ व्यक्ति की ओर से अभिभावक
निवेश की सीमा
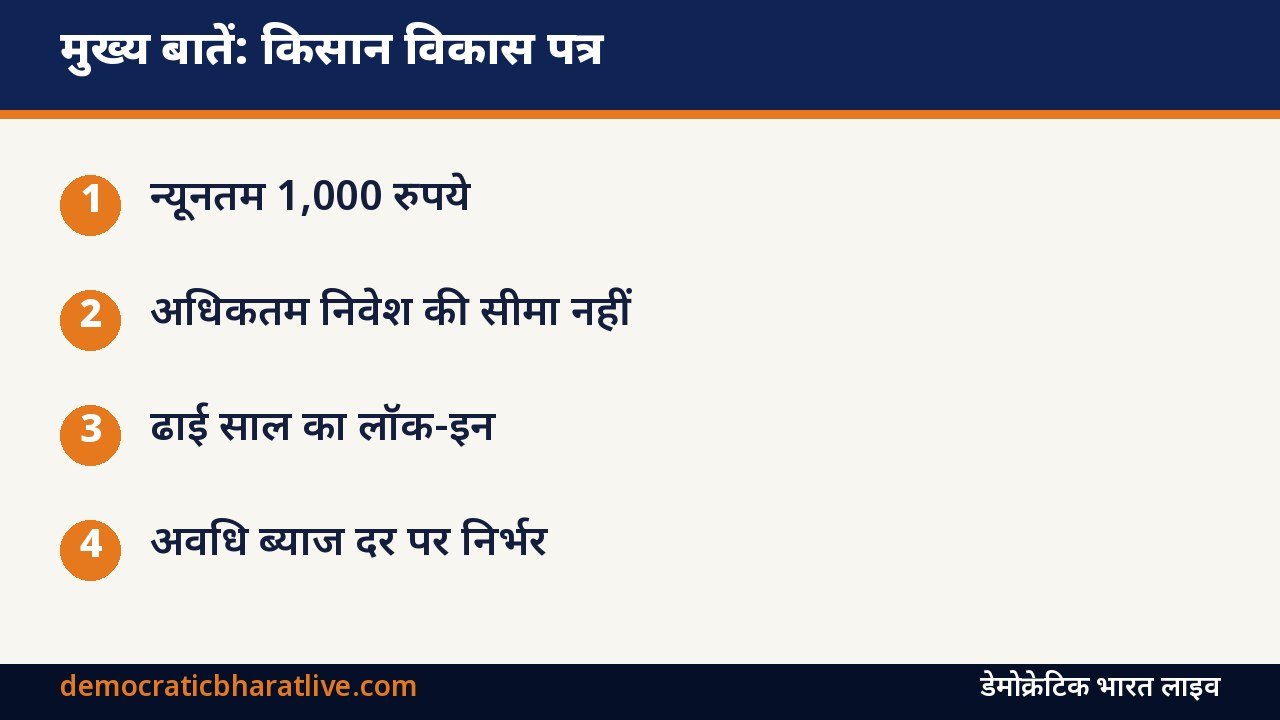
- न्यूनतम निवेश 1,000 रुपये और फिर 100 के गुणक में
- अधिकतम निवेश की कोई सीमा नहीं
- एक व्यक्ति कितने भी KVP खरीद सकता है
रकम कितने समय में दोगुनी होगी
KVP में जमा रकम परिपक्वता पर दोगुनी होकर मिलती है। परिपक्वता की अवधि खरीद के समय लागू ब्याज दर से तय होती है। ब्याज दर बदलने पर नए खरीदे जाने वाले KVP की अवधि भी बदल जाती है। मौजूदा तिमाही की ब्याज दर और परिपक्वता अवधि इंडिया पोस्ट की वेबसाइट या पोस्ट ऑफिस में देखें। जो दर खरीद के समय तय होती है, वह पूरी अवधि के लिए लागू रहती है।
यह भी पढ़ें: राष्ट्रीय बचत पत्र (NSC) कैसे खरीदें: 5 साल की अवधि, न्यूनतम निवेश, 80C लाभ और परिपक्वता के नियम | पोस्ट ऑफिस मासिक आय योजना (MIS): खाता कैसे खोलें, जमा सीमा, हर महीने ब्याज और समय से पहले बंद करने के नियम
लॉक-इन और समय से पहले निकासी
- KVP खरीदने के ढाई साल बाद उसे भुनाया जा सकता है
- ढाई साल से पहले केवल खास स्थितियों में निकासी हो सकती है, जैसे खाताधारक की मृत्यु या कोर्ट का आदेश
- समय से पहले भुनाने पर उस समय तक का ब्याज नियमों के अनुसार मिलता है
PAN और KYC नियम
मनी लॉन्ड्रिंग रोकने के नियमों के तहत तय सीमा से ज्यादा निवेश पर PAN देना जरूरी है। बड़ी रकम के निवेश पर आय के स्रोत का प्रमाण भी मांगा जा सकता है। निवेश से पहले पोस्ट ऑफिस से ताजा KYC नियम पूछ लें।
टैक्स के नियम
KVP में निवेश पर आयकर की धारा 80C की छूट नहीं मिलती। इससे मिलने वाला ब्याज करयोग्य है। ब्याज को हर साल की आय में या परिपक्वता पर दिखाने के नियम आयकर कानून के अनुसार हैं। अपनी स्थिति के अनुसार कर सलाहकार से बात करें।
KVP किसके लिए ठीक है
- जो लोग बिना जोखिम के लंबी अवधि के लिए पैसा रखना चाहते हैं
- जिन्हें नियमित ब्याज की जरूरत नहीं है
- जो तय समय बाद एकमुश्त रकम चाहते हैं, जैसे बच्चों की पढ़ाई या शादी के लिए
महंगाई और दूसरे निवेश विकल्पों की तुलना करके ही फैसला करें।
कैसे खरीदें
- नजदीकी पोस्ट ऑफिस या अधिकृत बैंक शाखा जाएं
- KVP खरीदने का फॉर्म भरें
- आधार, PAN और फोटो दें
- रकम नकद, चेक या खाते से जमा करें
- नॉमिनी का नाम जरूर भरें
KVP को बैंक के पास गिरवी रखकर लोन भी लिया जा सकता है और इसे एक व्यक्ति से दूसरे के नाम तय शर्तों पर ट्रांसफर किया जा सकता है।
KVP और NSC में क्या फर्क है?
NSC की अवधि 5 साल है और उसमें 80C की छूट मिलती है। KVP में रकम दोगुनी होने की अवधि ब्याज दर पर निर्भर करती है और उसमें 80C की छूट नहीं मिलती।
स्रोत: इंडिया पोस्ट: डाकघर बचत योजनाएं, राष्ट्रीय बचत संस्थान, वित्त मंत्रालय। जानकारी अक्टूबर 2026 तक की।

टिप्पणियां (1)