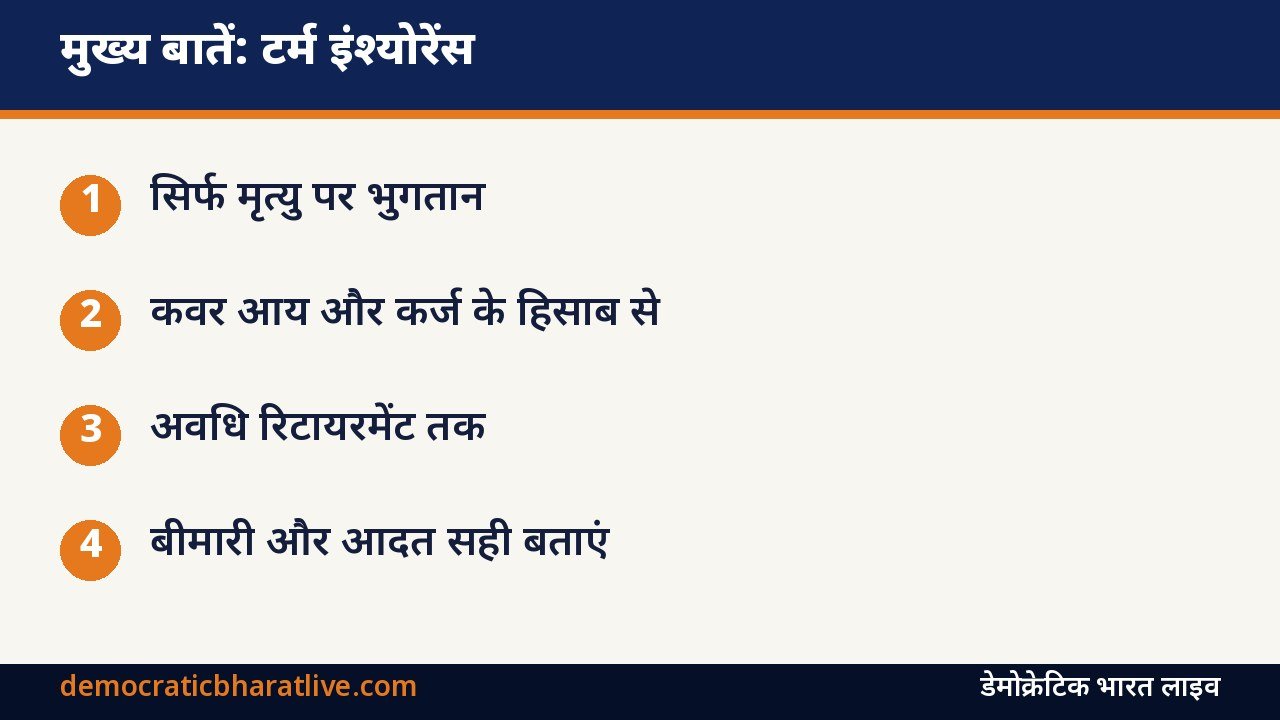
टर्म इंश्योरेंस जीवन बीमा का सबसे सीधा रूप है। इसमें पॉलिसी की अवधि के दौरान बीमित व्यक्ति की मृत्यु होने पर नॉमिनी को बीमा की रकम मिलती है। अवधि पूरी होने पर आमतौर पर कुछ नहीं मिलता, इसलिए इसका प्रीमियम दूसरी बीमा योजनाओं से काफी कम होता है। जिस व्यक्ति की कमाई पर परिवार निर्भर है, उसके लिए यह जरूरी सुरक्षा मानी जाती है। जानिए टर्म इंश्योरेंस कैसे चुनें।
किसे लेना चाहिए
- जिनकी कमाई पर पत्नी, बच्चे या माता-पिता निर्भर हैं
- जिन पर होम लोन या दूसरे बड़े कर्ज हैं
- जिनके बच्चे छोटे हैं और पढ़ाई का खर्च आगे आना है
जिन पर कोई आर्थिक रूप से निर्भर नहीं है, उन्हें इसकी जरूरत कम होती है।
कितना कवर लें
कवर तय करने का कोई एक नियम नहीं है, पर इन बातों को जोड़कर सोचें:
- परिवार का कई साल का घरेलू खर्च
- बाकी कर्ज, जैसे होम लोन और कार लोन
- बच्चों की पढ़ाई और शादी जैसे बड़े लक्ष्य
- इसमें से मौजूदा बचत और निवेश घटा दें
आमतौर पर वित्तीय सलाहकार सालाना आय के कई गुना कवर की बात करते हैं, पर अपनी जरूरत के हिसाब से हिसाब लगाएं। महंगाई को भी ध्यान में रखें।
कितने साल के लिए
अवधि इतनी हो कि जब तक परिवार आपकी कमाई पर निर्भर है, तब तक कवर रहे। आमतौर पर यह रिटायरमेंट की उम्र तक रखी जाती है। बहुत लंबी अवधि लेने से प्रीमियम बढ़ता है।
यह भी पढ़ें: शादी के बाद टर्म इंश्योरेंस क्यों जरूरी: कितना कवर लें, प्रीमियम, सही जानकारी देना और क्लेम से जुड़ी बातें | इमरजेंसी फंड कैसे बनाएं: कितना पैसा रखें, कहां रखें और इसे बनाने का आसान तरीका
कम उम्र में क्यों लें
उम्र जितनी कम, प्रीमियम उतना कम। पॉलिसी लेने के समय तय हुआ प्रीमियम आमतौर पर पूरी अवधि में वही रहता है। इसलिए कमाई शुरू होने के कुछ समय बाद ही टर्म प्लान लेना फायदेमंद रहता है।
राइडर
राइडर अतिरिक्त कवर होते हैं, जिनके लिए अलग प्रीमियम लगता है:
- एक्सीडेंटल डेथ राइडर
- क्रिटिकल इलनेस राइडर
- प्रीमियम माफी राइडर
जरूरत हो तभी लें, वरना प्रीमियम बेवजह बढ़ता है।
कंपनी कैसे चुनें
- IRDAI की सालाना रिपोर्ट में कंपनियों का क्लेम सेटलमेंट रिकॉर्ड देखा जा सकता है
- सिर्फ संख्या नहीं, क्लेम निपटाने का समय और शिकायतों का रिकॉर्ड भी देखें
- पॉलिसी के नियम और बहिष्कार यानी जिन हालात में भुगतान नहीं होता, ध्यान से पढ़ें
सबसे बड़ी गलती
प्रपोजल फॉर्म में धूम्रपान, शराब, बीमारी या आय की गलत जानकारी देना। इससे क्लेम रिजेक्ट हो सकता है। सारी जानकारी सच-सच भरें, भले प्रीमियम थोड़ा बढ़ जाए।
नॉमिनी
नॉमिनी जरूर दर्ज करें और परिवार को पॉलिसी के बारे में बताएं। पॉलिसी के कागज ऐसी जगह रखें, जहां परिवार को आसानी से मिलें।
क्या टर्म प्लान पर टैक्स छूट है
पुरानी टैक्स व्यवस्था में प्रीमियम पर धारा 80C के तहत छूट का प्रावधान है। अपनी स्थिति के लिए टैक्स सलाहकार से पूछें।
ऑनलाइन या एजेंट से
ऑनलाइन टर्म प्लान का प्रीमियम कई बार कम होता है, जबकि एजेंट फॉर्म भरने और क्लेम में मदद कर सकता है। जो भी चुनें, फॉर्म खुद पढ़कर साइन करें।
स्रोत: भारतीय बीमा विनियामक और विकास प्राधिकरण (IRDAI)। जानकारी अक्टूबर 2026 तक की।