बैंक खाते से किसी दूसरे खाते में पैसे भेजने के लिए तीन बड़े तरीके हैं, NEFT, RTGS और IMPS। मोबाइल बैंकिंग या नेट बैंकिंग से पैसे भेजते समय अक्सर ये तीनों विकल्प दिखते हैं। कई लोग समझ नहीं पाते कि कौन सा तरीका कब चुनें। अब तीनों सेवाएं 24 घंटे और साल के हर दिन उपलब्ध हैं, लेकिन इनकी सीमा, शुल्क और काम करने के तरीके में अंतर है। इस लेख में जानिए RBI और NPCI के नियमों के आधार पर तीनों का फर्क।
NEFT क्या है
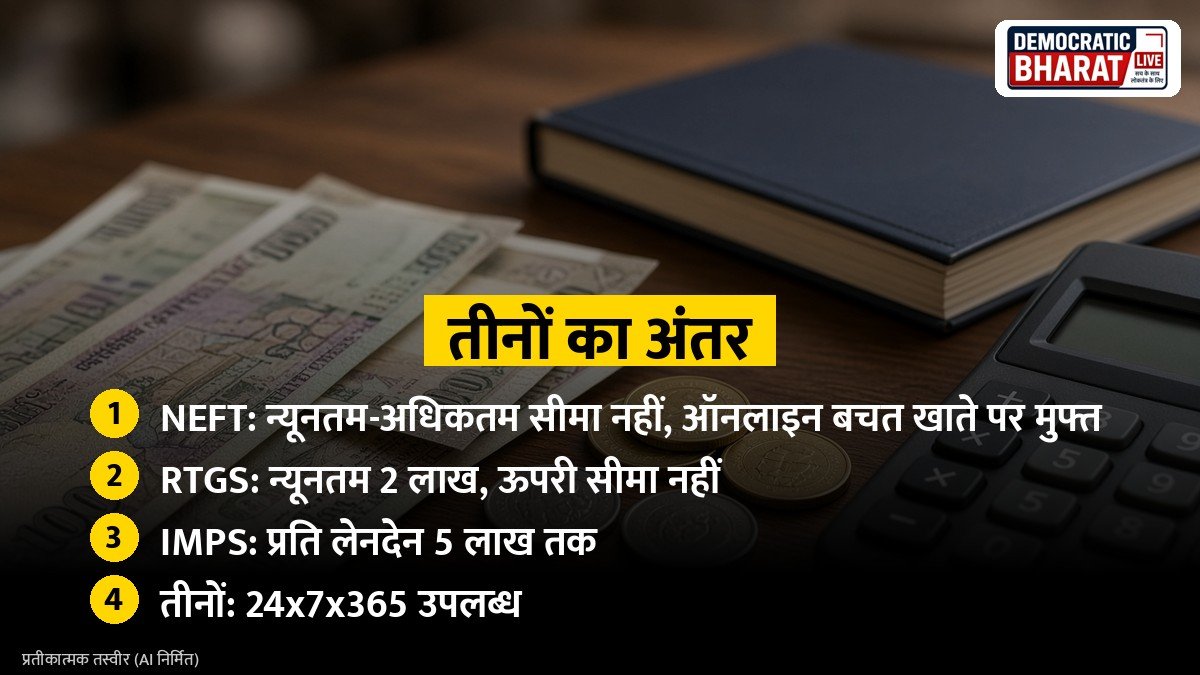
NEFT यानी नेशनल इलेक्ट्रॉनिक फंड्स ट्रांसफर। RBI के FAQ के अनुसार NEFT 24x7x365 उपलब्ध है। इसमें RBI की ओर से कोई न्यूनतम या अधिकतम राशि तय नहीं है। NEFT में लेनदेन बैचों में निपटाए जाते हैं। बचत खाते वाले ग्राहकों के लिए ऑनलाइन NEFT मुफ्त है। शाखा से NEFT कराने पर शुल्क लग सकता है, जिसकी अधिकतम सीमा RBI तय करता है।
RTGS क्या है
RTGS यानी रियल टाइम ग्रॉस सेटलमेंट। इसमें हर लेनदेन तुरंत और अलग-अलग निपटाया जाता है। RBI के FAQ के अनुसार RTGS भी 24x7x365 उपलब्ध है। इसमें न्यूनतम राशि 2 लाख रुपये है और RBI ने कोई ऊपरी सीमा तय नहीं की है। इसलिए बड़ी रकम भेजने के लिए RTGS इस्तेमाल होता है।
RTGS के शुल्क
RBI के FAQ के अनुसार शाखा से RTGS कराने पर 2 से 5 लाख रुपये तक के लिए अधिकतम 25 रुपये और 5 लाख से ऊपर के लिए अधिकतम 50 रुपये शुल्क तय है, जिस पर GST अलग से लग सकता है। ऑनलाइन RTGS पर शुल्क बैंक की नीति पर निर्भर करता है। कई बैंक ऑनलाइन RTGS मुफ्त भी रखते हैं।
यह भी पढ़ें: जीरो बैलेंस खाता: BSBD अकाउंट में न्यूनतम बैलेंस की शर्त नहीं, जानें मुफ्त सुविधाएं और नियम | बचत खाता और चालू खाता में फर्क: ब्याज, लेनदेन की सीमा, ओवरड्राफ्ट और किसके लिए कौन सा सही
IMPS क्या है
IMPS यानी इमीडिएट पेमेंट सर्विस, जिसे NPCI चलाता है। NPCI के अनुसार IMPS हर समय उपलब्ध है और पैसा तुरंत दूसरे खाते में पहुंच जाता है। इसकी प्रति लेनदेन सीमा 5 लाख रुपये है, हालांकि SMS और IVR जैसे माध्यमों पर सीमा अलग हो सकती है। IMPS पर शुल्क बैंक तय करते हैं।
कौन सा कब चुनें
- छोटी या मध्यम रकम तुरंत भेजनी हो: IMPS।
- 2 लाख से ज्यादा की बड़ी रकम: RTGS।
- किसी भी रकम के लिए, जहां कुछ समय लगना ठीक हो और शुल्क बचाना हो: ऑनलाइन NEFT।
जरूरी जानकारी
तीनों तरीकों में पैसे भेजने के लिए पाने वाले का नाम, खाता संख्या और बैंक शाखा का IFSC कोड चाहिए। खाता संख्या एक अंक भी गलत हो, तो पैसा गलत खाते में जा सकता है। इसलिए पैसे भेजने से पहले जानकारी दो बार जांचें। कई बैंक पहले लाभार्थी जोड़ने को कहते हैं, जिसमें कुछ समय लग सकता है।
UPI से अंतर
UPI भी NPCI की सेवा है और रोज के छोटे भुगतानों के लिए सबसे लोकप्रिय है। लेकिन बड़ी रकम या खाते में सीधे ट्रांसफर के लिए NEFT, RTGS और IMPS का इस्तेमाल होता है। UPI की सीमा बैंक और लेनदेन के प्रकार के अनुसार अलग होती है।
पैसा न पहुंचे तो
अगर पैसा कट गया लेकिन पाने वाले के खाते में नहीं पहुंचा, तो पहले अपने बैंक से शिकायत करें। RBI ने विफल लेनदेन के लिए समयसीमा और मुआवजे के नियम तय किए हैं। बैंक तय समय में समाधान न करे, तो RBI की लोकपाल योजना के तहत शिकायत की जा सकती है।
सुरक्षा का ध्यान
नेट बैंकिंग का पासवर्ड, OTP या PIN किसी को न बताएं। पैसे भेजने के लिए किसी अनजान व्यक्ति के कहने पर लिंक पर क्लिक न करें। बैंक कभी फोन पर OTP नहीं मांगता।
सलाह लें: अपने बैंक के ताजा शुल्क और सीमा की जानकारी बैंक की वेबसाइट या शाखा से जरूर लें, क्योंकि ये बैंक के अनुसार अलग हो सकते हैं।
उदाहरण से समझें
मान लीजिए आपको किसी रिश्तेदार को तुरंत 20000 रुपये भेजने हैं, तो IMPS अच्छा विकल्प है, क्योंकि पैसा तुरंत पहुंचता है। अगर आपको मकान की किस्त या किसी बड़े सौदे के लिए 10 लाख रुपये भेजने हैं, तो RTGS सही रहेगा, क्योंकि इसमें ऊपरी सीमा नहीं है और रकम तुरंत निपटती है। अगर आप किराया या बिल जैसा नियमित भुगतान कर रहे हैं और कुछ समय लगना ठीक है, तो ऑनलाइन NEFT से बिना शुल्क पैसे भेज सकते हैं।
बैंक की अपनी सीमा
RBI या NPCI की सीमा के अलावा हर बैंक अपनी ओर से भी नेट बैंकिंग और मोबाइल बैंकिंग पर रोज की लेनदेन सीमा तय करता है। इसलिए बड़ी रकम भेजने से पहले अपने बैंक की रोजाना सीमा जांच लें। जरूरत हो तो बैंक से सीमा बढ़वाई जा सकती है।
लेनदेन का रिकॉर्ड
हर ट्रांसफर के बाद मिलने वाला संदर्भ नंबर यानी UTR संभालकर रखें। किसी शिकायत की स्थिति में यही नंबर काम आता है।
RTGS में न्यूनतम कितनी रकम भेजनी होती है
2 लाख रुपये।
IMPS से एक बार में कितना भेज सकते हैं
प्रति लेनदेन 5 लाख रुपये तक।
क्या ऑनलाइन NEFT मुफ्त है
हां, बचत खाते वाले ग्राहकों के लिए ऑनलाइन NEFT पर शुल्क नहीं है।
स्रोत: RBI: FAQs on RTGS, RBI: FAQs on NEFT, NPCI: IMPS overview