शादी के बाद अपना घर खरीदना कई जोड़ों का सबसे बड़ा सपना होता है। घर की कीमत के लिए होम लोन लेना पड़ता है। अगर पति और पत्नी दोनों कमाते हैं, तो वे साथ मिलकर जॉइंट होम लोन ले सकते हैं। इसके कई फायदे हैं, पर कुछ जिम्मेदारियां और जोखिम भी हैं। जानिए जॉइंट होम लोन से जुड़ी जरूरी बातें।
कर्ज की पात्रता बढ़ती है
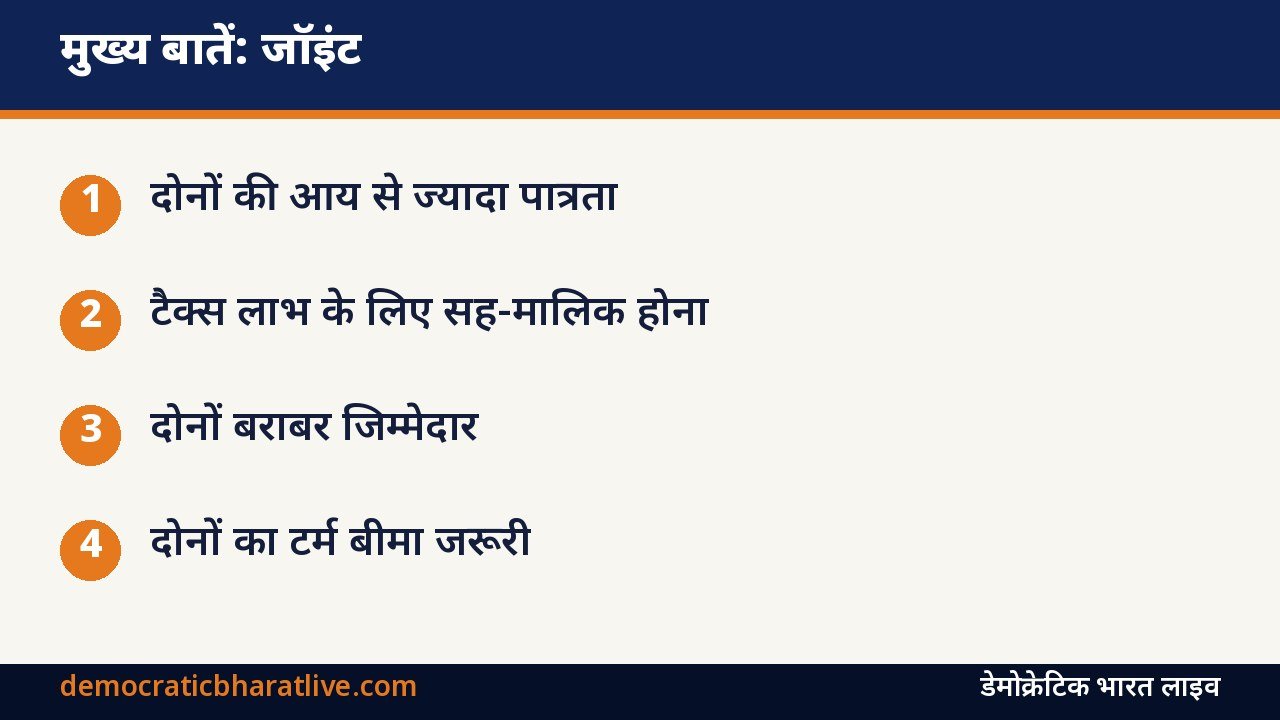
बैंक होम लोन की रकम आवेदक की आय और चल रहे कर्जों के आधार पर तय करते हैं। जॉइंट लोन में दोनों की आय जोड़ी जाती है, इसलिए अकेले के मुकाबले बड़ी रकम का कर्ज मिल सकता है। दोनों का क्रेडिट स्कोर भी देखा जाता है, इसलिए आवेदन से पहले दोनों अपना स्कोर जांच लें।
टैक्स लाभ
पुरानी कर व्यवस्था में होम लोन के मूलधन और ब्याज, दोनों पर आयकर कानून के तहत कटौती मिलती है। जॉइंट होम लोन में दोनों सह-उधारकर्ता अपने-अपने हिस्से के भुगतान पर अलग-अलग कटौती का दावा कर सकते हैं, अगर:
- दोनों संपत्ति के सह-मालिक हों
- दोनों कर्ज में सह-उधारकर्ता हों
- दोनों EMI में अपना हिस्सा दे रहे हों
इससे परिवार को कुल मिलाकर ज्यादा टैक्स लाभ मिल सकता है। नई कर व्यवस्था में खुद के रहने वाले घर पर ये कटौतियां आमतौर पर नहीं मिलतीं। अपनी स्थिति के लिए कर सलाहकार से राय लें।
सह-उधारकर्ता और सह-मालिक में फर्क
सह-उधारकर्ता वह है जो कर्ज चुकाने की जिम्मेदारी में शामिल है। सह-मालिक वह है जिसका संपत्ति पर मालिकाना हक है। टैक्स लाभ के लिए दोनों होना जरूरी है। रजिस्ट्री में दोनों के नाम और हिस्से का अनुपात साफ लिखवाएं।
यह भी पढ़ें: होम लोन लेने से पहले जानें: ब्याज दर कैसे तय होती है, EMI, डाउन पेमेंट, प्रीपेमेंट और जरूरी दस्तावेज | क्रेडिट स्कोर फ्री चेक कैसे करें: त्योहार में लोन या EMI लेने से पहले रिपोर्ट देखना क्यों जरूरी है
महिला सह-मालिक के फायदे
कई बैंक महिला आवेदक या सह-आवेदक को ब्याज दर में थोड़ी रियायत देते हैं। कई राज्यों में महिला के नाम संपत्ति की रजिस्ट्री पर स्टांप ड्यूटी में छूट है। यह फायदा अपने राज्य के नियमों से जांचें।
जिम्मेदारी दोनों की
जॉइंट लोन में दोनों उधारकर्ता पूरे कर्ज के लिए बराबर जिम्मेदार होते हैं। अगर एक EMI नहीं दे पाए, तो बैंक दूसरे से पूरी रकम मांग सकता है। EMI चूकने पर दोनों का क्रेडिट स्कोर खराब होता है।
जोखिम जिन्हें समझें
- रिश्ते में तनाव या अलगाव की स्थिति में कर्ज और संपत्ति का बंटवारा जटिल हो सकता है
- एक की नौकरी जाने पर पूरी EMI का बोझ दूसरे पर आ सकता है
- एक उधारकर्ता की मृत्यु पर बाकी कर्ज दूसरे पर आता है
बीमा जरूरी
दोनों उधारकर्ता पर्याप्त टर्म इंश्योरेंस लें, ताकि किसी अनहोनी में बाकी कर्ज चुकाया जा सके। बैंक कई बार होम लोन बीमा भी देते हैं, जिसकी शर्तें और लागत तुलना करके ही लें।
आवेदन से पहले
- दोनों का क्रेडिट स्कोर जांचें
- EMI को कुल आय के सुरक्षित हिस्से तक रखें
- डाउन पेमेंट और दूसरे खर्च, जैसे रजिस्ट्री, का इंतजाम पहले करें
- संपत्ति RERA में पंजीकृत हो, यह जांचें
क्या शादी से पहले जॉइंट लोन ले सकते हैं
बैंक आमतौर पर करीबी रिश्तेदारों को ही सह-उधारकर्ता मानते हैं। शादी से पहले के लिए बैंक की नीति पूछें।
स्रोत: आयकर विभाग, भारतीय रिजर्व बैंक। जानकारी अक्टूबर 2026 तक की।