शेयर बाजार और म्यूचुअल फंड के दौर में भी बड़ी संख्या में लोग अपनी बचत बैंक या डाकघर की जमा योजनाओं में रखना पसंद करते हैं, क्योंकि इनमें पैसा सुरक्षित रहता है और रिटर्न पहले से तय होता है। इनमें दो सबसे लोकप्रिय विकल्प हैं फिक्स्ड डिपॉजिट यानी FD और रेकरिंग डिपॉजिट यानी RD। दोनों सुनने में मिलते-जुलते लगते हैं, लेकिन इनका इस्तेमाल अलग-अलग जरूरतों के लिए होता है। दिवाली बोनस मिला हो या हर महीने की तनख्वाह से कुछ बचाना हो, सही विकल्प चुनने के लिए दोनों का फर्क समझना जरूरी है।
FD क्या है
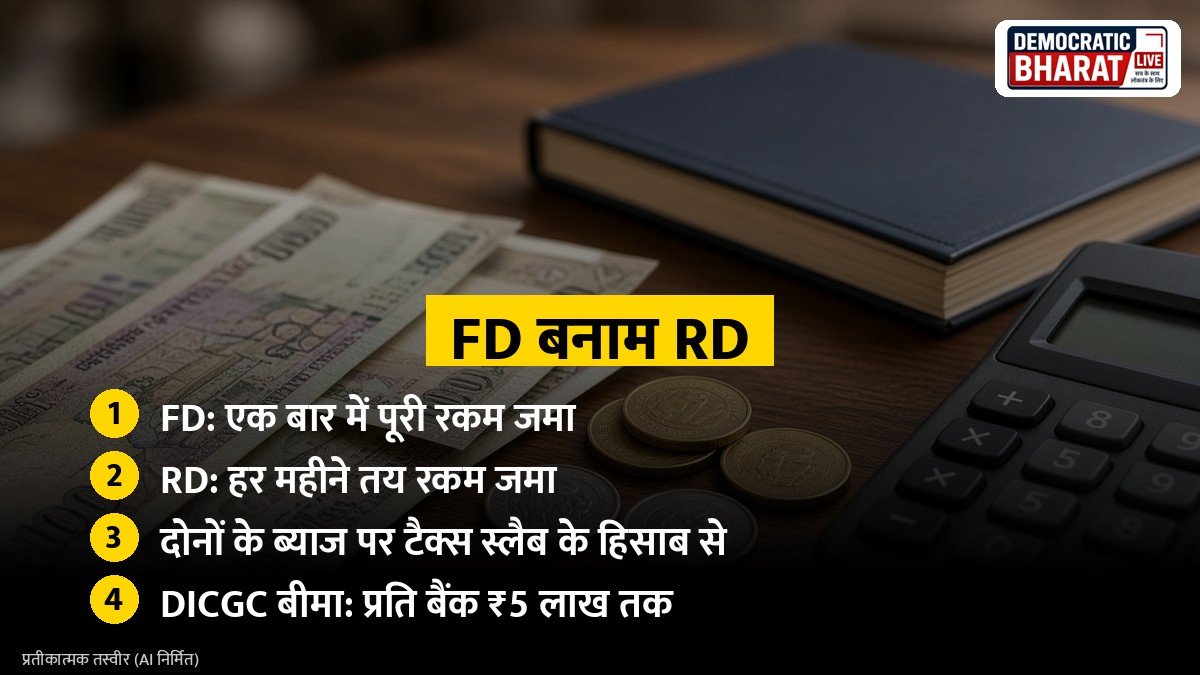
फिक्स्ड डिपॉजिट में आप एक बार में एकमुश्त रकम तय अवधि के लिए जमा करते हैं। अवधि सात दिन से लेकर दस साल तक हो सकती है। जमा करते समय तय ब्याज दर पूरी अवधि तक लागू रहती है। ब्याज हर महीने, तिमाही या परिपक्वता पर लिया जा सकता है।
RD क्या है
रेकरिंग डिपॉजिट में आप हर महीने एक तय रकम जमा करते हैं, जैसे ₹1,000 या ₹5,000। अवधि आम तौर पर छह महीने से दस साल तक होती है। परिपक्वता पर जमा की गई कुल रकम और उस पर बना ब्याज एक साथ मिलता है। यह उन लोगों के लिए है जिनके पास एकमुश्त रकम नहीं, लेकिन नियमित आय है।
मुख्य फर्क
- निवेश का तरीका: FD में एक बार, RD में हर महीने
- किसके लिए: FD उनके लिए जिनके पास बोनस, संपत्ति बिक्री या पुरानी बचत की एकमुश्त रकम है, RD नौकरीपेशा और छोटे कारोबारियों के लिए जो हर महीने थोड़ा बचाना चाहते हैं
- ब्याज की कमाई: एक जैसी दर पर भी FD में कुल ब्याज ज्यादा बनता है, क्योंकि पूरी रकम शुरू से जमा रहती है, जबकि RD में हर किस्त कम समय तक जमा रहती है
- अनुशासन: RD बचत की आदत डालती है, किस्त चूकने पर कई बैंक जुर्माना लेते हैं
यह भी पढ़ें: बचत खाता और चालू खाता में फर्क: ब्याज, लेनदेन की सीमा, ओवरड्राफ्ट और किसके लिए कौन सा सही | FD और RD में क्या फर्क है: किसमें कैसे जमा होता है पैसा, ब्याज, टैक्स और DICGC बीमा की जानकारी
ब्याज दर
ज्यादातर बैंकों में एक ही अवधि के लिए FD और RD की ब्याज दर समान या लगभग समान होती है। वरिष्ठ नागरिकों को आम तौर पर अतिरिक्त ब्याज मिलता है। दरें बैंक और अवधि के हिसाब से अलग होती हैं और भारतीय रिजर्व बैंक की नीतिगत दरों में बदलाव के साथ बदलती रहती हैं। निवेश से पहले अपने बैंक की ताजा दरें जरूर देखें। डाकघर की समय जमा और आवर्ती जमा योजनाओं की दरें केंद्र सरकार हर तिमाही तय करती है।
समय से पहले निकासी
- FD को आम तौर पर बीच में तोड़ा जा सकता है, लेकिन बैंक तय ब्याज से कम दर और कुछ जुर्माना लगा सकता है
- RD को भी बीच में बंद किया जा सकता है, नियम बैंक के हिसाब से अलग होते हैं
- दोनों पर जमा राशि के एक हिस्से तक लोन या ओवरड्राफ्ट लिया जा सकता है, जिससे बिना तोड़े जरूरत पूरी हो सकती है
- टैक्स सेविंग FD में पांच साल का लॉक-इन होता है और बीच में निकासी नहीं होती
टैक्स के नियम
FD और RD दोनों पर मिलने वाला ब्याज आपकी आय में जुड़ता है और आपके टैक्स स्लैब के हिसाब से टैक्स लगता है। एक तय सीमा से ज्यादा ब्याज होने पर बैंक TDS काटता है। जिनकी कुल आय टैक्स योग्य सीमा से कम है, वे शर्तों के अनुसार फॉर्म 15G या वरिष्ठ नागरिक फॉर्म 15H जमा कर TDS से बच सकते हैं। पुरानी टैक्स व्यवस्था में पांच साल की टैक्स सेविंग FD पर धारा 80C के तहत कटौती मिलती है। सीमा और नियम बजट के साथ बदल सकते हैं, इसलिए ताजा जानकारी आयकर विभाग की वेबसाइट से लें।
पैसा कितना सुरक्षित
बैंक में जमा FD और RD पर RBI की सहायक संस्था DICGC के तहत प्रति जमाकर्ता प्रति बैंक ₹5 लाख तक का बीमा होता है, जिसमें मूलधन और ब्याज दोनों शामिल हैं। बड़ी रकम हो तो उसे अलग-अलग बैंकों में बांटना समझदारी है। डाकघर की योजनाओं को सरकार का समर्थन होता है।
किसके लिए कौन सही
- बोनस या एकमुश्त रकम मिली है और कुछ समय तक जरूरत नहीं: FD
- हर महीने तनख्वाह से बचत करके किसी लक्ष्य, जैसे शादी, त्योहार या फीस, के लिए पैसा जुटाना है: RD
- इमरजेंसी फंड: छोटी अवधि की FD, जिसे जरूरत पर तोड़ा जा सके
- नियमित मासिक आय चाहिए, जैसे रिटायर लोग: मासिक ब्याज भुगतान वाली FD
कई लोग दोनों का साथ इस्तेमाल करते हैं, यानी RD से रकम जुटाकर परिपक्वता पर उसे FD में डाल देते हैं।
FD और RD में ज्यादा ब्याज किसमें मिलता है
ज्यादातर बैंकों में दर लगभग समान होती है, लेकिन FD में पूरी रकम शुरू से जमा रहने के कारण कुल ब्याज ज्यादा बनता है।
क्या RD की किस्त छूटने पर खाता बंद हो जाता है
एक-दो किस्त चूकने पर आम तौर पर बैंक जुर्माना लेते हैं। लगातार कई किस्तें चूकने पर बैंक खाता बंद कर सकता है। नियम अपने बैंक से जानें।
यह लेख सामान्य जानकारी के लिए है। निवेश से पहले अपने बैंक या वित्तीय सलाहकार से सलाह लें।
स्रोत: भारतीय रिजर्व बैंक, DICGC: जमा बीमा, आयकर विभाग